 ContaIglesia
1. Ihiwalay ang panimulang balanse sa bagong natanggap
Piliin muna ang saklaw ng mga petsa at ang mga account na isasama. Sa halimbawang ito, may ₱10,000 sa kaha at ₱50,000 sa bangko sa simula. Ang ₱60,000 ay perang dala mula sa naunang panahon, hindi handog na natanggap ngayong linggo.
Kung bagong ingat-yaman ang hahawak, pagtugmain ang perang binilang, bank statement at huling ulat. Itala ang anumang depositong hindi pa lumilitaw sa bangko, reimbursement na hindi pa nababayaran o halagang may nakatalagang layunin. Huwag gumawa ng kathang kita upang lamang magtugma ang balanse. Ipinapalagay ng halimbawang ito na walang dating natitirang pondo para sa misyon.
2. Iugnay ang handog ng bawat tao sa kabuuang bilang
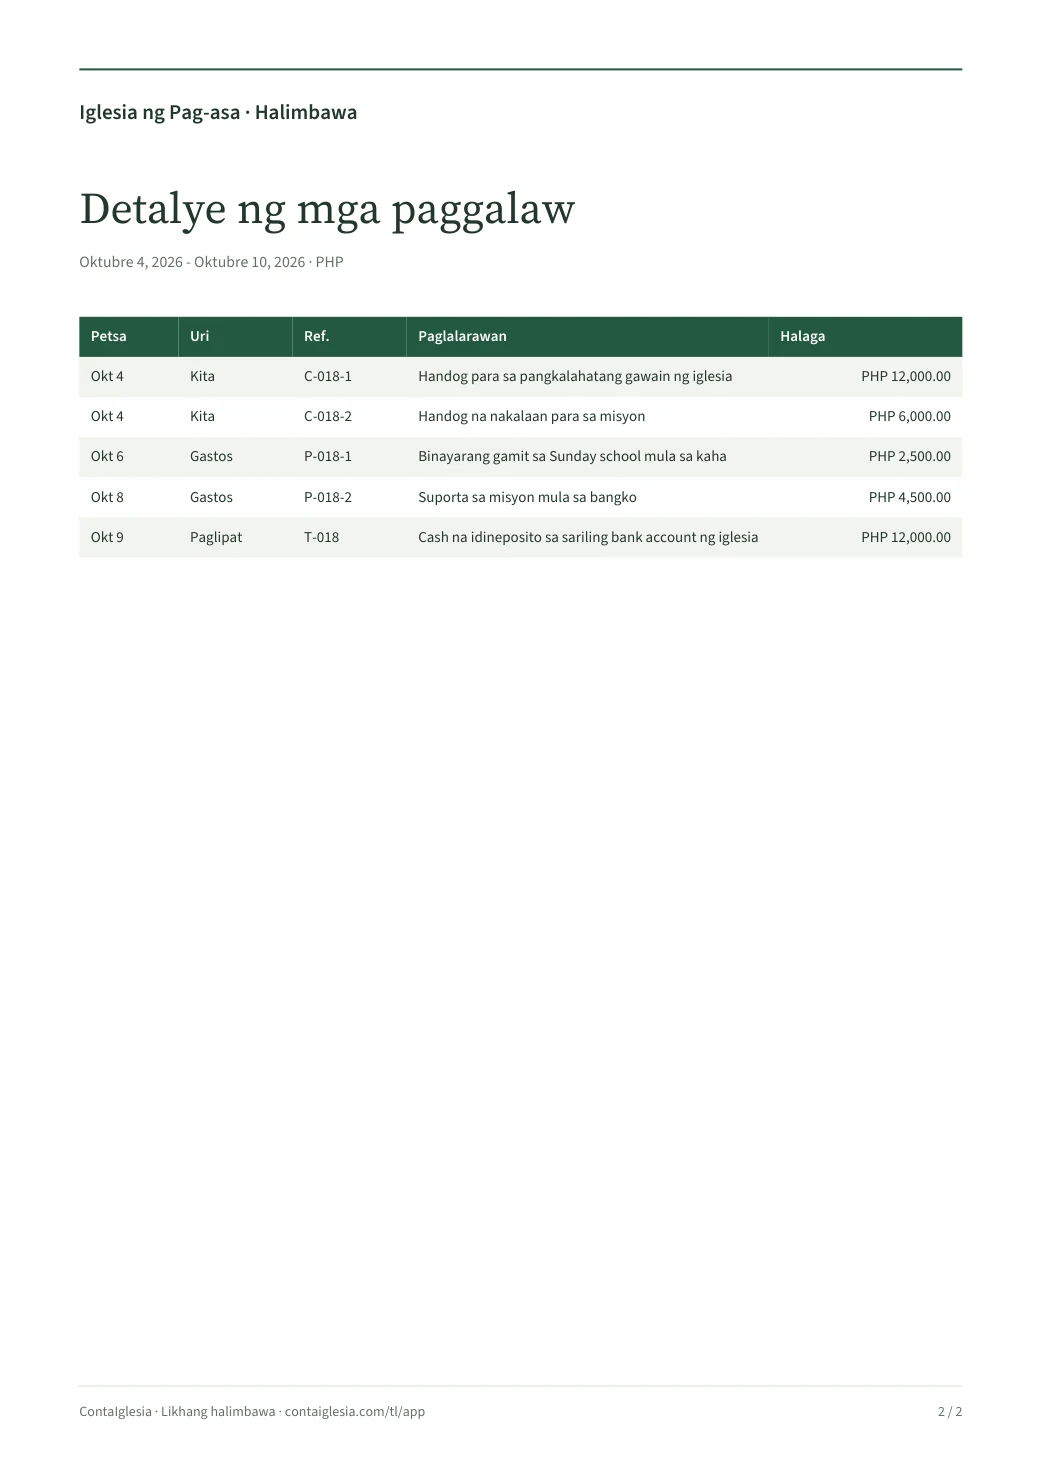
Sa count sheet C-018, nakatala ang ₱18,000 na cash na natanggap sa pagtitipon: ₱12,000 para sa pangkalahatang gawain at ₱6,000 para sa misyon. Ilagay ang petsa, paraan ng pagtanggap at kung sino ang nagbilang at nagsuri. Panatilihing magkaugnay ang count sheet at ang mga entry sa talaan.
Maaaring magkahiwalay ang dalawang layunin sa talaan, ngunit ₱18,000 pa rin ang kabuuang bagong natanggap. Kung magdadagdag ng personal na tala mula sa sobre ng isang miyembro, ituring iyon bilang detalye ng parehong handog. Hindi iyon panibagong kita kapag kasama na sa kabuuan.
Ihiwalay ang may pangalan at walang pangalan nang hindi nanghuhula kung kanino galing ang pera. Ang pangakong magbibigay pa lamang ay hindi pa natanggap. Kung may ipinadalang screenshot ng transfer, itugma muna iyon sa aktuwal na pagtanggap sa account ng iglesia.
Ang pangalan sa sobre ay tumutulong sa personal na tala. Ang kabuuang natanggap ang batayan ng entry sa pera; huwag idagdag muli ang parehong halaga.
3. Ipakita kung ano ang binayaran at saan kinuha ang pera
Itala ang petsa ng bayad, pinagbayaran, layunin, halaga at account na ginamit. Sa halimbawa, ₱2,500 ang cash na ibinayad para sa mga gamit sa Sunday school at ₱4,500 ang ipinadala mula sa bangko para sa misyon. Kaya ₱7,000 ang kabuuang gastos.
Ikabit o itabi ang resibo at patunay ng bayad sa parehong reference. Kung miyembro muna ang nag-abono, linawin kung alin ang pagbili at alin ang pagbabalik ng inabono upang hindi maitala nang dalawang beses ang iisang gastos. Kung kulang ang resibo, hiwalay na markahan ang dokumentong kulang sa halip na itago ang bayad na naganap na.
4. Ang deposito mula sa kaha ay paglilipat, hindi bagong handog
Nagdeposito ng ₱12,000 mula sa hawak na cash papunta sa sariling bank account ng iglesia. Bumababa ang kaha ng ₱12,000 at tumataas ang bangko ng ₱12,000. Walang pagbabago sa kabuuang pera ng iglesia dahil dito.
Iugnay ang deposit slip sa tala ng paglilipat at count sheet. Kung iba ang araw na kinilala ng bangko, panatilihin ang reference at suriin ang pagkakaiba ng petsa. Huwag gumawa ng bagong income entry dahil lamang muling nakita ang halaga sa bank statement.
Magkaiba ang pagtanggap ng bagong handog at paglipat ng pera sa pagitan ng sariling mga account ng iglesia.
5. Pagtugmain ang balanse at ang nakatalagang layunin
Sa dulo, ₱13,500 ang nasa kaha at ₱57,500 ang nasa bangko: ₱71,000 lahat. Kapareho ito ng panimulang ₱60,000, dagdag na ₱18,000 na natanggap, bawas na ₱7,000 na gastos. Hindi kasama bilang bagong kita ang ₱12,000 na deposito.
May ₱1,500 pang natitira mula sa ₱6,000 na handog para sa misyon matapos bayaran ang ₱4,500. Ang pera ay maaaring nasa parehong bank account ng ibang pondo, ngunit nakalaan pa rin ang layunin nito. Hindi ibig sabihin na malayang magagamit sa anumang gastusin ang buong ₱71,000.
6. Gumawa ng ulat na madaling suriin at maipasa
Ipakita ang mga petsa, panimulang balanse, natanggap, ginastos at huling balanse. Isama ang detalye at references para matunton ng susunod na tagasuri ang mga halaga. Ang ulat para sa buong iglesia ay maaaring nakabuod; ang pangalan at personal na kasaysayan ng pagbibigay ay para lamang sa mga may pahintulot.
Magtakda kung sino ang nagtatala at sino ang nagsusuri, ayon sa kakayahan ng inyong pangkat. Gumamit ng sariling login para sa bawat taong may access. Panatilihin ang isang pangunahing talaan upang hindi magkakaiba ang kopyang hawak ng bawat isa.
Sa ContaIglesia, maaaring subukan ang isang income entry at isang expense entry, ilakip ang larawan ng resibo at tingnan ang ulat. Suriin ang petsa at halaga mula sa scanner bago i-save. Ang PDF sa gabay na ito ay halimbawa para sa panloob na pagrepaso; hindi ito awtomatikong tax return o ulat na aprubado ng inyong denominasyon.
Subukan sa tala ng inyong iglesia
Magsimula sa isang natanggap at isang bayad.
Itala ang handog at gastos, ilakip ang resibo at suriin ang ulat. Subukan ang ContaIglesia nang 14 na araw nang walang payment card.
Walang awtomatikong singil sa pagtatapos ng web trial.
Mga karaniwang tanong
Kailangan bang hiwalay na income entry ang bawat miyembro?
Hindi palagi. Maaaring itala ang kabuuang handog at panatilihin ang mga indibidwal na halaga bilang kaugnay na detalye. Tiyaking hindi muling nadaragdagan ang kabuuang kita kapag naitala na ang parehong handog.
Maaari pa bang gumamit ng papel na sobre at count sheet?
Oo. Lagyan ng reference ang mga papel at itugma sa entry at deposito. Limitahan ang access sa mga dokumentong may pangalan o personal na impormasyon.
Kailangan ba ng bagong bank account para sa bawat layunin?
Magkaiba ang lokasyon ng pera at ang layunin nito. Maaaring subaybayan ang mga layunin habang iisa ang bank account, kung malinaw ang tala at naaayon ito sa patakaran ng iglesia.
Pwede na bang isumite ang PDF bilang opisyal na tax document?
Hindi iyon ang layunin ng halimbawang ito. Para ito sa pag-unawa at panloob na pagrepaso ng pera. Iba-iba ang opisyal na kinakailangan; ipasuri ang mga kailangang dokumento sa nararapat na propesyonal o tanggapan.