 ContaIglesia
1. Partire da un saldo verificabile
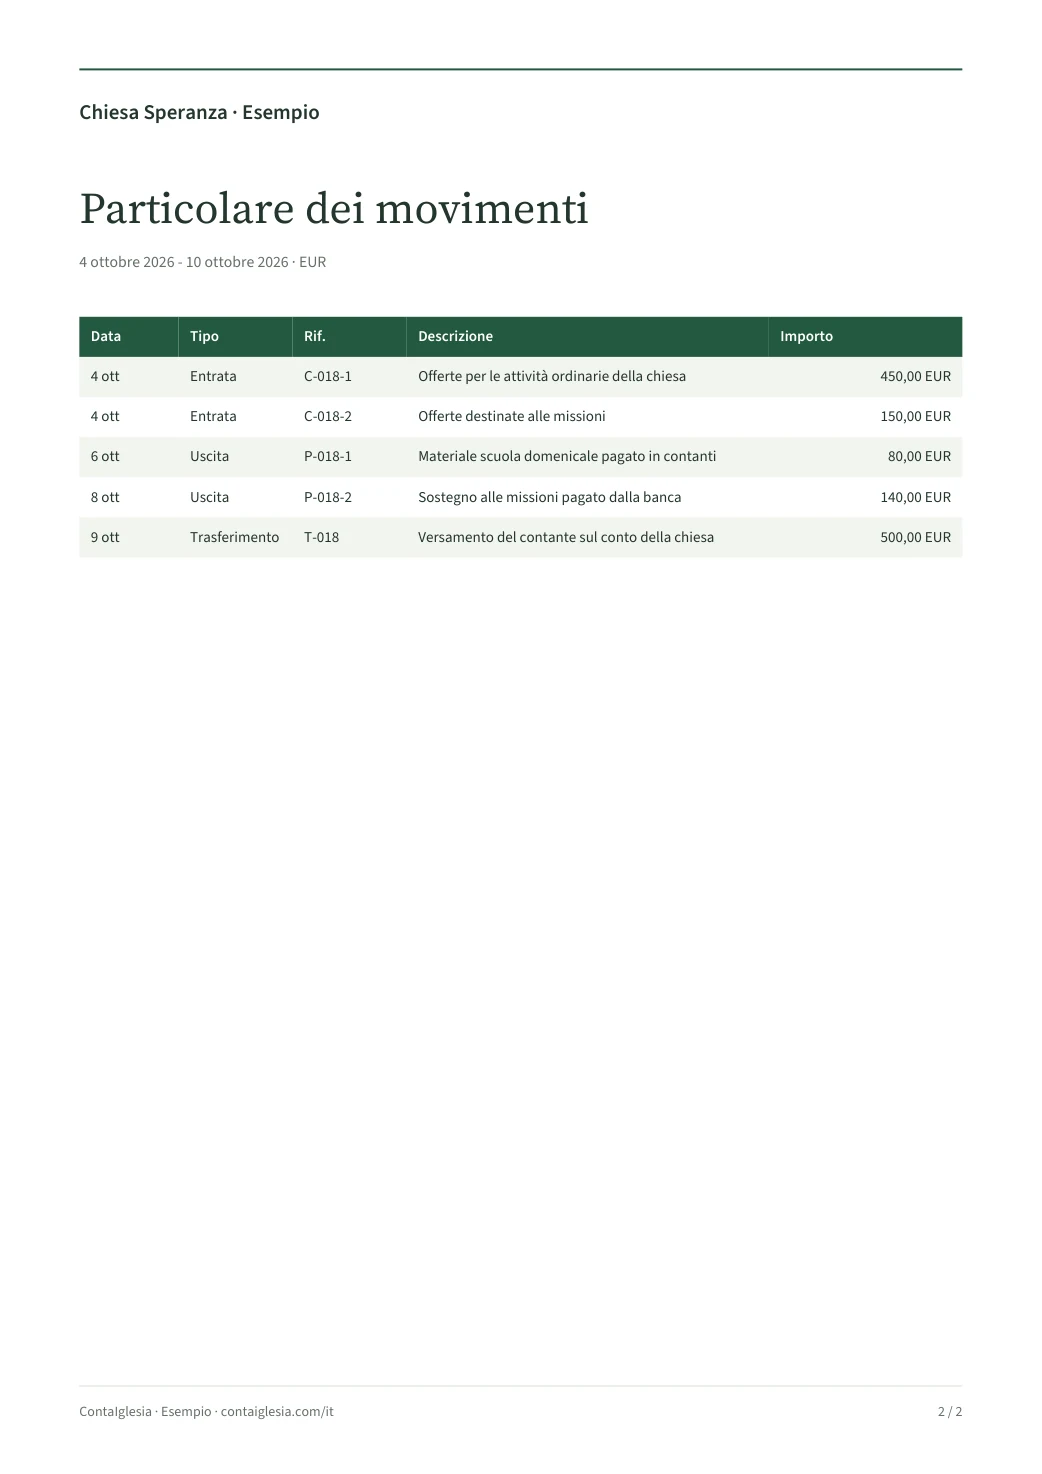
Definire il periodo e la valuta prima di registrare le operazioni. All'inizio dell'esempio ci sono 200 € in cassa e 800 € sul conto bancario. I 1.000 € complessivi provengono dal periodo precedente: non sono offerte nuove.
Confrontare il saldo iniziale con l'ultimo prospetto approvato, il contante effettivo e l'estratto conto. Eventuali differenze devono essere chiarite, non coperte con un'entrata senza giustificativo. Nell'esempio non ci sono somme per le missioni riportate dal periodo precedente.
2. Conservare il collegamento con la raccolta
Il foglio di conteggio C-018 riporta 600 €: 450 € di offerte ordinarie e 150 € destinati alle missioni. Conservare data, importo, destinazione, persone che hanno contato e verifica del totale.
Si possono registrare due righe per distinguere le destinazioni, ma la somma resta 600 €. Se in seguito si aggiunge il dettaglio dei donatori, quel dettaglio deve spiegare l'incasso già registrato, senza produrre un'altra entrata.
Lasciare non identificata la parte anonima. Una promessa di donazione non è ancora denaro ricevuto; una ricevuta inviata dal donatore va confrontata con l'effettivo accredito.
Il totale della raccolta e il dettaglio per donatore devono riconciliarsi, non sommarsi.
3. Registrare il pagamento con il suo giustificativo
Si spendono 80 € in contanti per materiale della scuola domenicale e 140 € dal conto bancario per le missioni. Per ogni pagamento, annotare data, beneficiario, motivo, importo e conto utilizzato.
Collegare fattura, scontrino e prova di pagamento alla stessa operazione. Più allegati non significano più spese. Se una persona anticipa un acquisto, verificare che la registrazione dell'acquisto e il rimborso non conteggino due volte lo stesso costo.
Un documento mancante va segnalato e recuperato. Non cancellare un pagamento realmente effettuato solo perché il giustificativo non è ancora disponibile.
4. Trattare il versamento come trasferimento
Il versamento di 500 € riduce la cassa e aumenta la banca dello stesso importo. Non modifica le entrate della chiesa. Conservare il documento del versamento insieme al riferimento della raccolta.
Se l'accredito compare sull'estratto conto in un giorno diverso, riconciliare importo e riferimento. Non registrare una nuova offerta quando si vede il denaro in banca: si sta verificando un trasferimento già annotato.
5. Distinguere saldo e somme destinate
La cassa finale è 220 € e la banca 1.160 €: insieme fanno 1.380 €. Il controllo complessivo è 1.000 € iniziali più 600 € ricevuti meno 220 € pagati.
Dei 150 € destinati alle missioni ne sono stati usati 140 €. I 10 € rimasti sono già compresi nei 1.380 € e conservano quella destinazione. Un unico conto bancario non rende automaticamente tutte le somme disponibili per le spese ordinarie.
6. Preparare un rendiconto che si possa controllare
Presentare periodo, saldo iniziale, entrate, uscite e saldo finale. I riferimenti devono permettere a chi controlla di risalire ai documenti. Per la comunità, mostrare i totali per categoria senza diffondere i dettagli personali dei donatori.
Stabilire chi registra, chi autorizza e chi verifica. Usare accessi personali, oppure una versione principale del file se si lavora ancora con fogli di calcolo.
In ContaIglesia si può provare il percorso con un'entrata, una spesa e la foto del documento, controllando i dati letti dallo scanner prima di salvare. Il PDF qui sotto è un esempio di controllo interno di cassa, non un bilancio civilistico, una certificazione fiscale o una revisione contabile.
Con le operazioni della chiesa
Prova con un'entrata e una spesa.
Conserva il documento insieme all'operazione e controlla il rendiconto. ContaIglesia si può provare per 14 giorni senza carta.
Nessun addebito automatico alla fine della prova web.
Domande frequenti
Serve un'entrata distinta per ogni donatore?
Non necessariamente. Si può registrare la raccolta complessiva e collegarvi il dettaglio delle persone. Gli importi già compresi nel totale non devono essere registrati di nuovo come entrate.
Si possono continuare a usare buste e fogli di conteggio?
Sì. Un riferimento comune collega busta, conteggio e registrazione. Limitare l'accesso ai documenti che contengono nomi e importi personali.
Le offerte per le missioni richiedono un'altra banca?
Conto e destinazione sono informazioni diverse. Anche con un conto unico occorre distinguere le somme destinate a uno scopo, seguendo le regole adottate dalla chiesa.
Cambiare il simbolo della valuta converte gli importi?
No. Questo esempio è in EUR. La conversione richiede un criterio separato; cambiare la valuta visualizzata non trasforma il valore delle operazioni.