 ContaIglesia
1. 引き継いだ残高を、当期の収入と分ける
記録を始める日を決め、その日の手元現金と銀行口座の残高を確認します。この例では現金20,000円、預金80,000円、合計100,000円が期首残高です。前の期間から持ち越したお金なので、今週の献金には含めません。
引き継ぎでは、通帳や明細の残高だけでなく、未精算の立替金、入金途中のお金、使途が決まっている残額も確認します。分からない差額は無理に合わせず、確認事項として残します。この例の期首残高には、前期からの宣教献金の残額はないものとします。
2. 献金の合計と、献金者の内訳をつなぐ
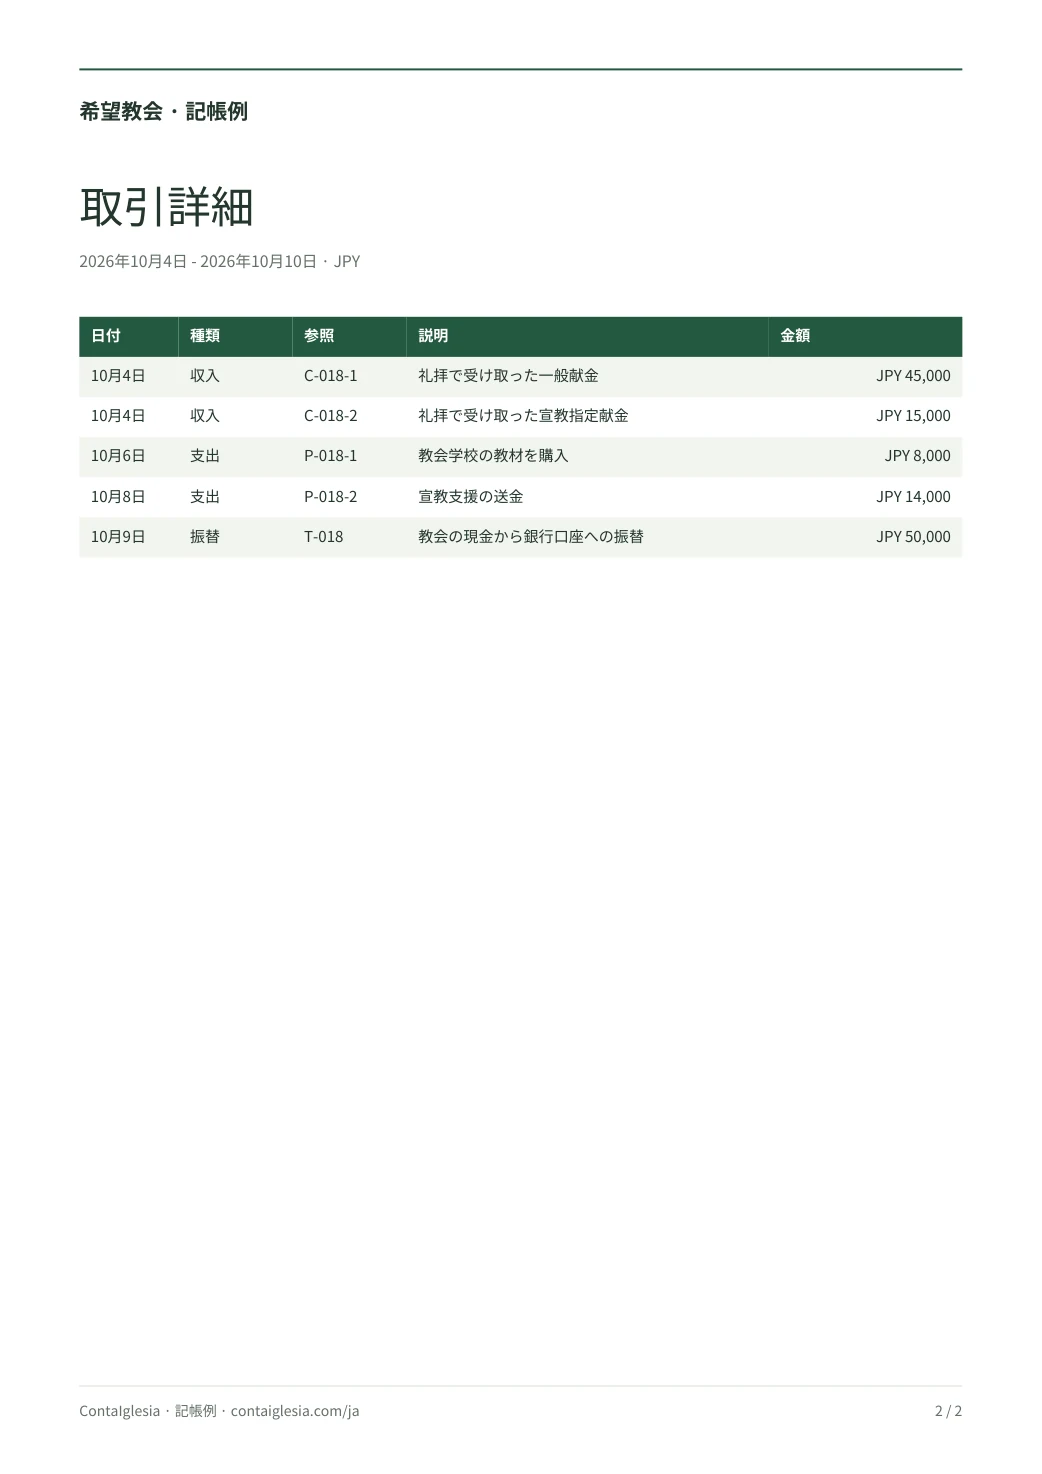
献金を数えた日、金額、受取方法、確認した担当者を集計表に残します。集計表と帳簿に同じ番号を付けると、後から照合できます。この例の集計番号はC-018で、現金献金の合計は60,000円です。
内訳は一般献金45,000円と宣教献金15,000円。記帳では使途ごとに2行へ分けても、合計は60,000円のままです。献金袋に書かれた氏名と金額は、必要な権限を持つ担当者だけが確認できる別の内訳として扱います。
献金者別の記録を作るときに、すでに記帳した60,000円へもう一度足さないことが大切です。無記名の献金は無記名のまま記録します。名前が不明な金額を、推測で誰かの献金に割り当てる必要はありません。
献金の約束と、実際に受け取ったお金は別です。まだ受け取っていない金額を、手元資金の残高に含めないようにします。
3. 支払いと、その根拠になる資料を残す
支払日、支払先、用途、金額、支払った口座を記録し、領収書や振込控えと結び付けます。この例では、教会学校の教材費8,000円を現金で支払い、宣教支援14,000円を銀行口座から送金しました。支出の合計は22,000円です。
担当者が個人のお金で立て替えた場合は、購入の記録と教会からの精算を区別します。同じ領収書を根拠に支出を2回計上しないように、どの支払いを記録しているのか明記します。領収書が未回収でも、支払済みの事実と未回収の資料を分けて管理します。
4. 現金を銀行に預けても、献金は増えない
現金50,000円を教会の銀行口座に預けると、現金は50,000円減り、預金は50,000円増えます。保管場所が変わるだけで、教会全体の資金も献金収入も増えません。集計表C-018と入金控えを参照できるようにし、口座間の振替として記録します。
現金を預けた日と明細に反映される日が違う場合は、入金控えと照合して確認します。明細にまだ見つからないからといって、新たな献金収入を作るのではなく、未反映の入金として確認を続けます。
教会が所有する現金と預金の間の移動は、教会全体の新しい収入や支出とは分けて示します。
5. 残高と、自由に使える額を区別する
期末の現金は22,000円、預金は116,000円、合計138,000円です。期首100,000円に献金60,000円を加え、支出22,000円を差し引いた結果と一致します。比較するときは、同じ期間と同じ口座の範囲を使います。
ただし、138,000円すべてが一般の運営に使えるとは限りません。この例では宣教献金15,000円のうち14,000円を支払い、1,000円が宣教用に残っています。お金の保管場所と、約束された使途は別の情報です。通帳が1つでも、この区別は残せます。
6. 報告を確認し、次の担当者へ渡せる状態にする
報告書には対象期間、期首残高、収入、支出、期末残高を示し、集計の根拠となる記録を添えます。現金と預金を合わせて照合し、未精算や不足資料があれば説明します。会衆に共有する報告は合計中心にし、献金者ごとの氏名や金額は閲覧権限を分けて扱います。
小さなチームでも、記録する人と後から確認する人を決めておくと、引き継ぎがしやすくなります。共有ファイルは正本を1つ決め、アプリでは各担当者が自分のアカウントを使います。
ContaIglesiaを試す場合は、まず1件の収入と1件の支出を記録し、写真を添付して報告書を確認できます。スキャナーが読み取った日付や金額は保存前に確認してください。ここに掲載したPDFは内部確認用の記帳例で、税務申告書や教派指定の報告書ではありません。
教会の実際の記録で
まず1件、記録して確認。
収入や支出を登録し、写真を添付して、同じ記録から報告書を確認できます。Web版を14日間、カード登録なしでお試しいただけます。
Web版の無料体験終了時に、自動で請求されることはありません。
よくある質問
献金者ごとに、別の収入を作る必要がありますか?
必ずしも必要ありません。礼拝ごとの献金を合計で記帳し、その内訳として献金者別の金額を管理できます。内訳を追加しても、すでに記帳した合計をもう一度増やさない方法を選びます。
銀行口座を使途ごとに増やす必要がありますか?
資金の保管場所と使途は別の情報です。1つの口座を使いながら、宣教などの使途別に残額を管理する方法もあります。教会で決めた運用と確認手順に合わせてください。
献金袋や紙の集計表を使い続けられますか?
はい。紙の集計表に番号を付け、記帳した合計や入金控えと照合できます。個人情報を含む資料は、閲覧できる担当者を限定して保管します。
この報告書を、そのまま税務署などへ提出できますか?
この例は教会内で資金の動きを確認するためのものです。必要な帳簿や提出書類は組織の形態や提出先によって異なります。ContaIglesiaの内部報告書がその要件を満たすとは限らないため、担当の専門家や提出先に確認してください。