 ContaIglesia
1. Dönem başındaki parayı doğrulayın
Önce dönemi, para birimini ve rapora girecek hesapları belirleyin. Örnekte kasada 2.000 TL, bankada 8.000 TL bulunur. Bu 10.000 TL önceki dönemden devreder; yeni bir bağış olarak kaydedilmez.
Başlangıç tutarlarını sayılan nakit, banka ekstresi ve önceki kontrol edilmiş raporla karşılaştırın. Açıklanamayan farkı belge olmadan yeni gelir yazarak kapatmayın. Örnekte önceki dönemden devreden müjdeleme amaçlı para yoktur.
2. Bağış toplamını sayım belgesine bağlayın
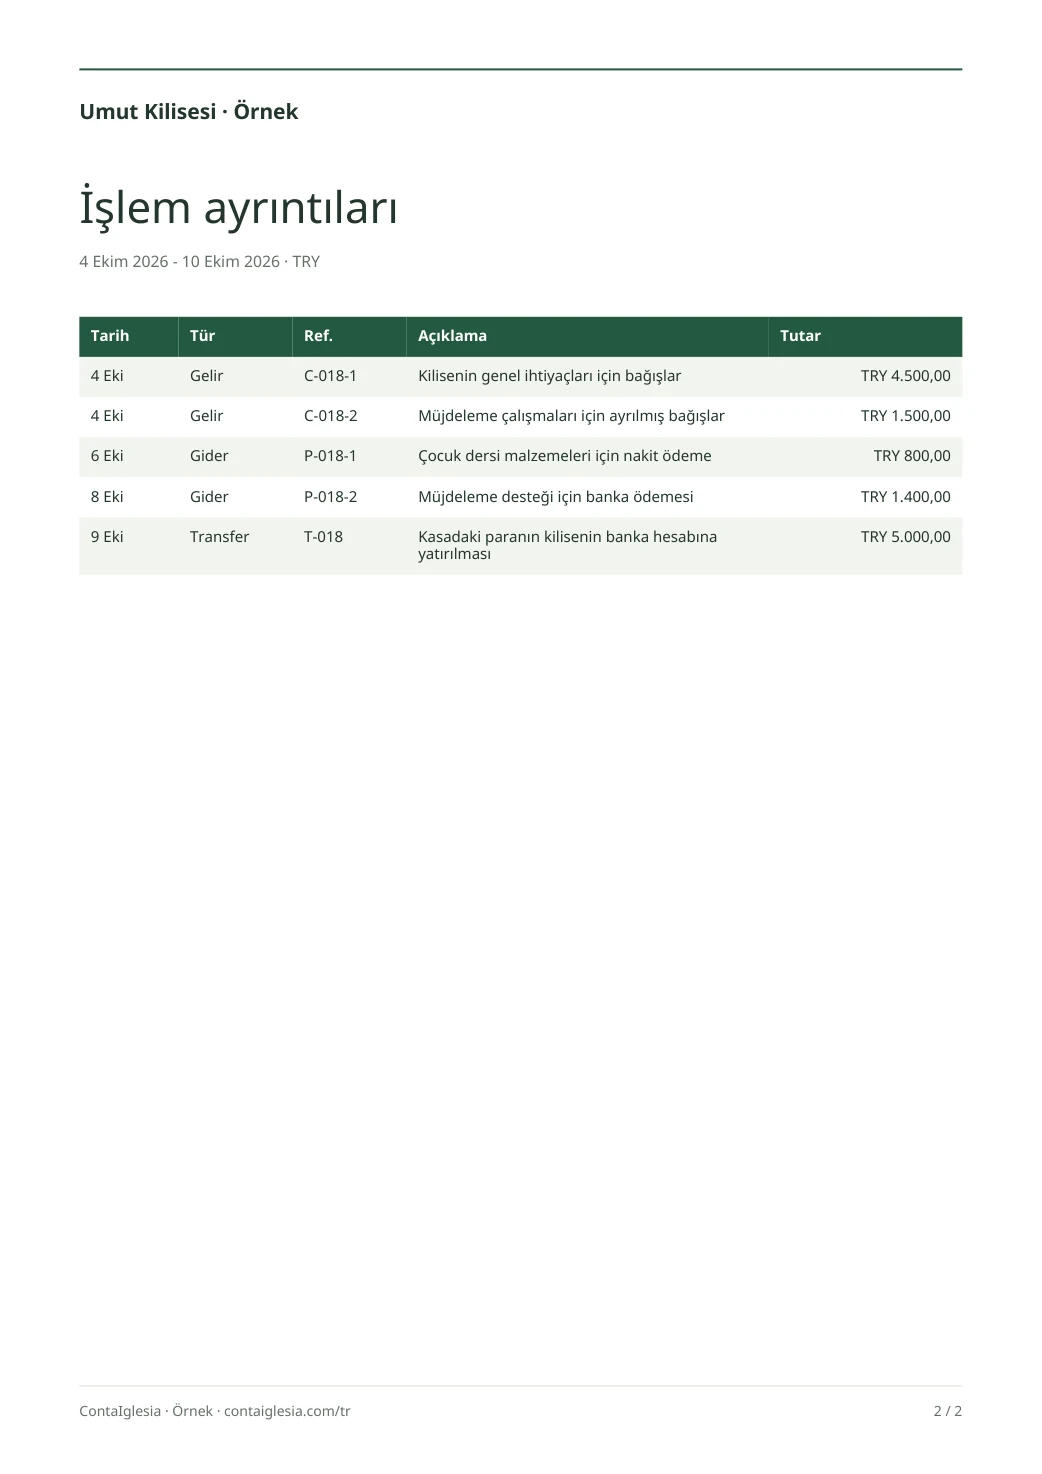
C-018 numaralı sayım belgesinde 6.000 TL vardır: 4.500 TL kilisenin genel ihtiyaçlarına, 1.500 TL müjdeleme çalışmalarına ayrılmıştır. Tarihi, teslim alma yöntemini, amacı ve sayımı yapanlarla kontrol edenleri kaydedin.
İki amacı ayrı satırlarda gösterebilirsiniz; toplam yine 6.000 TL olur. Bağışçıların kişisel ayrıntıları daha sonra eklenirse, daha önce kaydedilmiş toplamın hangi kısmını açıkladıkları belirtilmelidir. Aynı tutarı yeniden gelir yazmayın.
İsmi bilinmeyen bağışları bir kişiye tahminen atamayın. Verme sözü henüz alınmış para değildir. Gönderilen havale görüntüsünü de gerçek banka hareketiyle karşılaştırın.
Toplam bağış ve kişi bazındaki ayrıntı, aynı paranın iki görünümüdür.
3. Her ödemeyi belgesi ve hesabıyla kaydedin
Çocukların Kutsal Kitap dersi malzemelerine kasadan 800 TL, müjdeleme çalışmalarına bankadan 1.400 TL ödenir. Her ödeme için tarih, alıcı, açıklama, tutar ve kullanılan hesabı belirtin.
Fatura, fiş ve ödeme kanıtını aynı işlemin altında tutun. Birden fazla fotoğraf, birden fazla gider anlamına gelmez. Bir kişi önce kendi parasıyla ödeme yaptıysa, satın alma kaydıyla geri ödemeyi kontrol ederek aynı masrafı iki kez saymayı önleyin.
Belge eksikse gerçek ödemeyi saklayın ve tamamlanacak belgeyi not edin. Sırf evrak eksik diye yapılmış ödemeyi rapordan çıkarmayın.
4. Bankaya yatırılan nakdi hesaplar arası aktarın
5.000 TL bankaya yatırıldığında kasa 5.000 TL azalır, banka aynı miktarda artar. Kilisenin toplam parası değişmez. Yatırma belgesini sayım referansıyla birlikte saklayın.
Bankada görünme tarihi ile paranın yatırıldığı tarih farklı olabilir. Tutarı ve belge numarasını eşleştirin. İşlem ekstrede göründüğünde yeni bağış kaydı açmak yerine mevcut aktarımı doğrulayın.
5. Bakiyeyi ve ayrılmış tutarı birlikte açıklayın
Dönem sonunda kasada 2.200 TL, bankada 11.600 TL vardır. Toplam 13.800 TL, başlangıçtaki 10.000 TL artı 6.000 TL gelir eksi 2.200 TL gider ile eşleşir.
Müjdeleme için ayrılan 1.500 TL'nin 1.400 TL'si kullanılmıştır. Kalan 100 TL zaten toplam bakiyenin içindedir ve amacı korunur. Tek banka hesabı kullanılması, tüm paranın genel giderler için serbest olduğu anlamına gelmez.
6. Kontrol edilebilen bir dönem raporu hazırlayın
Dönemi, açılış bakiyesini, gelirleri, giderleri ve kapanış bakiyesini gösterin. İşlem referansları, kontrol eden kişinin belgeye ulaşmasını sağlamalıdır. Toplulukla paylaşırken kişisel bağış bilgilerini açıklamak yerine kategori toplamlarını sunabilirsiniz.
Kaydı kimin gireceğini, harcamayı kimin onaylayacağını ve kontrolü kimin yapacağını belirleyin. Ortak parola yerine kişisel erişimler kullanın. Dosyayla çalışıyorsanız esas alınacak tek sürümü belirleyin.
ContaIglesia'da bir gelir, bir gider ve belge fotoğrafıyla başlayıp raporu inceleyebilirsiniz. Tarayıcının okuduğu tarih ve tutarı kaydetmeden kontrol edin. Bu PDF iç takip örneğidir; yasal defter, vergi bildirimi veya bağımsız denetim raporu yerine geçmez.
Kilisenizin kayıtlarıyla
Bir gelir ve bir giderle başlayın.
İşlemi belge fotoğrafıyla saklayın ve raporu kontrol edin. ContaIglesia'yı kart gerekmeden 14 gün deneyebilirsiniz.
Web denemesi bitince otomatik ücret alınmaz.
Sık sorulan sorular
Her bağışçı için ayrı gelir kaydı gerekli mi?
Her zaman değil. Toplam bağış kaydedilip kişilerin ayrıntıları bu toplamla ilişkilendirilebilir. Daha önce toplamda sayılan tutar ikinci kez gelir olarak eklenmemelidir.
Kâğıt zarflar ve sayım formları kullanılabilir mi?
Evet. Ortak bir referans, formu kayıt ve banka belgesiyle bağlar. Kişilerin adlarını ve bağış tutarlarını içeren belgelere erişimi sınırlandırın.
Her amaç için ayrı bir banka hesabı gerekir mi?
Paranın tutulduğu yer ile kullanım amacı farklı bilgilerdir. Aynı hesap kullanılsa bile belirli amaçlara ayrılan tutarlar kilisenin kurallarına göre açıkça izlenmelidir.
Para birimini seçmek tutarları dönüştürür mü?
Hayır. Bu örnek TRY kullanır. Para birimi etiketini değiştirmek kur dönüşümü yapmaz; farklı para birimlerinde işlemler için ayrı bir dönüşüm yöntemi gerekir.