 ContaIglesia
1. Asingkan baki awal daripada penerimaan baharu
Tetapkan tarikh mula dan akaun yang termasuk dalam laporan. Dalam contoh ini, tunai awal ialah RM500 dan baki bank RM2,500. Jumlah RM3,000 itu dibawa daripada tempoh sebelumnya, jadi ia bukan persembahan baharu minggu ini.
Semasa penyerahan tugas, semak wang tunai, penyata bank dan laporan terakhir bersama-sama. Kenal pasti deposit yang belum muncul, tuntutan bayaran balik yang masih terbuka dan wang yang dikhaskan untuk tujuan tertentu. Jangan cipta penerimaan bagi menutup perbezaan yang belum dijelaskan. Contoh ini mengandaikan tiada baki dana misi yang dibawa dari tempoh lalu.
2. Hubungkan kiraan persembahan dengan butiran pemberi
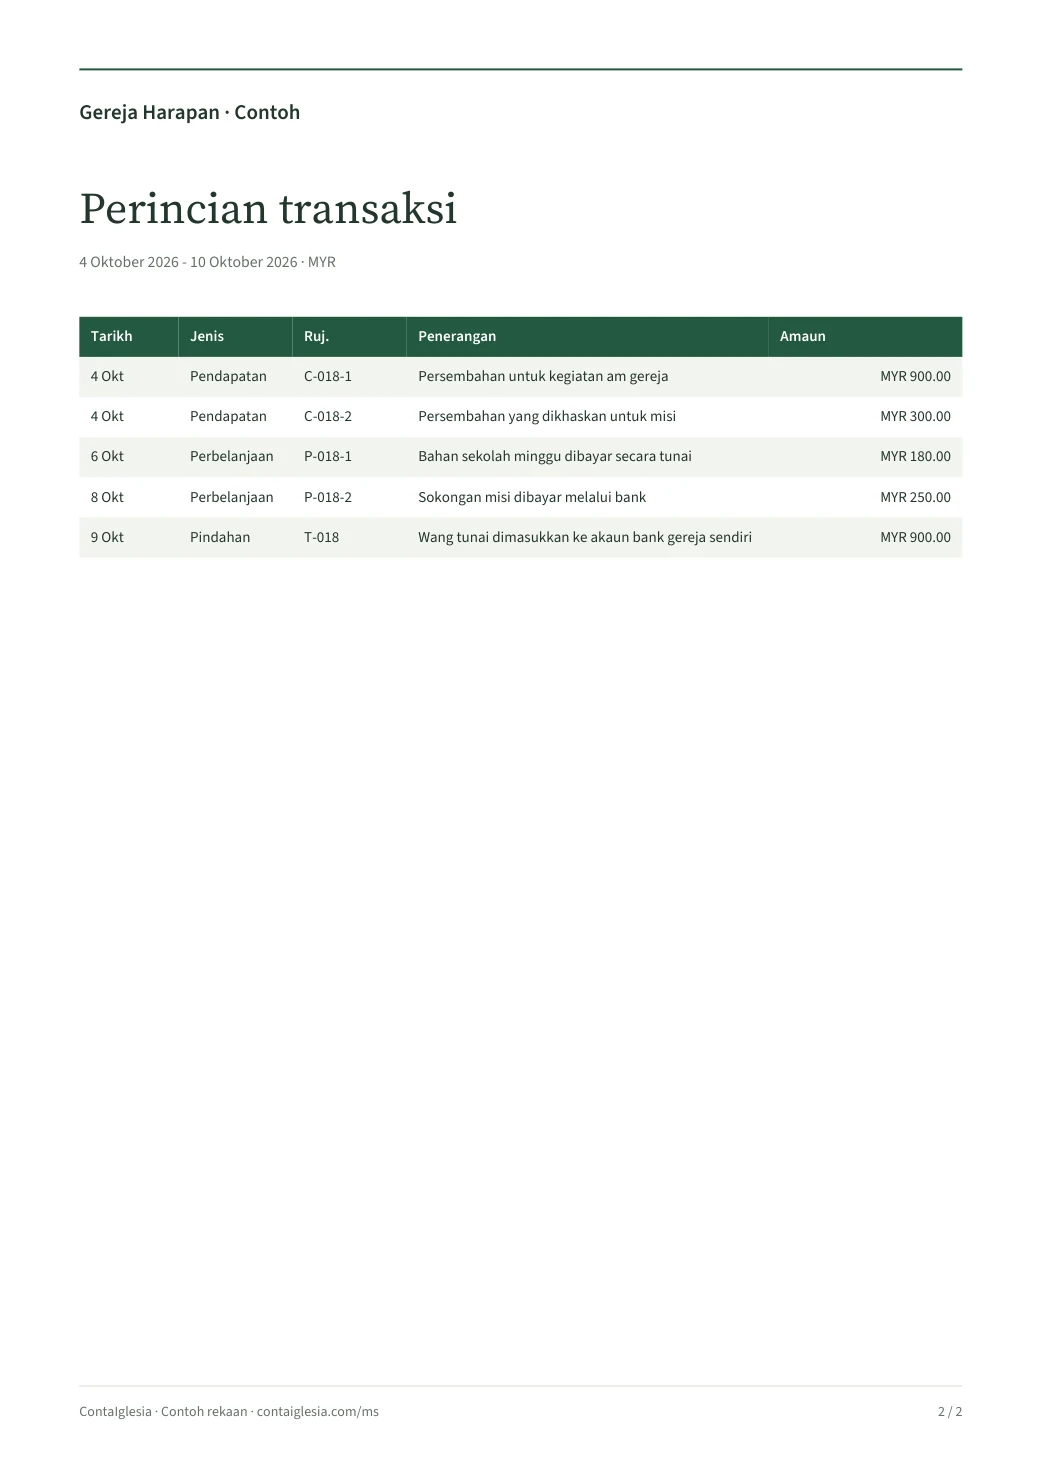
Borang kiraan C-018 menunjukkan RM1,200 diterima secara tunai: RM900 untuk kegunaan am dan RM300 untuk misi. Catat tarikh, cara penerimaan serta petugas yang mengira dan menyemak. Gunakan rujukan yang sama untuk menghubungkan borang kiraan dengan rekod kewangan.
Dua tujuan itu boleh direkod dalam baris berasingan, tetapi jumlah penerimaan baharu masih RM1,200. Jika nama dan jumlah pada sampul dimasukkan ke dalam sejarah pemberian seorang ahli, butiran itu menerangkan sebahagian daripada kutipan yang sama. Ia tidak sepatutnya menambah penerimaan sekali lagi.
Persembahan tanpa nama boleh kekal tanpa nama. Jangan meneka identiti pemberi. Janji untuk memberi pada minggu hadapan belum menjadi wang diterima. Jika seseorang menghantar gambar bukti pindahan, padankan dengan penerimaan sebenar dalam akaun gereja sebelum mengesahkannya.
Jumlah kutipan dan rekod setiap pemberi mempunyai tujuan berbeza. Kedua-duanya perlu berkait tanpa menggandakan wang yang sama.
3. Rekod bayaran bersama tujuan dan buktinya
Simpan tarikh bayaran, penerima, tujuan, jumlah dan akaun yang digunakan. Dalam contoh ini, RM180 dibayar secara tunai untuk bahan sekolah minggu dan RM250 dipindahkan daripada bank bagi sokongan misi. Jumlah perbelanjaan ialah RM430.
Hubungkan resit dan bukti pembayaran dengan rujukan yang sama. Jika seorang petugas mendahulukan wang sendiri, bezakan pembelian daripada pembayaran balik kepadanya supaya perbelanjaan yang sama tidak dicatat dua kali. Bayaran yang sudah berlaku dan resit yang masih belum diterima perlu ditandakan secara berasingan.
4. Deposit ke akaun sendiri bukan persembahan baharu
Apabila RM900 daripada tunai dimasukkan ke akaun bank gereja, tunai berkurang RM900 dan bank bertambah RM900. Jumlah wang gereja tidak berubah. Simpan slip deposit dan rekodkannya sebagai pemindahan antara akaun sendiri.
Tarikh deposit dan tarikh ia muncul dalam penyata mungkin berbeza. Gunakan rujukan deposit untuk membuat padanan. Jika bank belum memaparkannya, semak statusnya; jangan tambah satu lagi penerimaan hanya kerana wang itu muncul kemudian dalam penyata.
Wang yang berpindah tempat simpanan tidak menjadi pendapatan baharu kepada gereja.
5. Semak baki dan wang yang masih dikhaskan
Baki tunai akhir ialah RM620 dan baki bank RM3,150, menjadikan jumlah RM3,770. Ini sama dengan baki awal RM3,000 ditambah penerimaan RM1,200 dan ditolak bayaran RM430. Deposit RM900 tidak menambah jumlah penerimaan.
Daripada RM300 yang diterima untuk misi, RM250 telah dibayar dan RM50 masih dikhaskan untuk misi. Walaupun wang itu berada dalam akaun bank yang sama dengan wang am, tujuannya tetap perlu dapat dikenal pasti. Baki bank bukan bukti bahawa semua wang boleh digunakan untuk sebarang perbelanjaan.
6. Sediakan laporan yang boleh disemak oleh petugas lain
Tunjukkan tempoh, baki awal, penerimaan, perbelanjaan dan baki akhir. Sertakan butiran serta rujukan supaya penyemak boleh menjejaki jumlah kepada dokumen asal. Laporan untuk jemaat boleh menggunakan jumlah terkumpul, sementara sejarah pemberian yang mengandungi nama dihadkan kepada petugas yang diberi akses.
Tentukan siapa merekod dan siapa menyemak mengikut susunan gereja. Gunakan akaun pengguna masing-masing apabila berkongsi akses. Jika menggunakan fail, tentukan satu salinan utama supaya pasukan tidak menyimpan versi yang bercanggah.
Untuk mencuba ContaIglesia, masukkan satu penerimaan dan satu perbelanjaan, lampirkan gambar resit dan buka laporan. Semak tarikh dan jumlah yang dibaca pengimbas sebelum menyimpan. PDF dalam panduan ini ialah contoh semakan dalaman; ia bukan borang cukai atau laporan rasmi yang diluluskan oleh sesuatu denominasi.
Dengan rekod gereja anda
Mulakan dengan satu penerimaan dan satu bayaran.
Rekod wang diterima dan dibayar, lampirkan resit dan semak laporan. Cuba ContaIglesia selama 14 hari tanpa kad pembayaran.
Tiada caj automatik apabila percubaan web tamat.
Soalan lazim
Adakah setiap ahli perlu mempunyai satu penerimaan berasingan?
Tidak semestinya. Kutipan boleh direkod sebagai jumlah dan butiran setiap pemberi dikaitkan dengannya. Pastikan butiran yang sudah termasuk dalam kutipan tidak menambah penerimaan sekali lagi.
Bolehkah kami terus menggunakan sampul dan borang kertas?
Boleh. Beri rujukan pada borang, padankan dengan rekod dan deposit, serta hadkan akses kepada dokumen yang mengandungi maklumat peribadi.
Perlukah akaun bank berasingan bagi setiap tujuan?
Tempat wang disimpan dan tujuan wang itu ialah dua maklumat berbeza. Tujuan boleh dijejaki walaupun akaun bank dikongsi, mengikut tatacara dan semakan yang ditetapkan oleh gereja.
Adakah laporan ini sesuai terus untuk urusan cukai?
Contoh ini menerangkan rekod dan semakan dalaman. Dokumen rasmi yang diperlukan bergantung pada organisasi dan pihak penerima. Semak keperluan berkenaan dengan penasihat atau pihak yang meminta laporan.