 ContaIglesia
1. 先確認期初現金與存款
決定記錄的起始日期,核對手邊現金與教會銀行帳戶。範例的期初現金為 12,000 元、銀行存款為 68,000 元,合計 80,000 元。這是上一期帶入的餘額,不是本期新收到的奉獻。
交接時也應列出尚待核銷的款項、未入帳的存款,以及已指定用途但尚未使用的餘額。本例假設期初沒有前期留下的宣教專款。遇到不明差額,先保留原因與待查事項;不要只為了讓數字一致而直接改掉餘額。
2. 讓奉獻總額與個人明細相連,不重複入帳
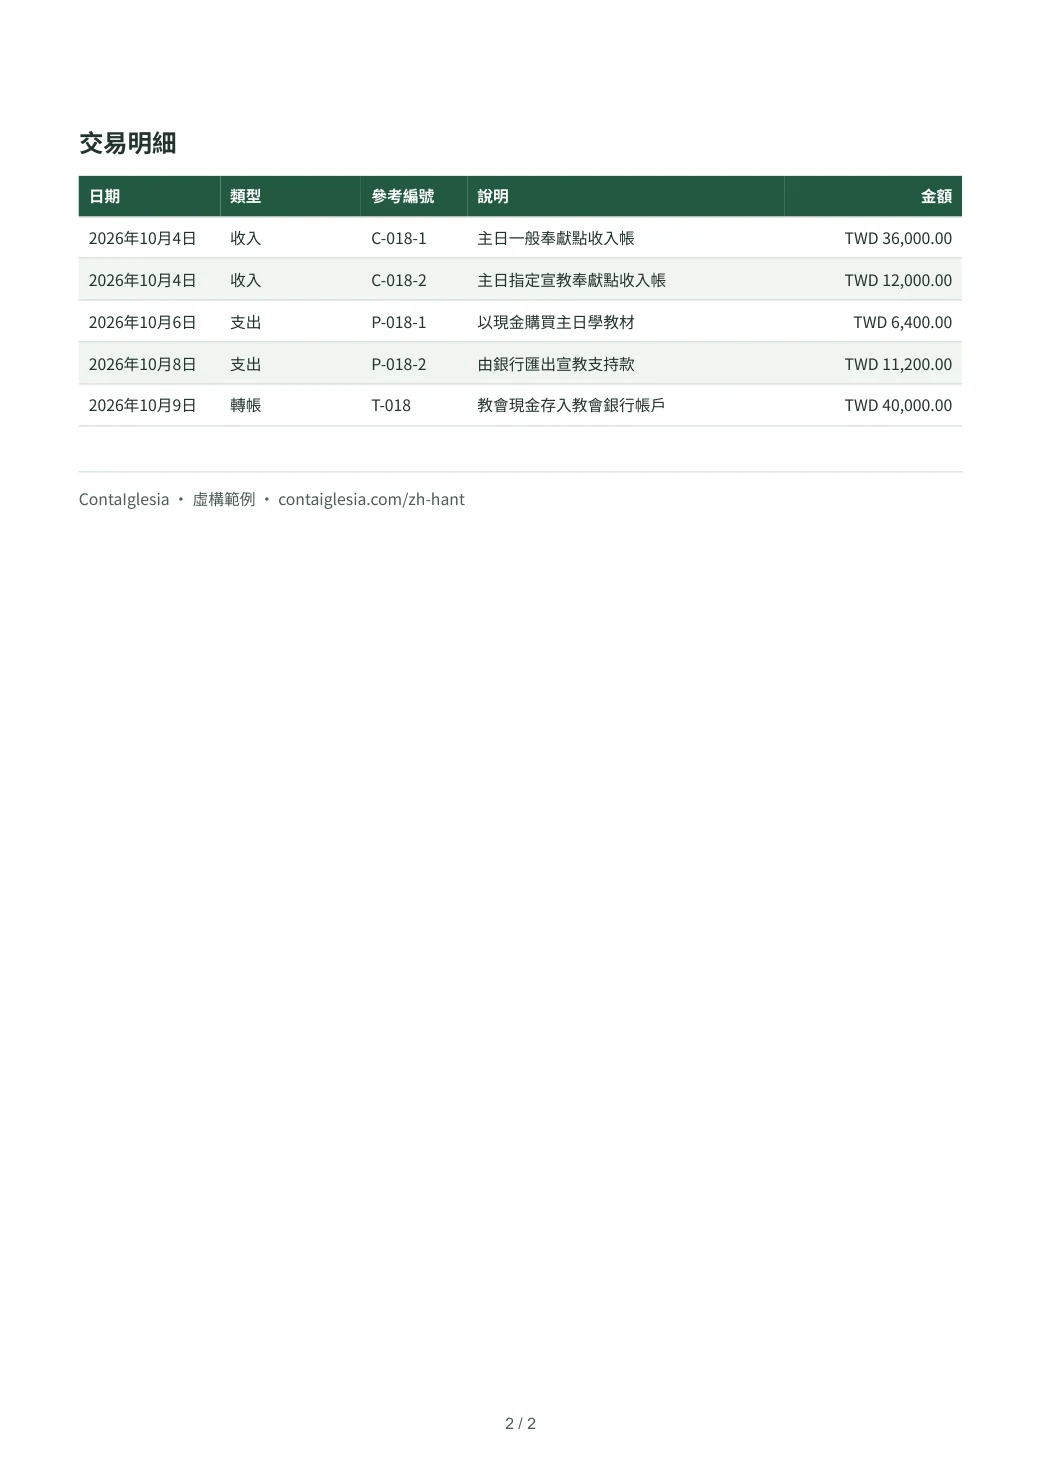
點收表記下日期、實收金額、收款方式與確認人員,並加上可供查找的編號。本例使用 C-018,現金奉獻合計 48,000 元:一般奉獻 36,000 元,指定宣教奉獻 12,000 元。用途可以分開記錄,合計仍是同一筆 48,000 元。
奉獻袋或個人紀錄可作為總額的明細。若已將整場奉獻入帳,後續補上每位會友的資料時,不應再次增加教會收入。無記名奉獻保留為無記名,不需要推測是哪一位會友所奉獻。
認獻或承諾捐款與實際收到的款項不同。尚未收到的金額不納入本例的現金餘額。收到匯款時,核對日期、金額和交易參考資料,再連結到相應的紀錄。
奉獻人的明細用來解釋總額;明細不是額外增加的一份收入。
3. 支出要能找到用途、付款帳戶和憑證
教會以現金支付主日學教材費 6,400 元,另由銀行匯出宣教支持款 11,200 元,支出合計 17,600 元。每筆紀錄保留付款日、收款對象、用途、金額,以及從哪一個帳戶付款。
發票、收據或匯款憑證應連到同一筆支出。若同工先用個人款項代墊,要區分原始購買資料與教會後續償還代墊款的紀錄,避免同一張收據被計入兩次支出。
憑證尚未補齊時,可以把已付款的事實和待補文件分別註明。拍照辨識能減少輸入工作,但仍應在儲存前核對日期、幣別、總額與用途。清楚的照片不等於已完成核准。
4. 存入銀行只是轉帳,不是另一筆奉獻
將現金 40,000 元存入教會自己的銀行帳戶,現金減少 40,000 元,銀行增加 40,000 元。教會整體資金不變,因此這筆應與奉獻收入區分,作為自有帳戶間的移轉。
存款憑證可以註記點收表 C-018,讓現金減少和銀行增加互相連結。若存款當日與銀行顯示的入帳日不同,先依憑證確認未達帳項;不要因銀行暫時找不到這筆款項,就另外新增一筆收入。
本例的收入仍是 48,000 元,不會因為存入銀行而變成 88,000 元。
5. 餘額與指定用途要分開看
期末現金為 13,600 元,銀行存款為 96,800 元,合計 110,400 元。這也等於期初 80,000 元,加上收入 48,000 元,再扣除支出 17,600 元。核對時必須使用相同的期間與帳戶範圍。
宣教奉獻收到 12,000 元,已支付 11,200 元,仍有 800 元供宣教使用。這 800 元已包含在總餘額 110,400 元內,不是另外再加上去的資金。
因此,一個銀行帳戶可以同時存放不同用途的款項。帳戶回答錢放在哪裡,用途紀錄回答這筆錢可以做什麼。只看銀行餘額,無法判斷全部款項是否都能用於一般運作。
6. 報告要能從總額回到原始紀錄
財務報告列出期間、期初餘額、收入、支出與期末餘額,並附上可追查的交易明細。這份兩頁範例將摘要放在第一頁,第二頁列出五筆紀錄及參考編號,方便回查點收表與支出憑證。
尚未完成的事項應簡要說明,例如待確認的存款或待補的收據。依教會自己的程序,由負責記錄與覆核的同工確認後再提供報告;若發布後更正,保留版本與更正原因。
向會眾說明整體收支時,不必一併公開每位會友的姓名與奉獻金額。個人奉獻紀錄及憑證照片應限制在有需要的同工範圍內,每位同工使用自己的帳號。
試用 ContaIglesia 時,可以先記錄少量收入與支出、附上照片,再確認報告是否符合教會的工作方式。本頁是內部收支管理範例,不是報稅文件、正式捐贈證明或任何教派指定格式;所需正式文件仍應依相關要求另行確認。
用教會實際的工作方式試用
先記錄一筆,再查看報告。
輸入收入或支出、附上憑證照片,再從同一份紀錄查看報告。網頁版可免費試用 14 天,不需要綁定付款卡。
網頁版試用結束時,不會自動扣款。
常見問題
每位會友的奉獻,都要另外新增一筆收入嗎?
不一定。若整場奉獻已用合計金額入帳,個人金額可作為該總額的明細。重點是明細增加時,不讓已入帳的總額再次增加。
無記名奉獻怎麼處理?
保留實際收到的金額並註明無記名即可。不需要把未知的奉獻推測為某位會友的金額;整體收支仍要包含這筆實收款。
指定奉獻需要另一個銀行帳戶嗎?
保管資金的帳戶與資金用途是兩件事。即使使用同一帳戶,也可以另行追蹤指定用途的收入、支出與餘額。實際安排仍應符合教會自身的管理程序。
這份 PDF 可以當作正式捐贈收據嗎?
不可以直接如此認定。這份 PDF 用來說明內部收支與交易明細,沒有宣稱符合正式捐贈證明或報稅文件的要求。請依教會所在地與文件用途確認所需格式。