 ContaIglesia
1. ยืนยันยอดยกมาก่อนเพิ่มรายรับใหม่
กำหนดวันเริ่มต้น สกุลเงิน และบัญชีที่รวมในรายงาน ตัวอย่างมีเงินสด 2,000 บาท และเงินในธนาคาร 8,000 บาท รวมเป็น 10,000 บาท เงินนี้ยกมาจากงวดก่อน ไม่ใช่เงินถวายที่ได้รับในสัปดาห์นี้
ตรวจยอดปิดครั้งก่อนกับเงินสดที่นับได้และรายการเดินบัญชี แยกรายการที่ยังต้องตรวจสอบไว้ให้เห็นชัด ไม่เพิ่มรายรับเพียงเพื่อทำให้ยอดตรง ตัวอย่างนี้ไม่มีเงินเพื่อพันธกิจมิชชั่นยกมาจากงวดก่อน
วันที่ในตัวอย่างใช้คริสต์ศักราช 2026 หากเอกสารต้นทางใช้พุทธศักราช ให้ตรวจปีและวันที่เดียวกันก่อนนำมาเปรียบเทียบ อย่าเปลี่ยนวันที่ทำรายการเพียงเพื่อให้ตรงกับวันที่พิมพ์รายงาน
2. เชื่อมยอดถวายกับใบตรวจนับ
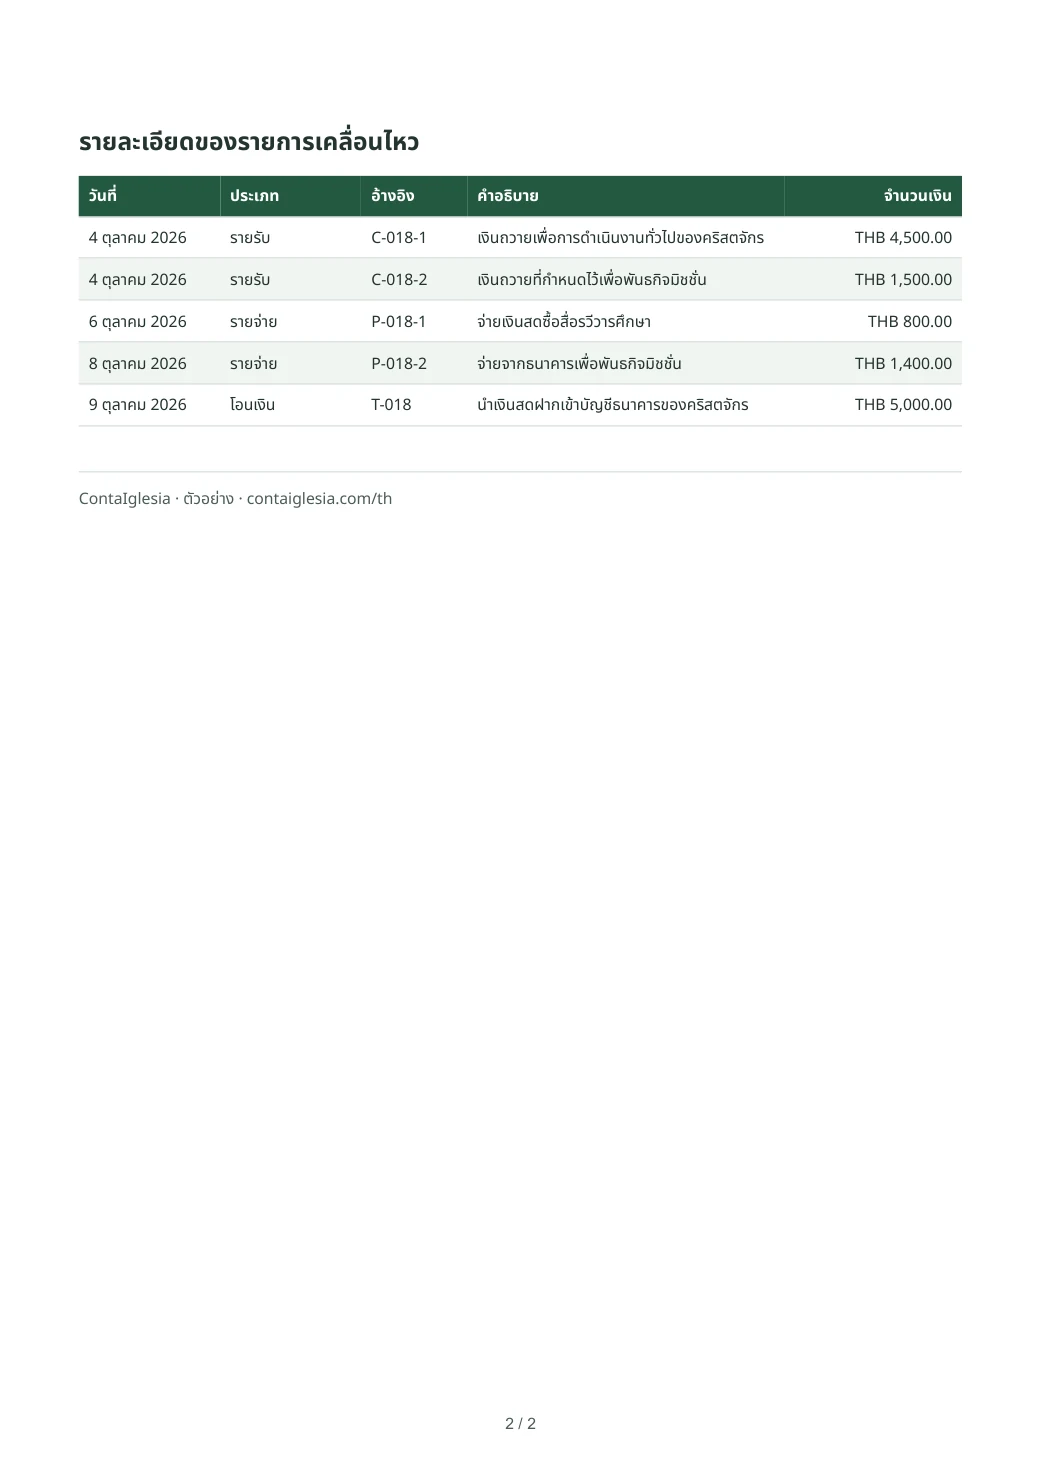
ใบตรวจนับ C-018 ระบุเงินสดที่ได้รับ 6,000 บาท แบ่งเป็นงานทั่วไป 4,500 บาท และพันธกิจมิชชั่น 1,500 บาท เก็บวันที่รับ วิธีรับเงิน ผู้ตรวจนับ และผู้ตรวจทานพร้อมเลขอ้างอิงเดียวกัน
แยกตามวัตถุประสงค์ได้สองบรรทัด แต่ยอดรับรวมยังเป็น 6,000 บาท หากเพิ่มประวัติการถวายของสมาชิกแต่ละคน รายละเอียดนั้นต้องอธิบายส่วนหนึ่งของยอดที่บันทึกแล้ว ไม่ใช่เพิ่มรายรับอีกรอบ
เงินถวายที่ไม่ระบุชื่อยังคงไม่ระบุชื่อ ไม่ควรคาดเดาว่าเป็นของใคร คำมั่นว่าจะถวายยังไม่ใช่เงินที่ได้รับ ส่วนภาพสลิปโอนเงินควรตรวจเทียบกับรายการรับเงินจริงก่อนยืนยัน
ยอดถวายรวมกับประวัติของสมาชิกอธิบายเงินก้อนเดียวกัน จึงไม่ควรบันทึกเป็นรายรับสองครั้ง
3. เก็บหลักฐานไว้กับการจ่ายแต่ละครั้ง
ตัวอย่างจ่ายเงินสด 800 บาทสำหรับสื่อรวีวารศึกษา และจ่ายจากธนาคาร 1,400 บาทเพื่อสนับสนุนพันธกิจมิชชั่น รวมจ่าย 2,200 บาท แต่ละรายการควรมีวันที่จ่าย ผู้รับ วัตถุประสงค์ จำนวนเงิน และบัญชีที่ใช้จ่าย
ใช้เลขอ้างอิงเชื่อมใบเสร็จ ใบแจ้งหนี้ และหลักฐานการชำระเงิน ภาพหลายใบอาจเป็นหลักฐานของการซื้อครั้งเดียว หากมีผู้สำรองจ่าย ให้แยกการซื้อกับการคืนเงินและตรวจวิธีบันทึกเพื่อไม่ให้นับค่าใช้จ่ายซ้ำ
หากจ่ายจริงแล้วแต่หลักฐานยังไม่ครบ ให้คงข้อมูลการจ่ายและระบุสิ่งที่ต้องติดตาม การไม่มีรูปใบเสร็จไม่ได้ทำให้เงินที่จ่ายไปกลับเข้าบัญชี
4. การนำฝากเปลี่ยนที่เก็บเงิน ไม่ได้เพิ่มรายรับ
เมื่อนำเงินสด 5,000 บาทฝากเข้าบัญชีของคริสตจักร เงินสดลดลง 5,000 บาท และยอดธนาคารเพิ่มขึ้นเท่ากัน ยอดเงินรวมไม่เปลี่ยน เก็บใบนำฝากและเชื่อมกับใบตรวจนับและรายการโอนระหว่างบัญชีของตนเอง
วันที่บนใบนำฝากอาจต่างจากวันที่ธนาคารแสดงรายการ ใช้จำนวนเงินและเลขอ้างอิงช่วยตรวจสอบ หากยังไม่ปรากฏในรายการเดินบัญชี ให้ติดตามต่อ ไม่บันทึกเป็นเงินถวายใหม่เมื่อธนาคารแสดงรายการในภายหลัง
รับเงินหนึ่งครั้ง แม้เงินจะย้ายจากกล่องรับถวายไปยังธนาคาร
5. ตรวจทั้งยอดคงเหลือและวัตถุประสงค์ของเงิน
เงินสดสุดท้ายคือ 2,200 บาท และธนาคาร 11,600 บาท รวม 13,800 บาท ตรงกับ 10,000 บาทยกมา บวกเงินรับ 6,000 บาท หักเงินจ่าย 2,200 บาท การฝาก 5,000 บาทไม่ทำให้ยอดรับเพิ่มขึ้น
เงินถวายเพื่อพันธกิจมิชชั่น 1,500 บาท ใช้ไป 1,400 บาท จึงเหลือ 100 บาทสำหรับวัตถุประสงค์นั้น จำนวนนี้รวมอยู่ในยอด 13,800 บาทแล้ว ไม่ต้องบวกเพิ่ม การอยู่ในบัญชีธนาคารเดียวกันไม่ได้หมายความว่าสามารถนำเงินทุกส่วนไปใช้กับงานทั่วไปได้
6. ทำรายงานที่ผู้ตรวจทานตามหลักฐานได้
แสดงช่วงเวลา ยอดยกมา รายรับ รายจ่าย และยอดคงเหลือ ใส่เลขอ้างอิงให้ผู้ตรวจทานค้นหลักฐานของแต่ละรายการได้ รายงานที่แบ่งปันกับสมาชิกคริสตจักรอาจแสดงยอดรวมตามประเภท โดยจำกัดชื่อและยอดถวายรายบุคคลไว้เฉพาะผู้มีสิทธิ์
กำหนดว่าใครบันทึก ใครอนุมัติ และใครตรวจทาน ให้สมาชิกทีมใช้บัญชีเข้าระบบของตนเอง หากยังใช้ไฟล์ร่วมกัน ให้ระบุไฟล์ฉบับหลักเพื่อไม่ให้เกิดหลายชุดที่ยอดไม่ตรงกัน
ลอง ContaIglesia ด้วยรายรับหนึ่งรายการ รายจ่ายหนึ่งรายการ และภาพหลักฐาน แล้วเปิดรายงานตรวจสอบ ทบทวนวันที่และจำนวนเงินที่สแกนได้ก่อนบันทึก PDF ในหน้านี้เป็นตัวอย่างการติดตามภายใน ไม่ใช่รายงานของผู้สอบบัญชีหรือเอกสารยืนยันสิทธิ์ลดหย่อนภาษี
สำหรับบัญชีของคริสตจักร
เริ่มด้วยรายรับและรายจ่ายอย่างละหนึ่งรายการ
บันทึกเงินรับและจ่าย แนบหลักฐาน แล้วตรวจรายงาน ทดลองใช้ ContaIglesia 14 วันโดยไม่ต้องใช้บัตรชำระเงิน
ไม่มีการเรียกเก็บเงินอัตโนมัติเมื่อสิ้นสุดการทดลองบนเว็บ
คำถามที่พบบ่อย
ต้องสร้างรายรับใหม่สำหรับสมาชิกทุกคนหรือไม่?
ไม่จำเป็นเสมอไป สามารถบันทึกยอดถวายรวมแล้วเชื่อมรายละเอียดรายบุคคลกับยอดนั้น เงินที่อยู่ในยอดรวมแล้วไม่ควรเพิ่มรายรับซ้ำ
ยังใช้ซองถวายและใบตรวจนับกระดาษได้หรือไม่?
ได้ ใช้เลขอ้างอิงเชื่อมเอกสารกับรายการและใบนำฝาก และจำกัดการเข้าถึงเอกสารที่มีข้อมูลส่วนบุคคล
สลิปโอนเงินถือเป็นการยืนยันยอดรับทันทีหรือไม่?
ควรตรวจสอบผู้รับ จำนวนเงิน วันที่ และรายการเงินจริงก่อนยืนยัน ไม่ควรเพิ่มรายรับจากภาพซ้ำโดยไม่ตรวจว่ารายการนั้นเคยบันทึกแล้วหรือยัง
รายงานนี้ใช้แทนเอกสารภาษีได้หรือไม่?
ตัวอย่างนี้ใช้เพื่ออธิบายการบันทึกและตรวจสอบภายใน เอกสารทางการที่ต้องใช้ขึ้นอยู่กับองค์กรและหน่วยงานผู้รับ จึงต้องตรวจข้อกำหนดเหล่านั้นแยกต่างหาก