 ContaIglesia
1. 先核对期初已有的资金
选定起始日期,分别核对该日的现金和银行余额。本例有现金 500 元、银行存款 4,500 元,合计期初余额 5,000 元。这些是上期留下的资金,不是本周新收到的奉献。
接手记录时,也应了解尚未核实的存款、缺少单据的已付款项和指定用途资金。本例假设上期没有宣教余款。发现差异时保留待核对说明,不要为了让总数相等而临时增加一笔收入或支出。
2. 把奉献总额与个人明细对应起来
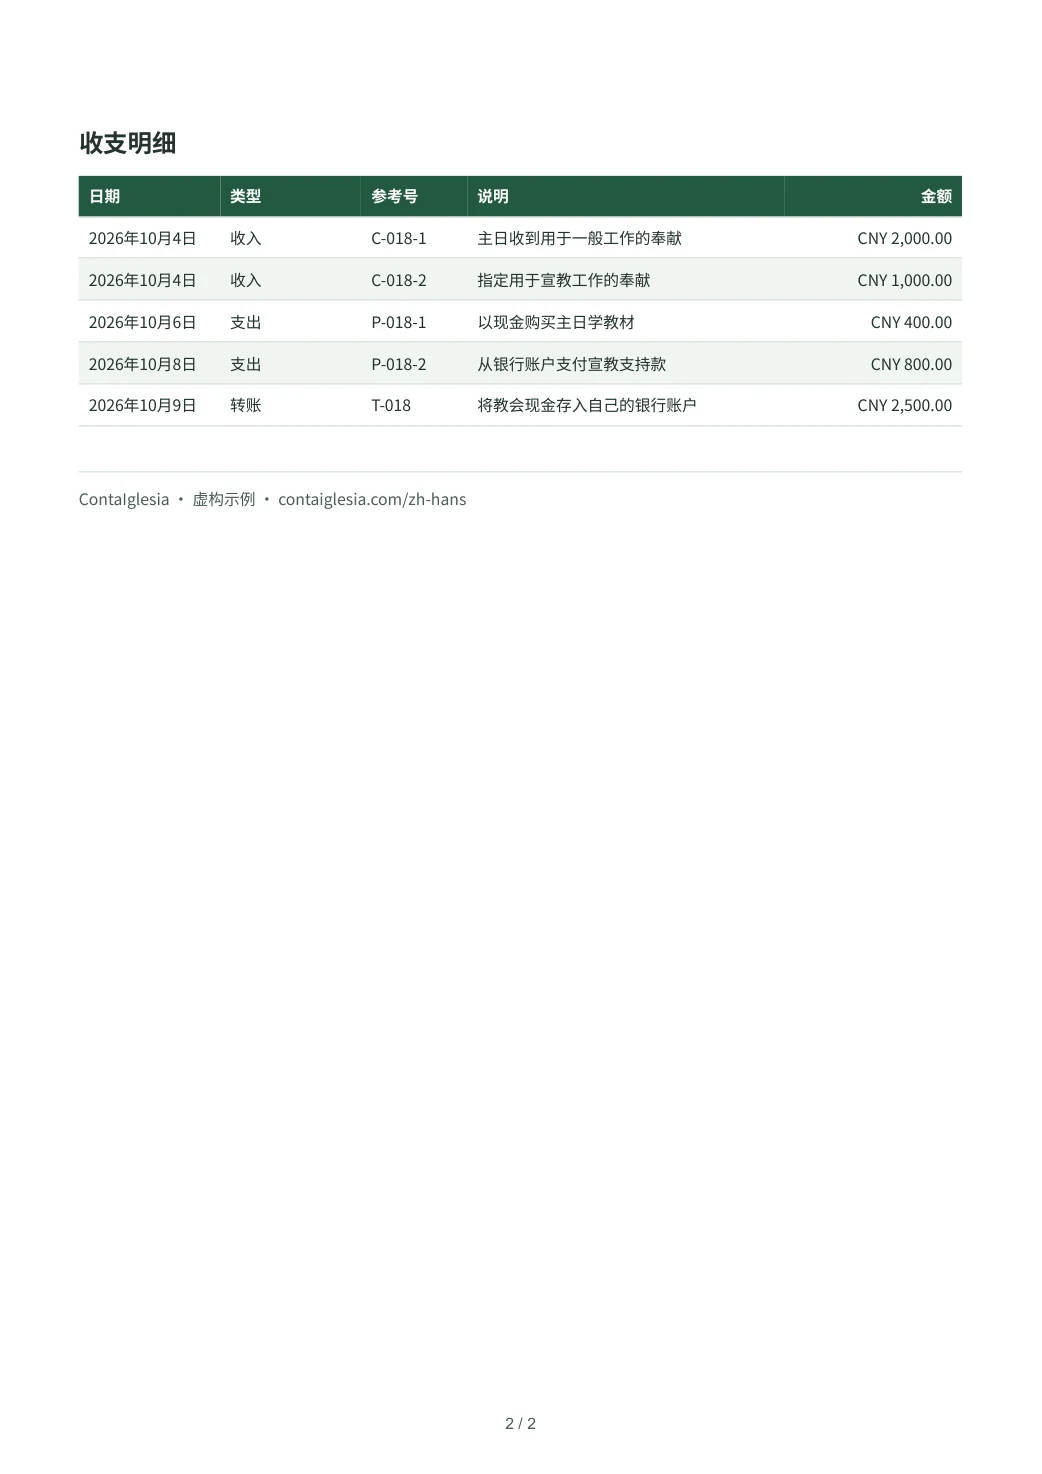
点收表应记录日期、金额、收款方式及核对人员,并使用可在账目中找到的编号。本例点收表 C-018 收到现金 3,000 元,其中一般奉献 2,000 元,指定宣教奉献 1,000 元。
奉献信封上的姓名和金额可以作为这笔总收入的明细。补录某位成员的姓名,不应再次增加教会收入。未署名的奉献可以保持匿名,不必猜测或编造奉献者。
承诺以后奉献的金额与实际收到的款项分开记录。成员发来消息或图片有助于查找,但仍需确认资金是否已经收到。待核实款项不应直接算入可用余额。
总额和个人明细描述的是同一笔资金。不要把主日奉献总额与已包含在其中的个人奉献再相加。
3. 让支出说明和凭证留在一起
本例以现金支付主日学教材 400 元,并从银行支付宣教支持款 800 元,合计支出 1,200 元。每条记录都应说明日期、收款方、用途、金额以及付款账户。
把发票、收据或付款证明关联到对应支出。主日学教材比仅写购买物品更容易让接手人员理解。如果同工先垫付再报销,应保留两者的对应关系,避免同一张单据记成两次支出。
如果确已付款但凭证尚未取得,应分别说明付款事实和单据待补状态。扫描器识别出的日期、金额和币种也要复核后再保存,尤其要留意模糊照片和小数点。
4. 现金存入银行不是新收入
将现金 2,500 元存入教会自己的银行账户。现金减少 2,500 元,银行增加 2,500 元,教会资金总额并不因内部转移而改变。
保留存款凭证,并与原点收表关联。如果银行流水次日才显示到账,应核对日期和参考编号,不能因为显示时间不同就再记一笔奉献收入。
若奉献直接进入银行账户,应按实际收款账户记录,不要先虚增现金收入,再增加银行收入。此处说明的是记账原则,并不表示软件已自动连接银行或任何本地支付平台。
存款完成后,本周收入仍是 3,000 元,而不是 5,500 元。
5. 分清资金在哪里,以及资金用来做什么
收款、两笔支出和存款完成后,现金剩余 600 元,银行余额 6,200 元,合计 6,800 元。另一种核对方式是期初 5,000 元加收入 3,000 元,减支出 1,200 元。两种结果应相同。
宣教奉献收到 1,000 元,已经使用 800 元,还剩 200 元用于宣教。这 200 元已包含在 6,800 元总余额中,不能再加到总余额上。
同一银行账户可能同时保管一般资金和指定用途资金。因此,银行余额并不自动等于可以随意调配的金额。保留用途明细;需要改变用途时,先核对原有约定和教会的审批安排。
6. 提供可以追溯到原始记录的报告
报告应列明期间、期初余额、收入、支出及期末余额,并保留通往点收表、收据或银行记录的参考编号。下方 PDF 的第一页是摘要,第二页列出五条记录。
对尚未完成的核对事项作简短说明,例如待确认的存款或待补的凭证。按照教会的分工,由另一位负责人员复核后再提交。若提交后需要更正,应区分新版本并保留修改原因。
向全体会众展示的报告不必包含每位成员的姓名和奉献金额。个人明细只供获授权人员或本人查阅,团队成员应使用各自账户,避免共用密码。
可以先在 ContaIglesia 中录入少量收支、附上凭证,再检查报告是否符合教会的实际工作。本例用于内部记录,不是税务申报文件,也不表示满足任何地区的全部法定要求。
使用教会自己的记录
先录入一笔,再查看报告。
记录收入或支出,附上凭证并核对报告。ContaIglesia 提供 14 天网页试用,无需付款卡。
网页试用结束时不会自动扣费。
常见问题
每位成员的奉献都必须成为一笔新的收入吗?
不一定。如果主日奉献总额已经入账,个人金额可以作为该笔收入的明细。补录明细时,应检查收入总额没有被重复增加。
部分奉献没有署名怎么办?
保留金额并注明未识别,不要随意归给某个人。即使不能识别所有奉献者,点收总额仍应与实际收到的资金一致。
只能使用人民币吗?
本例采用 CNY 展示数字。实际工作应使用教会账目的币种,不应把不同币种直接相加。只更改货币符号,并不等于完成汇率换算。
仍然使用纸质点收表和奉献信封可以吗?
可以。使用编号把纸质资料与总收入、个人明细及银行存款关联起来。含有个人姓名的资料应限制访问范围。