 ContaIglesia
١. راجع الرصيد الموجود عند بداية الفترة
حدد تاريخ البداية، ثم طابق النقد الموجود ورصيد الحساب البنكي في ذلك التاريخ. في المثال يوجد 2,000 جنيه نقدًا و8,000 جنيه في البنك. مجموعهما 10,000 جنيه هو الرصيد الافتتاحي، وليس إيرادًا جديدًا لهذا الأسبوع.
عند استلام المسؤولية، راجع أيضًا الإيداعات التي لم تظهر بعد، والمصروفات التي تنتظر مستندًا، والأموال المخصصة لغرض معين. نفترض هنا عدم وجود رصيد سابق مخصص للإرساليات. إذا بقي فرق غير مفهوم، سجله للمتابعة بدل إضافة إيراد أو مصروف فقط لجعل المجموع متطابقًا.
٢. اربط إجمالي العطايا بتفاصيلها
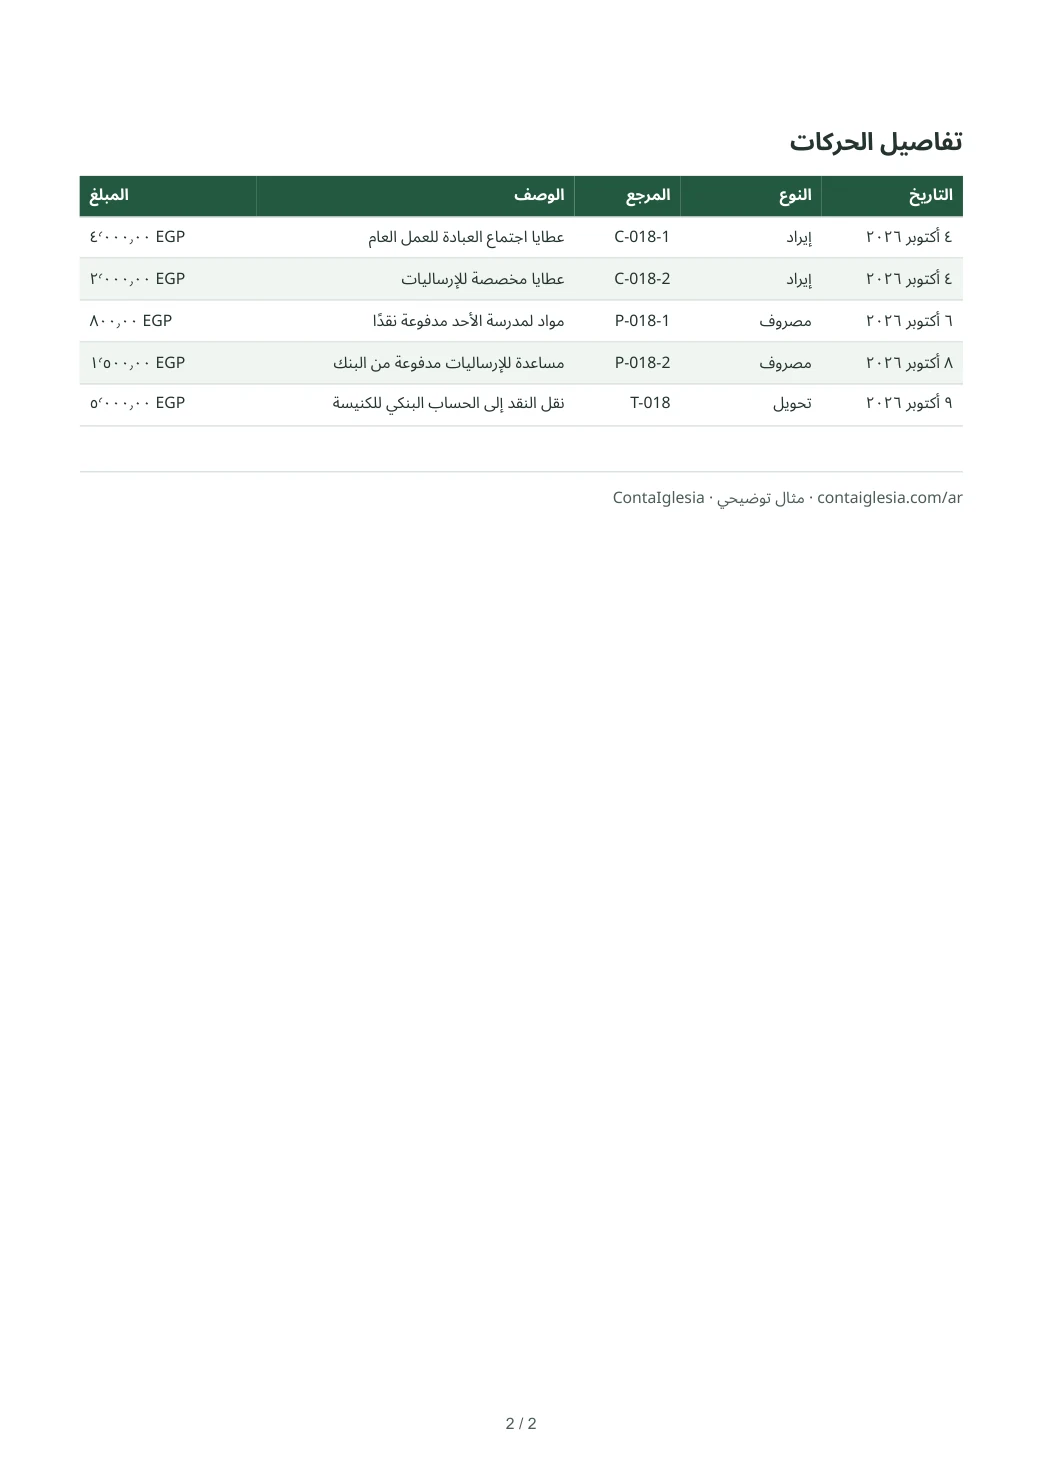
تتضمن ورقة العد التاريخ والمبلغ وطريقة الاستلام ومن قام بالمراجعة. استخدم رقمًا مرجعيًا يظهر كذلك في السجل المالي. في مثالنا تحمل الورقة C-018 مبلغ 6,000 جنيه نقدًا: 4,000 للعمل العام و2,000 للإرساليات.
يمكن أن تُحفظ أسماء أصحاب المظاريف ومبالغهم كتفاصيل لهذا الإجمالي المسجل. إضافة اسم شخص إلى التفاصيل لا ينبغي أن تزيد إيرادات الكنيسة مرة أخرى. أما العطاء الذي لا يحمل اسمًا فيبقى دون اسم، من غير نسبته إلى شخص بالتخمين.
الوعد بالعطاء لاحقًا يختلف عن المال المستلم. وقد تساعد رسالة أو صورة إيصال في البحث، لكنها لا تغني عن التأكد من وصول المبلغ فعلًا. احتفظ بما ينتظر التحقق منفصلًا عن الرصيد المتاح.
الإجمالي والتفاصيل يشرحان المال نفسه. لا تجمع إجمالي عطايا الاجتماع مع مبالغ المساهمين وكأنهما إيرادان مختلفان.
٣. احفظ سبب المصروف ومستنده معًا
دفعت الكنيسة 800 جنيه نقدًا لشراء مواد لمدرسة الأحد، و1,500 جنيه من البنك لدعم الإرساليات. مجموع المصروفات 2,300 جنيه. يبين كل سجل التاريخ والمستفيد والغرض والمبلغ والحساب الذي خرج منه المال.
أرفق الفاتورة أو دليل الدفع بالمصروف نفسه. وصف مثل مواد لمدرسة الأحد أوضح عند المراجعة من كلمة مشتريات وحدها. وإذا دفع أحد أعضاء الفريق من ماله ثم استرد المبلغ، اربط الاسترداد بالشراء حتى لا يُحتسب المصروف مرتين.
إن لم يصل المستند بعد، وضح أن الدفع تم وأن المستند قيد المتابعة. وعند قراءة صورة بواسطة الماسح، راجع التاريخ والمبلغ والعملة قبل الحفظ؛ فالبيانات المقترحة تحتاج إلى مراجعة الشخص المسؤول.
٤. الإيداع في البنك لا ينشئ إيرادًا جديدًا
نُقل 5,000 جنيه من النقد إلى الحساب البنكي للكنيسة. ينخفض النقد بهذا المبلغ ويزيد البنك بالمبلغ نفسه. لا يتغير مجموع أموال الكنيسة بسبب هذا النقل الداخلي.
احتفظ بإيصال الإيداع مع مرجع ورقة العد. وإذا ظهر الإيداع في كشف البنك في اليوم التالي، راجع التاريخ والمرجع قبل تعديل الأرقام. لا تسجل إيرادًا آخر لتعويض تأخر ظهوره في الكشف.
إذا وصل العطاء مباشرة إلى حساب الكنيسة، فسجله كاستلام في ذلك الحساب. لا تضفه أولًا إلى النقد ثم تسجله مرة أخرى كعطاء بنكي. متابعة طريقة الدفع لا تعني أن البرنامج متصل تلقائيًا بالبنك أو بخدمة الدفع.
تبقى إيرادات الأسبوع 6,000 جنيه بعد الإيداع، ولا تصبح 11,000 جنيه.
٥. ميّز بين مكان المال والغرض المخصص له
بعد العطايا والمصروفات والإيداع، يبقى 2,200 جنيه نقدًا و11,500 جنيه في البنك. المجموع 13,700 جنيه. وهو يساوي الرصيد الافتتاحي 10,000، مضافًا إليه إيراد 6,000، ومطروحًا منه مصروف 2,300.
من مبلغ 2,000 جنيه المخصص للإرساليات، صُرف 1,500. تبقى 500 جنيه للغرض نفسه. هذه الـ500 موجودة بالفعل ضمن رصيد 13,700، وليست مبلغًا يضاف إليه.
قد يجمع حساب بنكي واحد أموال العمل العام وأموال غرض محدد. لذلك لا يبين رصيد البنك وحده ما يمكن استخدامه في احتياج آخر. احفظ تفاصيل الأغراض، وراجع الشروط وموافقة المسؤولين قبل تغيير وجهة المبلغ.
٦. قدم تقريرًا يمكن مراجعته من المستندات
يبين التقرير الفترة والرصيد الافتتاحي والإيرادات والمصروفات والرصيد النهائي. اجعل الأرقام المرجعية طريقًا إلى ورقة العد والفاتورة وإثبات البنك. في ملف PDF أدناه، تعرض الصفحة الأولى الملخص والثانية خمس عمليات.
اشرح باختصار ما بقي معلقًا، كإيداع ينتظر المطابقة أو مستند لم يصل بعد. يراجع شخص مسؤول آخر التقرير وفق ترتيب الكنيسة قبل عرضه. وإذا حدث تصحيح بعد ذلك، ميّز النسخة الجديدة واحتفظ بسبب التعديل.
لا يحتاج التقرير العام إلى عرض أسماء كل المساهمين ومبالغهم. احفظ التفاصيل الشخصية لمن لديهم صلاحية، وأرسل لكل شخص ما يخصه فقط. يستخدم أعضاء الفريق حساباتهم الفردية بدل مشاركة كلمة مرور واحدة.
يمكن تجربة ContaIglesia بإضافة إيرادات ومصروفات محددة، وإرفاق مستنداتها، ثم مراجعة التقرير. المثال للتسجيل الداخلي وليس إقرارًا ضريبيًا أو شهادة بالامتثال لجميع متطلبات بلد معين.
مع سجلات كنيستك
ابدأ بعملية، ثم راجع التقرير.
أضف إيرادًا أو مصروفًا، وأرفق مستنده، ثم طابق التقرير. يمكنك تجربة ContaIglesia على الويب لمدة 14 يومًا دون بطاقة دفع.
لا يُحصّل اشتراك تلقائيًا عند انتهاء تجربة الويب.
أسئلة شائعة
هل يجب تسجيل عطية كل عضو كإيراد جديد؟
لا. إذا سبق تسجيل إجمالي العطايا، يمكن أن يكون مبلغ العضو جزءًا من تفاصيل ذلك الإجمالي. تحقق من أن إضافة التفاصيل لا تزيد الإيراد مرة ثانية.
كيف نتعامل مع العطايا التي لا تحمل اسمًا؟
احتفظ بالمبلغ دون ربطه بشخص مجهول. لا تخمن اسم المعطي. ينبغي أن يطابق إجمالي الاستلام المال الفعلي حتى مع وجود مبالغ غير مسماة.
هل الجنيه المصري هو العملة الوحيدة؟
استُخدم الجنيه المصري في هذا المثال فقط. اختر عملة سجلات كنيستك، ولا تجمع عملات مختلفة دون معالجة تحويل واضحة. تغيير رمز العملة وحده لا يحول قيمة المبلغ.
هل يمكن الاستمرار بالمظاريف وورق العد؟
نعم. ضع مرجعًا يسمح بربط الورقة بإجمالي الاستلام والتفاصيل والإيداع البنكي. واحفظ الأوراق التي تحتوي على أسماء في مكان لا يصل إليه إلا المخولون.