 ContaIglesia
1. தொடக்கத்தில் இருந்த பணத்தைச் சரிபார்க்கவும்
ஒரு தொடக்கத் தேதியைத் தேர்ந்தெடுத்து, அன்றைய கையிருப்பையும் வங்கி இருப்பையும் உறுதிசெய்யவும். இங்கே கையில் ₹5,000, வங்கியில் ₹45,000 உள்ளன. மொத்தம் ₹50,000 என்பது தொடக்க இருப்பு; அது இந்த வாரத்தின் புதிய வரவு அல்ல.
பொறுப்பை ஏற்கும்போது, இன்னும் உறுதியாகாத வங்கி வைப்புகள், சான்று வரவேண்டிய செலவுகள், குறிப்பிட்ட நோக்கத்திற்காக ஒதுக்கிய பணம் ஆகியவற்றையும் பார்க்கவும். இந்த எடுத்துக்காட்டில் முந்தைய காலத்திலிருந்து நற்செய்திப் பணிக்கான இருப்பு இல்லை. புரியாத வேறுபாட்டை விசாரிக்கக் குறித்துவைக்கவும்; கணக்கு சரியாகத் தோன்றுவதற்காக மட்டும் புதிய வரவு அல்லது செலவைச் சேர்க்க வேண்டாம்.
2. காணிக்கையின் மொத்தத்தையும் தனிநபர் விவரத்தையும் இணைக்கவும்
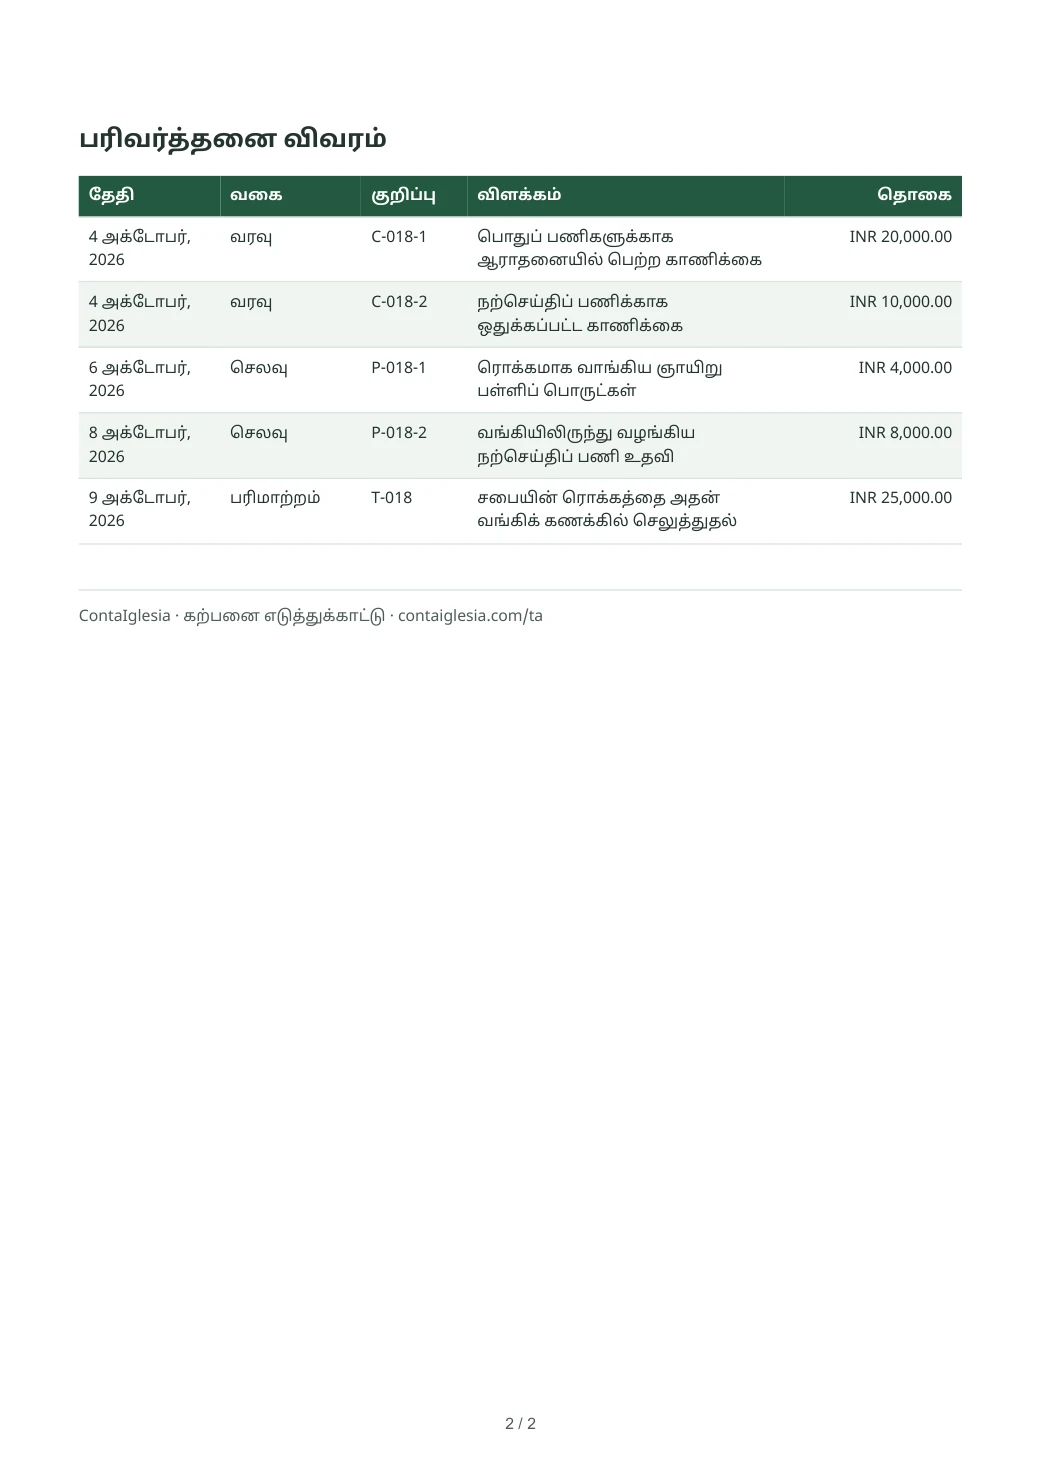
எண்ணிக்கைத் தாளில் தேதி, மொத்தம், பெற்ற முறை, சரிபார்த்தவர்கள் ஆகியவை இருக்கட்டும். அதே குறிப்பெண்ணை கணக்கிலும் பயன்படுத்தவும். இங்கே C-018 தாளில் ₹30,000 ரொக்கம் உள்ளது: பொதுப் பணிகளுக்கு ₹20,000, நற்செய்திப் பணிக்கு ₹10,000.
உறைகளில் உள்ள பெயர்களும் தொகைகளும், ஏற்கெனவே பதிவு செய்த மொத்தத்தின் விவரமாக இருக்கலாம். உறுப்பினரின் பெயரைச் சேர்ப்பதால் சபையின் வரவு மீண்டும் அதிகரிக்கக்கூடாது. பெயரில்லாத காணிக்கைக்கு ஊகித்து ஒருவரின் பெயரைச் சேர்க்க வேண்டியதில்லை.
பிறகு கொடுப்பதாகக் கூறிய தொகையும் உண்மையில் பெற்ற தொகையும் வேறு. செய்தி அல்லது படச்சான்று சரிபார்ப்பிற்கு உதவும்; ஆனால் பணம் வந்து சேர்ந்ததைக் கண்டறிய வேண்டும். சரிபார்க்கப்படாத தொகையை உடனே செலவிடக்கூடிய இருப்பில் சேர்க்க வேண்டாம்.
மொத்தக் காணிக்கையும் அதில் அடங்கிய தனிநபர் தொகைகளும் ஒரே பணத்தை விளக்குகின்றன. அவற்றை இரண்டு வரவுகளாகக் கூட்ட வேண்டாம்.
3. செலவின் காரணத்துடன் சான்றையும் வைத்திருக்கவும்
ஞாயிறு பள்ளிப் பொருட்களுக்கு ₹4,000 ரொக்கமாகவும் நற்செய்திப் பணி உதவிக்கு ₹8,000 வங்கியிலிருந்தும் வழங்கப்படுகிறது. மொத்தச் செலவு ₹12,000. ஒவ்வொரு பதிவிலும் தேதி, பணம் பெற்றவர், நோக்கம், தொகை, பணம் சென்ற கணக்கு ஆகியவை தெளிவாக இருக்கட்டும்.
ரசீது அல்லது பணம் வழங்கிய சான்றை அந்தச் செலவுடன் இணைக்கவும். பொருட்கள் என்று மட்டும் எழுதுவதைவிட ஞாயிறு பள்ளிப் பொருட்கள் என்பது அறிக்கையைப் புரிந்துகொள்ள உதவும். ஒருவர் தனது பணத்தில் வாங்கியதைச் சபை திருப்பிக் கொடுத்தால், வாங்கிய பதிவையும் திருப்பிக் கொடுத்ததையும் தொடர்புபடுத்தி, ஒரே செலவு இருமுறை வராமல் கவனிக்கவும்.
சான்று இன்னும் கிடைக்காவிட்டால், பணம் வழங்கிய உண்மையையும் சான்று நிலுவையில் இருப்பதையும் தனித்தனியாகக் குறிப்பிடவும். ஸ்கேனர் படித்த தேதி, தொகை, நாணயம் ஆகியவற்றையும் சேமிப்பதற்கு முன் சரிபார்க்கவும்.
4. கையிருப்பை வங்கியில் செலுத்துவது புதிய வரவு அல்ல
சபையின் ரொக்கத்திலிருந்து ₹25,000 அதன் வங்கிக் கணக்கில் செலுத்தப்படுகிறது. கையிருப்பு ₹25,000 குறைகிறது; வங்கி இருப்பு அதே அளவு அதிகரிக்கிறது. இந்த உள் பணமாற்றத்தால் சபையின் மொத்தப் பணம் மாறாது.
வங்கி வைப்பு ரசீதை மூல எண்ணிக்கைத் தாளுடன் தொடர்புபடுத்தவும். அடுத்த நாளில்தான் வங்கி அறிக்கையில் தெரிந்தால், தேதி மற்றும் குறிப்பெண்ணைப் பார்த்துப் பொருத்தவும். தாமதமாகத் தெரிவதற்காக மற்றொரு வரவை உருவாக்க வேண்டாம்.
காணிக்கை நேரடியாக வங்கிக்கு வந்தால், உண்மையில் பெற்ற வங்கிக் கணக்கிலேயே பதிவு செய்யவும். முதலில் ரொக்க வரவாகவும் மறுபடியும் வங்கி வரவாகவும் அதே தொகையைச் சேர்க்க வேண்டாம். இது பதிவுமுறையை விளக்கும் எடுத்துக்காட்டு; வங்கி அல்லது பணப்பரிவர்த்தனைச் சேவையுடன் தானியங்கி இணைப்பு இருப்பதாகக் கூறவில்லை.
வங்கியில் செலுத்திய பிறகும் வாரத்தின் வரவு ₹30,000 தான்; அது ₹55,000 ஆகாது.
5. பணம் இருக்கும் இடத்தையும் அதன் நோக்கத்தையும் வேறுபடுத்தவும்
வரவு, இரண்டு செலவுகள், வங்கி வைப்பு ஆகியவற்றுக்குப் பிறகு கையில் ₹6,000 மற்றும் வங்கியில் ₹62,000 உள்ளன. மொத்தம் ₹68,000. தொடக்க இருப்பு ₹50,000 உடன் வரவு ₹30,000 சேர்த்து, செலவு ₹12,000 கழித்தாலும் இதே முடிவு கிடைக்கும்.
நற்செய்திப் பணிக்காக வந்த ₹10,000 இல் ₹8,000 பயன்படுத்தப்பட்டுள்ளது. மீதமுள்ள ₹2,000 அதே நோக்கத்திற்கானது. அது ஏற்கெனவே ₹68,000 மொத்த இருப்பில் உள்ளது; மொத்தத்திற்கு மேலாக மீண்டும் சேர்க்க வேண்டாம்.
ஒரே வங்கிக் கணக்கில் பொதுப் பணிக்கான பணமும் குறிப்பிட்ட நோக்கத்திற்கான பணமும் இருக்கலாம். எனவே வங்கி இருப்பு முழுவதையும் வேறு தேவைக்குப் பயன்படுத்தலாம் என்று கருத முடியாது. நோக்கத்தின் விவரத்தை வைத்திருந்து, மாற்றுவதற்கு முன் கொடுக்கப்பட்ட நிபந்தனைகளையும் சபையின் ஒப்புதலையும் பார்க்கவும்.
6. மூலப் பதிவுகளுடன் சரிபார்க்கக்கூடிய அறிக்கையை வழங்கவும்
அறிக்கையில் காலப்பகுதி, தொடக்க இருப்பு, வரவு, செலவு, இறுதி இருப்பு ஆகியவற்றைக் காட்டவும். குறிப்பெண் வழியாக எண்ணிக்கைத் தாள், ரசீது அல்லது வங்கிப் பதிவைத் தேட முடியும் வகையில் வைத்திருக்கவும். கீழே உள்ள PDF இன் முதல் பக்கம் சுருக்கம்; இரண்டாவது பக்கத்தில் ஐந்து பதிவுகள் உள்ளன.
உறுதிப்படுத்தப்படாத வங்கி வைப்பு அல்லது வரவேண்டிய ரசீது போன்ற நிலுவைகளைச் சுருக்கமாக விளக்கவும். சபையின் நடைமுறைக்கு ஏற்ப மற்றொரு பொறுப்பாளர் அறிக்கையைச் சரிபார்க்கட்டும். பின்னர் திருத்தம் ஏற்பட்டால், புதிய பதிப்பையும் திருத்தக் காரணத்தையும் தெளிவாக வைத்திருக்கவும்.
சபைக்கான பொதுச் சுருக்கத்தில் ஒவ்வொரு உறுப்பினரின் பெயரும் காணிக்கைத் தொகையும் தேவையில்லை. தனிப்பட்ட விவரங்களை அனுமதி உள்ளவர்களுக்கு அல்லது சம்பந்தப்பட்ட நபருக்கு மட்டும் வழங்கவும். குழுவினர் ஒரு கடவுச்சொல்லைப் பகிர்வதற்குப் பதிலாகத் தங்கள் கணக்குகளைப் பயன்படுத்தட்டும்.
ContaIglesia இல் சில வரவு செலவுகளைப் பதிவு செய்து, சான்றுகளை இணைத்து, அறிக்கையைப் பார்த்து தொடங்கலாம். இந்த எடுத்துக்காட்டு உள் பதிவிற்கானது; இது வரிச்சான்று அல்ல, எந்த நாட்டின் அனைத்து சட்டத் தேவைகளையும் நிறைவேற்றுவதாகவும் கூறவில்லை.
உங்கள் சபையின் பதிவுகளுடன்
ஒரு பதிவுடன் தொடங்கி அறிக்கையைப் பார்க்கவும்.
வரவு அல்லது செலவைப் பதிவு செய்து, சான்றை இணைத்து, அறிக்கையைச் சரிபார்க்கவும். ContaIglesia ஐ இணையத்தில் 14 நாட்கள் கட்டண அட்டை இல்லாமல் முயற்சிக்கலாம்.
இணையச் சோதனை முடிந்ததும் தானாகக் கட்டணம் வசூலிக்கப்படாது.
பொதுவான கேள்விகள்
ஒவ்வொரு உறுப்பினரின் காணிக்கையும் புதிய வரவாக வேண்டுமா?
அவசியமில்லை. மொத்தக் காணிக்கை ஏற்கெனவே பதிவாகியிருந்தால், உறுப்பினரின் தொகை அதன் விவரமாக இருக்கலாம். விவரம் சேர்க்கும்போது மொத்த வரவு மறுபடியும் அதிகரிக்கவில்லை என்பதைச் சரிபார்க்கவும்.
பெயரில்லாத காணிக்கையை எப்படி வைத்திருக்கலாம்?
அந்தத் தொகையை ஒருவருடன் இணைக்காமல் வைத்திருக்கலாம். பெயரை ஊகிக்க வேண்டாம். சில பெயர்கள் தெரியாவிட்டாலும் உண்மையில் பெற்ற மொத்தப் பணம் சரியாக இருக்க வேண்டும்.
இந்திய ரூபாயில் மட்டும்தான் பதிவு செய்ய முடியுமா?
இந்த எடுத்துக்காட்டில் INR பயன்படுத்தப்பட்டுள்ளது. உங்கள் சபையின் கணக்கு நாணயத்தைத் தேர்ந்தெடுக்கவும். வெவ்வேறு நாணயங்களை மாற்றுக் கணக்கீடு இல்லாமல் கூட்ட வேண்டாம்; நாணயக் குறியை மட்டும் மாற்றுவது மதிப்பை மாற்றாது.
காகித எண்ணிக்கைத் தாள்களையும் உறைகளையும் தொடரலாமா?
ஆம். மொத்த வரவு, தனிநபர் விவரம், வங்கி வைப்பு ஆகியவற்றை இணைக்கும் குறிப்பெண்ணைப் பயன்படுத்தவும். பெயர்கள் உள்ள ஆவணங்களை அனுமதிக்கப்பட்டவர்கள் மட்டுமே அணுகும் வகையில் வைக்கவும்.