 ContaIglesia
1. Mit einem nachvollziehbaren Anfangsbestand beginnen
Für den Beginn des Zeitraums werden 600 Euro in der Kasse und 2.400 Euro auf dem Bankkonto festgestellt. Diese 3.000 Euro stammen aus dem vorherigen Zeitraum. Sie werden als Anfangsbestand übernommen und nicht erneut als aktuelle Spende verbucht.
Zur Übergabe gehören auch offene Erstattungen, noch nicht zugeordnete Belege und bereits zugesagte Verwendungszwecke. In diesem Beispiel gibt es zu Beginn keinen Restbetrag für die Mission. Wenn ein Betrag ungeklärt ist, bleibt die Differenz sichtbar, bis die Unterlagen geprüft sind. Ein passender Endbetrag allein macht eine Aufzeichnung noch nicht nachvollziehbar.
2. Die gezählte Kollekte mit ihrer Aufteilung verbinden
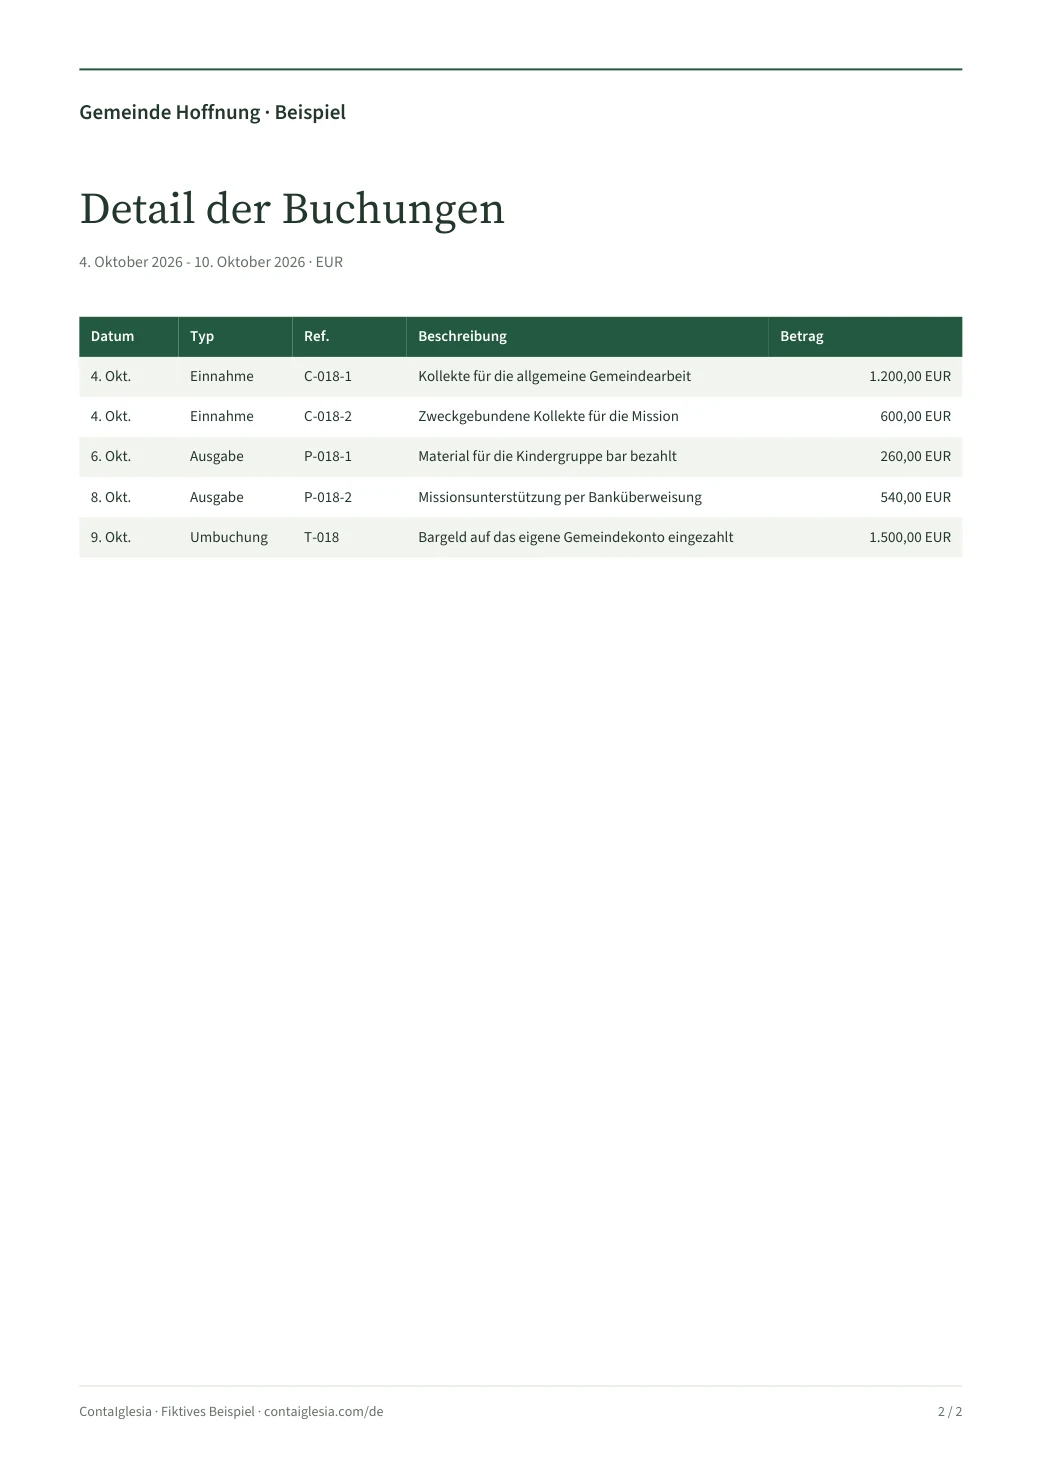
Im Zählprotokoll C-018 stehen Datum, gezählter Betrag, Zahlungsweg und die Personen, die die Zählung bestätigt haben. Insgesamt wurden 1.800 Euro bar empfangen: 1.200 Euro für die allgemeine Gemeindearbeit und 600 Euro für die Mission. Die beiden Verwendungszwecke ergeben zusammen den einmal gezählten Betrag.
Für eine private Spenderübersicht können einzelne Beiträge dem bereits erfassten Gesamtbetrag zugeordnet werden. Dadurch entsteht keine zweite Einnahme. Bei anonymen Beiträgen bleibt die Person offen; ein fehlender Name ist kein Grund, die Spende jemandem zuzuweisen.
Eine angekündigte Überweisung oder Spendenzusage gehört noch nicht zum vorhandenen Geld. Erst der tatsächliche Eingang erhöht in dieser Übersicht den Bestand. Datum und Bezug zum Zählprotokoll helfen, spätere Bankeingänge zuzuordnen.
Spender, Verwendungszweck und Zahlungsweg beantworten unterschiedliche Fragen. Ihre Angaben ergänzen denselben Vorgang, statt den Betrag mehrfach zu zählen.
3. Jede Ausgabe zu ihrem Beleg und Zahlungsweg führen
Die Gemeinde zahlt 260 Euro für Material der Kindergruppe aus der Kasse. Weitere 540 Euro gehen vom Bankkonto als Missionsunterstützung ab. Beide Ausgaben zusammen ergeben 800 Euro. Die Aufzeichnung nennt Datum, Empfänger, Zweck, Betrag und das belastete Konto.
Ein Belegfoto sollte zum passenden Vorgang gehören und lesbar sein. Bei einer privaten Auslage muss erkennbar bleiben, ob der Kauf oder die spätere Erstattung erfasst wird. Derselbe Kassenbon darf nicht zwei Ausgaben erklären, nur weil ihn zwei Personen hochgeladen haben.
Fehlt noch ein Beleg, wird die tatsächlich erfolgte Zahlung nicht verschwiegen. Stattdessen werden die fehlende Unterlage und die zuständige Person für die Klärung festgehalten. Eine automatische Erkennung kann beim Übertragen helfen; Datum, Währung und Betrag müssen vor dem Speichern geprüft werden.
4. Die Einzahlung als Bewegung zwischen eigenen Konten behandeln
Von der Kasse werden 1.500 Euro auf das Bankkonto der Gemeinde eingezahlt. Die Kasse nimmt um 1.500 Euro ab, die Bank nimmt um denselben Betrag zu. Insgesamt hat die Gemeinde dadurch nicht mehr Geld. Deshalb wird diese Bewegung von den Einnahmen aus Kollekten und Spenden getrennt.
Der Einzahlungsbeleg verweist auf den Kassenabgang und das Zählprotokoll. Ist die Einzahlung auf dem Kontoauszug erst später sichtbar, bleibt sie bis zum Abgleich als noch nicht bestätigte Bewegung nachvollziehbar. Eine weitere Einnahme anzulegen würde den fehlenden Abgleich nur verdecken.
Nach der Einzahlung enthält die Übersicht weiterhin 1.800 Euro Einnahmen, nicht 3.300 Euro.
5. Endbestand und zweckgebundenen Rest getrennt erklären
Am Ende liegen 640 Euro in der Kasse und 3.360 Euro auf dem Bankkonto. Zusammen sind das 4.000 Euro. Der Abgleich mit Anfangsbestand, Einnahmen und Ausgaben führt zum gleichen Ergebnis. Er bezieht sich auf dieselben Konten und denselben Zeitraum.
Von den 600 Euro für die Mission wurden 540 Euro verwendet. Die verbleibenden 60 Euro sind weiterhin diesem Zweck zugeordnet. Sie sind bereits in den 4.000 Euro enthalten und werden nicht zusätzlich addiert. Wo das Geld liegt und wofür es vorgesehen ist, bleiben getrennte Informationen.
Ein einzelnes Bankkonto kann somit Geld für mehrere Zwecke enthalten. Für die interne Übersicht ist entscheidend, dass die Zuordnung und die noch verfügbaren Beträge erhalten bleiben. Vor einer anderweitigen Verwendung müssen die Vereinbarungen der Gemeinde und der Spender berücksichtigt werden.
6. Einen Bericht übergeben, der Rückfragen beantwortet
Die Zusammenfassung zeigt Zeitraum, Anfangsbestand, Einnahmen, Ausgaben und Endbestand. Die zweite Seite enthält die Vorgänge mit Referenzen. Wer einen Gesamtbetrag prüfen möchte, kann damit zum Zählprotokoll, Kassenbon oder Bankbeleg zurückgehen.
Offene Punkte gehören in eine kurze Erläuterung: etwa eine noch nicht sichtbare Einzahlung oder eine ausstehende Quittung. Die zuständigen Personen prüfen den Bericht vor der Weitergabe. Bei einer Korrektur bleiben die Änderung und die zuvor übergebene Fassung nachvollziehbar.
Eine Übersicht für die Gemeinde braucht nicht die Namen und Einzelbeiträge aller Spender. Persönliche Aufzeichnungen und Belegbilder erhalten einen engeren Zugriff als der zusammengefasste Bericht. Jede mitarbeitende Person sollte ihren eigenen Zugang nutzen.
Der PDF-Bericht auf dieser Seite ist ein Beispiel für die interne Finanzübersicht. Er ist keine Zuwendungsbestätigung und kein Nachweis, dass bestimmte steuerliche oder kirchliche Vorgaben erfüllt sind. Für die erforderlichen offiziellen Unterlagen bleibt das Verfahren Ihrer Gemeinde maßgeblich.
Mit den Unterlagen Ihrer Gemeinde
Einen Vorgang erfassen und den Bericht prüfen.
Erfassen Sie eine Einnahme oder Ausgabe, fügen Sie den Beleg hinzu und öffnen Sie den Bericht. Die Webanwendung können Sie 14 Tage ohne Zahlungskarte ausprobieren.
Am Ende der Web-Testphase wird nicht automatisch abgebucht.
Häufige Fragen
Muss jeder einzelne Spender als zusätzliche Einnahme erfasst werden?
Nein. Einzelbeiträge können die Aufteilung einer bereits erfassten Kollekte bilden. Wichtig ist, dass ihre Summe den Gesamtbetrag erklärt und nicht nochmals zu den Einnahmen addiert wird.
Ist die Einzahlung von Bargeld auf das Gemeindekonto eine neue Spende?
Nein. Wenn beide Konten der Gemeinde gehören und die Kollekte bereits erfasst wurde, ändert sich nur der Aufbewahrungsort. Kassenabgang und Bankeingang müssen sich auf dieselbe Bewegung beziehen.
Braucht jeder Verwendungszweck ein eigenes Bankkonto?
Aufbewahrungsort und Verwendungszweck sind verschiedene Angaben. Eine interne Aufteilung kann auch bei einem gemeinsamen Bankkonto geführt werden. Die Gemeinde muss ihre eigenen Vorgaben zur Verwaltung der Mittel berücksichtigen.
Ist das Beispiel eine Spendenbescheinigung?
Nein. Es zeigt den Geldfluss und die dazugehörigen Vorgänge. Für eine steuerliche Zuwendungsbestätigung oder andere offizielle Unterlagen gelten gesonderte Anforderungen; das Beispiel ersetzt sie nicht.