 ContaIglesia
1. Potwierdź stan kasy i banku na początek okresu
Ustal okres, walutę i rachunki objęte zestawieniem. W przykładzie kasa zawiera 300 zł, a rachunek bankowy 1 700 zł. Łącznie to 2 000 zł przeniesione z poprzedniego okresu, nie nowe ofiary.
Porównaj zapis z przeliczoną gotówką, ostatnim sprawdzonym zestawieniem i wyciągiem bankowym. Różnicę zapisz do wyjaśnienia, zamiast dodawać nieudokumentowany wpływ. W przykładzie nie ma niewykorzystanych środków misyjnych z poprzedniego okresu.
2. Połącz wpływ z protokołem liczenia ofiar
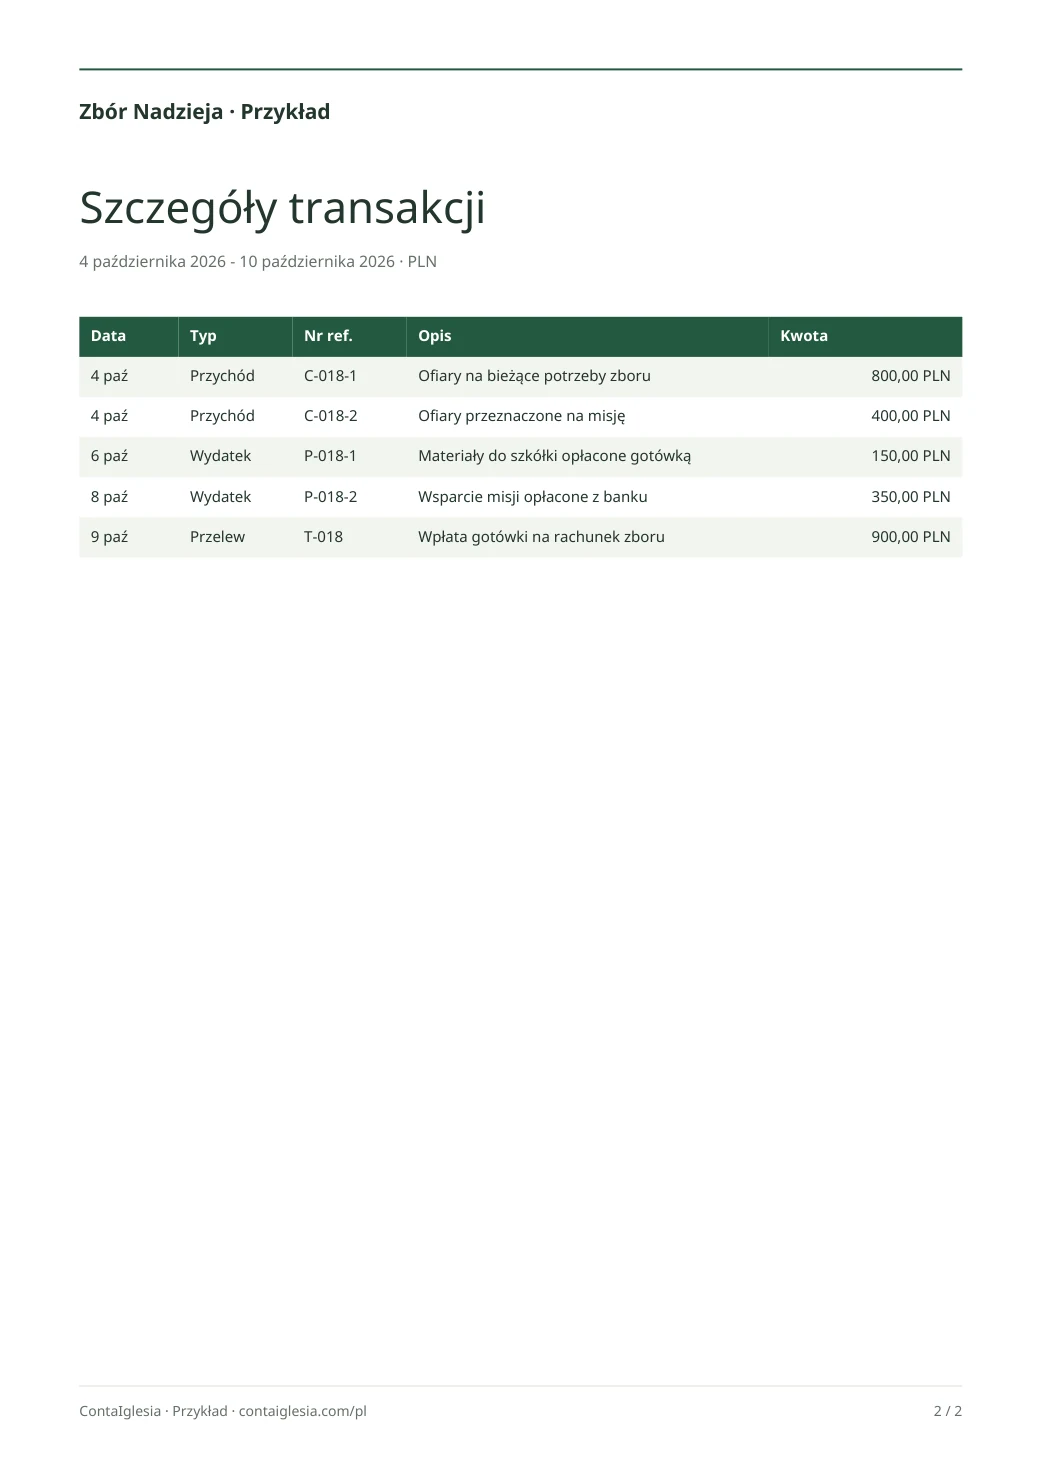
Zbiórka C-018 wynosi 1 200 zł: 800 zł na bieżące potrzeby zboru i 400 zł na misję. Zachowaj datę, sposób otrzymania, cel oraz informację o osobach, które przeliczyły i sprawdziły kwotę.
Dwa cele można pokazać w dwóch pozycjach, lecz razem nadal dają 1 200 zł. Szczegóły dotyczące poszczególnych ofiarodawców należy powiązać z już ujętą zbiórką. Nie powinny tworzyć dodatkowych wpływów.
Część anonimową pozostaw bez nazwiska. Deklaracja przyszłej wpłaty nie jest jeszcze otrzymaną ofiarą, a przesłane potwierdzenie przelewu wymaga porównania z rachunkiem bankowym.
Suma zbiórki i szczegóły ofiarodawców opisują te same pieniądze.
3. Zachowaj dokument przy faktycznym wydatku
Z kasy zapłacono 150 zł za materiały do szkółki niedzielnej. Z banku przekazano 350 zł na misję. Każdy zapis powinien wskazywać datę, odbiorcę, przeznaczenie, kwotę i miejsce, z którego wypłynęły pieniądze.
Fakturę, paragon i potwierdzenie zapłaty powiąż z jednym wydatkiem. Kilka zdjęć dokumentów nie oznacza kilku płatności. Przy zwrocie kosztów osobie, która zapłaciła za zakup, sprawdź, czy zakup i zwrot nie zostały policzone podwójnie.
Brak dokumentu oznacz jako sprawę do uzupełnienia. Nie usuwaj rzeczywistej płatności z zestawienia tylko dlatego, że brakuje zdjęcia paragonu.
4. Wpłatę gotówki potraktuj jako przesunięcie
Wpłata 900 zł do banku zmniejsza kasę o 900 zł i zwiększa rachunek o tę samą kwotę. Łączne środki zboru się nie zmieniają. Zachowaj potwierdzenie wpłaty i odwołanie do zbiórki.
Data na wyciągu może być późniejsza niż dzień oddania gotówki. Porównaj kwotę i odniesienie do dokumentu. Pojawienie się wpłaty na wyciągu potwierdza przesunięcie, a nie kolejną darowiznę.
5. Sprawdź saldo i pozostałe środki celowe
Na koniec w kasie jest 450 zł, a w banku 2 250 zł. Razem to 2 700 zł: początkowe 2 000 zł plus 1 200 zł wpływów minus 500 zł wydatków.
Z 400 zł ofiar misyjnych wykorzystano 350 zł, więc pozostało 50 zł na ten cel. Ta kwota już zawiera się w saldzie 2 700 zł. Nie dodaje się jej ponownie i nie traktuje automatycznie jako środków na dowolny wydatek.
6. Przygotuj zestawienie z możliwością sprawdzenia
Pokaż okres, stan początkowy, wpływy, wydatki i stan końcowy. Osoba sprawdzająca powinna móc przejść od każdej pozycji do dokumentu. Dla całego zboru można prezentować sumy według kategorii bez ujawniania osobistych wpłat członków.
Ustal, kto wprowadza zapisy, kto zatwierdza wydatki i kto je sprawdza. Korzystajcie z osobnych dostępów; jeśli pracujecie w arkuszach, wskażcie jeden plik główny.
W ContaIglesia można zacząć od wpływu, wydatku i zdjęcia dokumentu. Dane odczytane przez skaner należy sprawdzić przed zapisem. Przykładowy PDF służy do wewnętrznej kontroli środków; nie zastępuje wymaganej prawem księgowości, sprawozdania finansowego ani dokumentacji podatkowej.
Z zapisami własnego zboru
Zacznij od wpływu i wydatku.
Zapisz operację ze zdjęciem dokumentu i sprawdź zestawienie. Wypróbuj ContaIglesia przez 14 dni bez karty.
Po próbie w przeglądarce nie pobieramy opłaty automatycznie.
Częste pytania
Czy każdy ofiarodawca musi mieć osobny wpływ?
Nie zawsze. Można ująć zbiórkę zbiorczo, a szczegóły osób powiązać z jej sumą. Kwot już ujętych w zbiórce nie należy ponownie dodawać do wpływów.
Czy można nadal korzystać z kopert i papierowych kart?
Tak. Wspólny numer pozwala powiązać kartę, protokół liczenia i zapis. Dostęp do dokumentów z nazwiskami oraz kwotami powinny mieć tylko upoważnione osoby.
Czy cel misyjny wymaga osobnego konta bankowego?
Miejsce przechowywania i przeznaczenie pieniędzy to różne informacje. Nawet na wspólnym rachunku trzeba rozróżniać środki celowe zgodnie z zasadami zboru.
Czy zmiana waluty przelicza wcześniejsze kwoty?
Nie. Przykład jest w PLN. Zmiana oznaczenia waluty nie jest przeliczeniem; dla operacji w różnych walutach potrzebne są oddzielne zasady wyceny.