 ContaIglesia
1. Separați soldul inițial de încasările perioadei
Stabiliți data de început și conturile incluse în raport. Exemplul pornește cu 500 lei în numerar și 4.500 lei în bancă. Totalul de 5.000 lei provine din perioada anterioară și nu reprezintă o donație nouă.
Comparați raportul precedent cu numerarul și extrasul bancar. Identificați depunerile încă neconfirmate, sumele de restituit și banii cu destinație stabilită. Nu introduceți o încasare doar pentru a ascunde o diferență neexplicată. Exemplul presupune că nu există un sold anterior pentru misiune.
2. Legați totalul colectei de evidența fiecărui donator
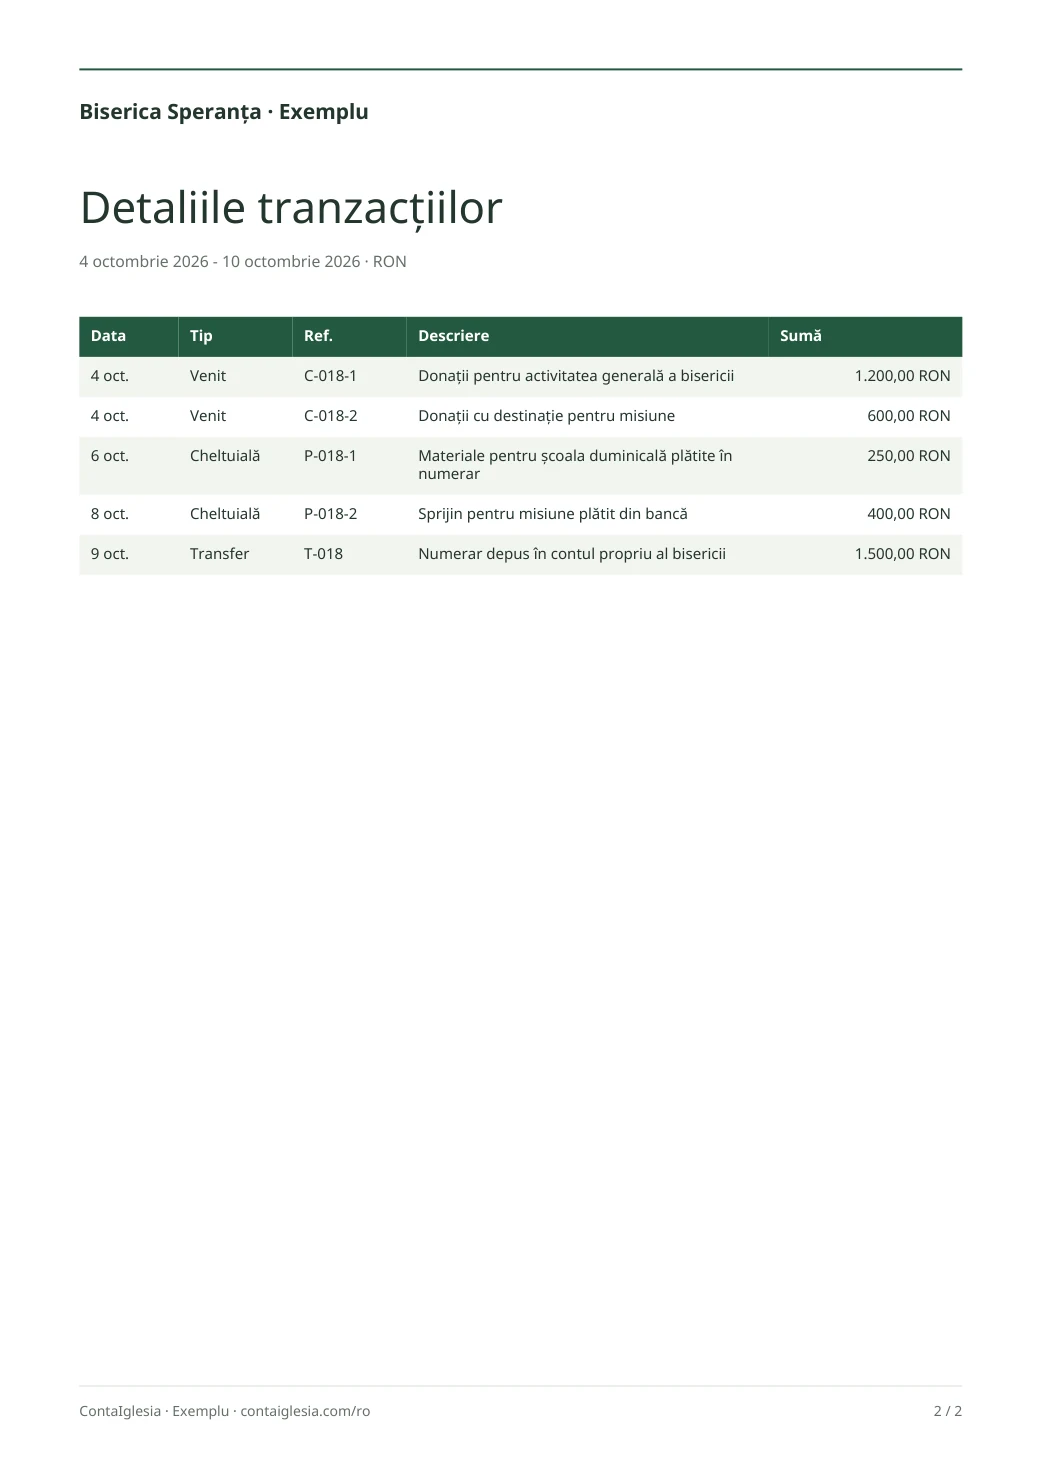
Fișa C-018 consemnează 1.800 lei primiți în numerar: 1.200 lei pentru activitatea generală și 600 lei pentru misiune. Păstrați data, metoda de primire și persoanele care au numărat și verificat suma. Folosiți aceeași referință în fișă și în evidența financiară.
Cele două destinații pot avea înregistrări separate, dar totalul încasat rămâne 1.800 lei. Istoricul unui membru explică partea sa din aceeași colectă. Adăugarea numelui și sumei în acel istoric nu trebuie să creeze încă o încasare.
Donațiile anonime pot rămâne anonime. Nu atribuiți o sumă unei persoane prin presupunere. O promisiune nu este încă o încasare, iar o fotografie a dovezii de plată trebuie verificată cu suma primită efectiv în cont.
Totalul colectei și istoricul donatorului trebuie să se poată verifica reciproc, fără dublarea banilor.
3. Păstrați explicația plății împreună cu documentele
Înregistrați data plății, beneficiarul, scopul, suma și contul folosit. În exemplu, materialele pentru școala duminicală costă 250 lei, plătiți în numerar. Sprijinul pentru misiune este de 400 lei, plătit din bancă. Plățile însumează 650 lei.
Legați bonul, factura și dovada plății prin aceeași referință. Dacă un voluntar a plătit din banii proprii, deosebiți achiziția de restituirea sumei către el. Verificați ce plată este înregistrată, astfel încât aceeași cheltuială să nu apară de două ori. Un document lipsă și o plată deja efectuată sunt situații diferite.
4. Depunerea în contul propriu nu este o nouă donație
Când 1.500 lei sunt depuși din numerar în contul bancar al bisericii, numerarul scade cu 1.500 lei, iar banca crește cu aceeași sumă. Totalul banilor nu se schimbă. Păstrați dovada depunerii și înregistrați transferul între conturile proprii.
Data depunerii poate fi diferită de data afișată în extras. Verificați suma și referința înainte de a considera o operațiune lipsă. Apariția ulterioară în bancă nu justifică o a doua înregistrare ca donație.
Transferul schimbă locul unde se află banii, nu totalul încasărilor.
5. Verificați soldul final și destinația banilor rămași
La final, numerarul este de 550 lei, iar banca are 5.600 lei: în total 6.150 lei. Calculul este 5.000 lei inițiali plus 1.800 lei încasări minus 650 lei plăți. Depunerea de 1.500 lei nu adaugă venituri.
Din cei 600 lei primiți pentru misiune s-au plătit 400 lei. Cei 200 lei rămași păstrează aceeași destinație. Faptul că se află în același cont cu banii generali nu înseamnă că orice sumă poate fi folosită pentru orice cheltuială.
6. Pregătiți un raport care poate fi verificat
Arătați perioada, soldul inițial, încasările, plățile și soldul final. Adăugați detaliile și referințele care permit găsirea documentelor. Pentru prezentarea către biserică puteți folosi totaluri, iar numele și istoricul donațiilor pot rămâne accesibile doar persoanelor autorizate.
Stabiliți cine înregistrează, cine aprobă plățile și cine verifică. Oferiți fiecărui membru al echipei acces propriu. Dacă lucrați cu fișiere, desemnați o versiune principală pentru a evita evidențe contradictorii.
Încercați în ContaIglesia o încasare și o cheltuială, atașați documentul și deschideți raportul. Verificați data și suma citite de scaner înainte de salvare. PDF-ul de aici este un exemplu de evidență internă, nu un bilanț oficial, o declarație fiscală sau un raport de audit.
Cu evidența propriei biserici
Începeți cu o încasare și o plată.
Înregistrați banii primiți și plătiți, atașați documentul și verificați raportul. Încercați ContaIglesia 14 zile fără card.
Fără debitare automată la încheierea probei web.
Întrebări frecvente
Trebuie creată câte o încasare pentru fiecare membru?
Nu întotdeauna. Puteți înregistra totalul colectei și lega contribuțiile individuale de acesta. Sumele deja incluse în total nu trebuie să mărească încă o dată încasările.
Putem păstra plicurile și fișele pe hârtie?
Da. Folosiți referințe care leagă documentele de înregistrare și depunere. Limitați accesul la informațiile personale.
Este necesar un cont bancar pentru fiecare destinație?
Locul unde sunt păstrați banii și destinația lor sunt informații diferite. Urmăriți destinațiile conform regulilor și verificărilor stabilite de biserică, inclusiv atunci când se folosește același cont bancar.
Putem depune acest raport ca document fiscal?
Exemplul explică evidența și verificarea internă. Documentele oficiale necesare depind de organizație și de instituția care le solicită. Verificați acele cerințe separat.