 ContaIglesia
1. Xác nhận số dư đầu kỳ trước khi ghi khoản thu mới
Chọn ngày bắt đầu, loại tiền và các tài khoản thuộc phạm vi báo cáo. Trong ví dụ, Hội Thánh có 2.000.000 đồng tiền mặt và 8.000.000 đồng trong ngân hàng: tổng cộng 10.000.000 đồng. Đây là tiền chuyển từ kỳ trước, không phải khoản dâng mới của tuần này.
Đối chiếu số dư đã chốt với tiền mặt thực đếm và sao kê ngân hàng. Ghi riêng các khoản đang cần xác minh thay vì tạo thêm khoản thu để làm cho số dư khớp. Ví dụ không có số tiền truyền giáo còn lại từ kỳ trước.
2. Liên kết tổng tiền dâng với phiếu kiểm đếm
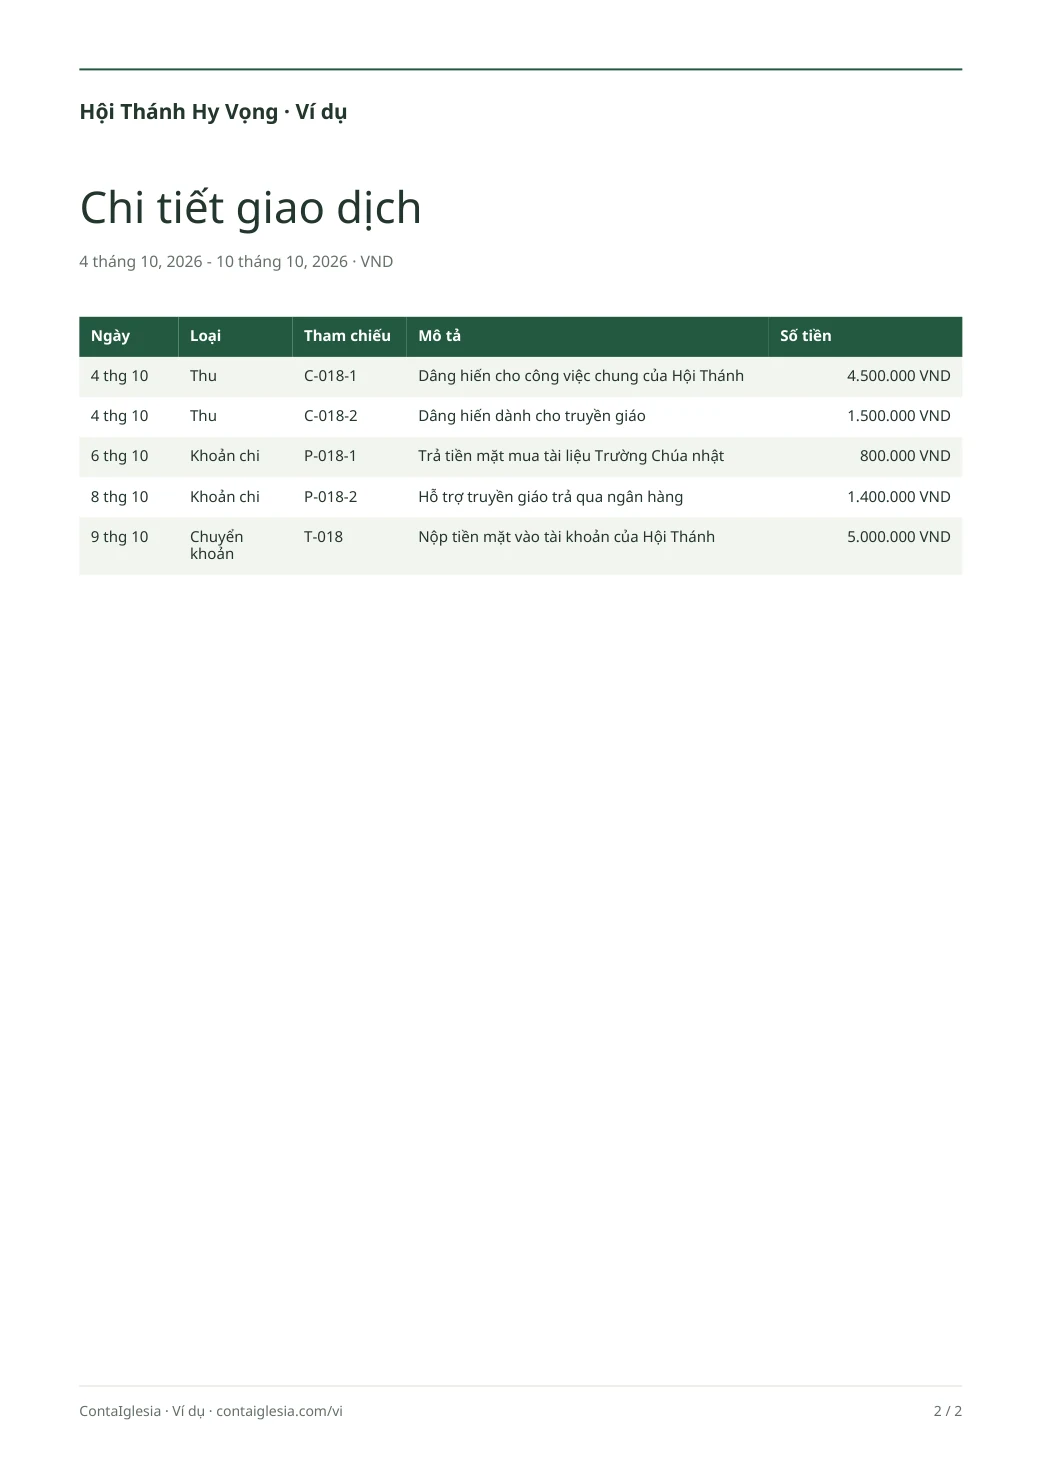
Phiếu C-018 ghi nhận 6.000.000 đồng tiền mặt: 4.500.000 đồng cho công việc chung và 1.500.000 đồng dành cho truyền giáo. Giữ ngày nhận, phương thức nhận, người kiểm đếm và người kiểm tra cùng một mã tham chiếu.
Có thể tách hai mục đích thành hai dòng, nhưng tổng thu vẫn là 6.000.000 đồng. Khi bổ sung số tiền của từng tín hữu, chi tiết đó phải giải thích một phần của tổng đã ghi, không làm tăng khoản thu lần nữa.
Giữ nguyên phần dâng không có tên. Không tự gán cho một người khi chưa xác minh. Lời hứa dâng tiền chưa phải tiền đã nhận; ảnh chuyển khoản cũng cần được đối chiếu với giao dịch thực tế.
Tổng tiền dâng và lịch sử dâng hiến cá nhân là hai cách xem cùng khoản tiền, không phải hai nguồn thu.
3. Ghi khoản chi cùng chứng từ và tài khoản trả tiền
Ví dụ có 800.000 đồng mua tài liệu Trường Chúa nhật bằng tiền mặt và 1.400.000 đồng hỗ trợ truyền giáo từ ngân hàng. Tổng đã chi là 2.200.000 đồng. Mỗi dòng cần ngày trả tiền, người nhận, nội dung, số tiền và tài khoản sử dụng.
Đặt chung hóa đơn, biên nhận và bằng chứng thanh toán theo một mã. Một giao dịch có nhiều ảnh không có nghĩa là nhiều khoản chi. Nếu có người ứng tiền mua trước, kiểm tra cách ghi khoản mua và hoàn trả để tránh tính cùng một chi phí hai lần.
Nếu đã trả tiền nhưng thiếu chứng từ, giữ khoản thanh toán thực tế và ghi rõ tài liệu cần bổ sung. Không xóa khoản chi chỉ để báo cáo trông đầy đủ hơn.
4. Nộp tiền mặt vào ngân hàng là chuyển giữa tài khoản
Khi nộp 5.000.000 đồng, tiền mặt giảm 5.000.000 đồng và ngân hàng tăng cùng số đó. Tổng tiền của Hội Thánh không thay đổi. Lưu chứng từ nộp tiền và liên kết với phiếu kiểm đếm, thay vì ghi thêm một khoản dâng.
Ngày trên chứng từ nộp tiền có thể khác ngày ngân hàng hiển thị giao dịch. Đối chiếu số tiền và mã tham chiếu. Nếu chưa thấy trên sao kê, ghi nhận để theo dõi; khi giao dịch xuất hiện, không nhập lại thành khoản thu mới.
Địa điểm giữ tiền thay đổi; tổng thu không tăng.
5. Đối chiếu số dư và phần tiền đã có mục đích
Tiền mặt cuối kỳ là 2.200.000 đồng, ngân hàng là 11.600.000 đồng: tổng cộng 13.800.000 đồng. Kết quả khớp với 10.000.000 đồng đầu kỳ cộng 6.000.000 đồng thu vào, trừ 2.200.000 đồng đã chi.
Trong 1.500.000 đồng dành cho truyền giáo đã sử dụng 1.400.000 đồng; 100.000 đồng còn lại vẫn có mục đích đó. Khoản này đã nằm trong tổng số dư, không cộng thêm lần nữa. Tiền cùng nằm trong một tài khoản ngân hàng không có nghĩa là tất cả đều dành cho chi tiêu chung.
6. Chuẩn bị báo cáo để người khác có thể kiểm tra
Thể hiện kỳ báo cáo, số dư đầu kỳ, thu, chi và số dư cuối kỳ. Dùng mã tham chiếu để người kiểm tra tìm được chứng từ của từng giao dịch. Khi chia sẻ với Hội Thánh, có thể trình bày tổng theo nhóm mà không công khai tên và số tiền từng tín hữu.
Thống nhất ai ghi sổ, ai phê duyệt khoản chi và ai kiểm tra. Mỗi người nên có quyền truy cập riêng. Nếu vẫn dùng tệp, xác định một bản chính để tránh nhiều phiên bản khác nhau của cùng kỳ.
Có thể thử ContaIglesia bằng một khoản thu, một khoản chi và ảnh chứng từ, rồi xem báo cáo. Kiểm tra ngày và số tiền do công cụ quét đọc trước khi lưu. PDF trong bài là ví dụ theo dõi nội bộ, không phải báo cáo kiểm toán hay hồ sơ thuế được chứng nhận.
Với sổ của Hội Thánh
Bắt đầu bằng một khoản thu và một khoản chi.
Lưu giao dịch cùng ảnh chứng từ và kiểm tra báo cáo. Dùng thử ContaIglesia 14 ngày, không cần thẻ thanh toán.
Không tự động thu phí khi hết thời gian dùng thử trên web.
Câu hỏi thường gặp
Có cần tạo khoản thu riêng cho từng tín hữu không?
Không nhất thiết. Có thể ghi tổng tiền dâng và liên kết chi tiết từng người với tổng đó. Phần đã được tính trong tổng không được làm tăng khoản thu lần nữa.
Hội Thánh vẫn dùng phong bì và phiếu giấy được không?
Được. Dùng mã tham chiếu để nối phiếu với sổ và chứng từ nộp tiền. Giới hạn người được xem tài liệu chứa thông tin cá nhân.
Mỗi mục đích có cần một tài khoản ngân hàng không?
Nơi giữ tiền và mục đích sử dụng là hai thông tin khác nhau. Theo dõi mục đích rõ ràng theo quy trình của Hội Thánh, kể cả khi dùng chung tài khoản ngân hàng.
Thay ký hiệu tiền có chuyển đổi giá trị không?
Không. Ví dụ dùng VND. Việc chọn đơn vị tiền khác không tự đổi giá trị; cần quy trình quy đổi riêng nếu Hội Thánh sử dụng nhiều loại tiền.