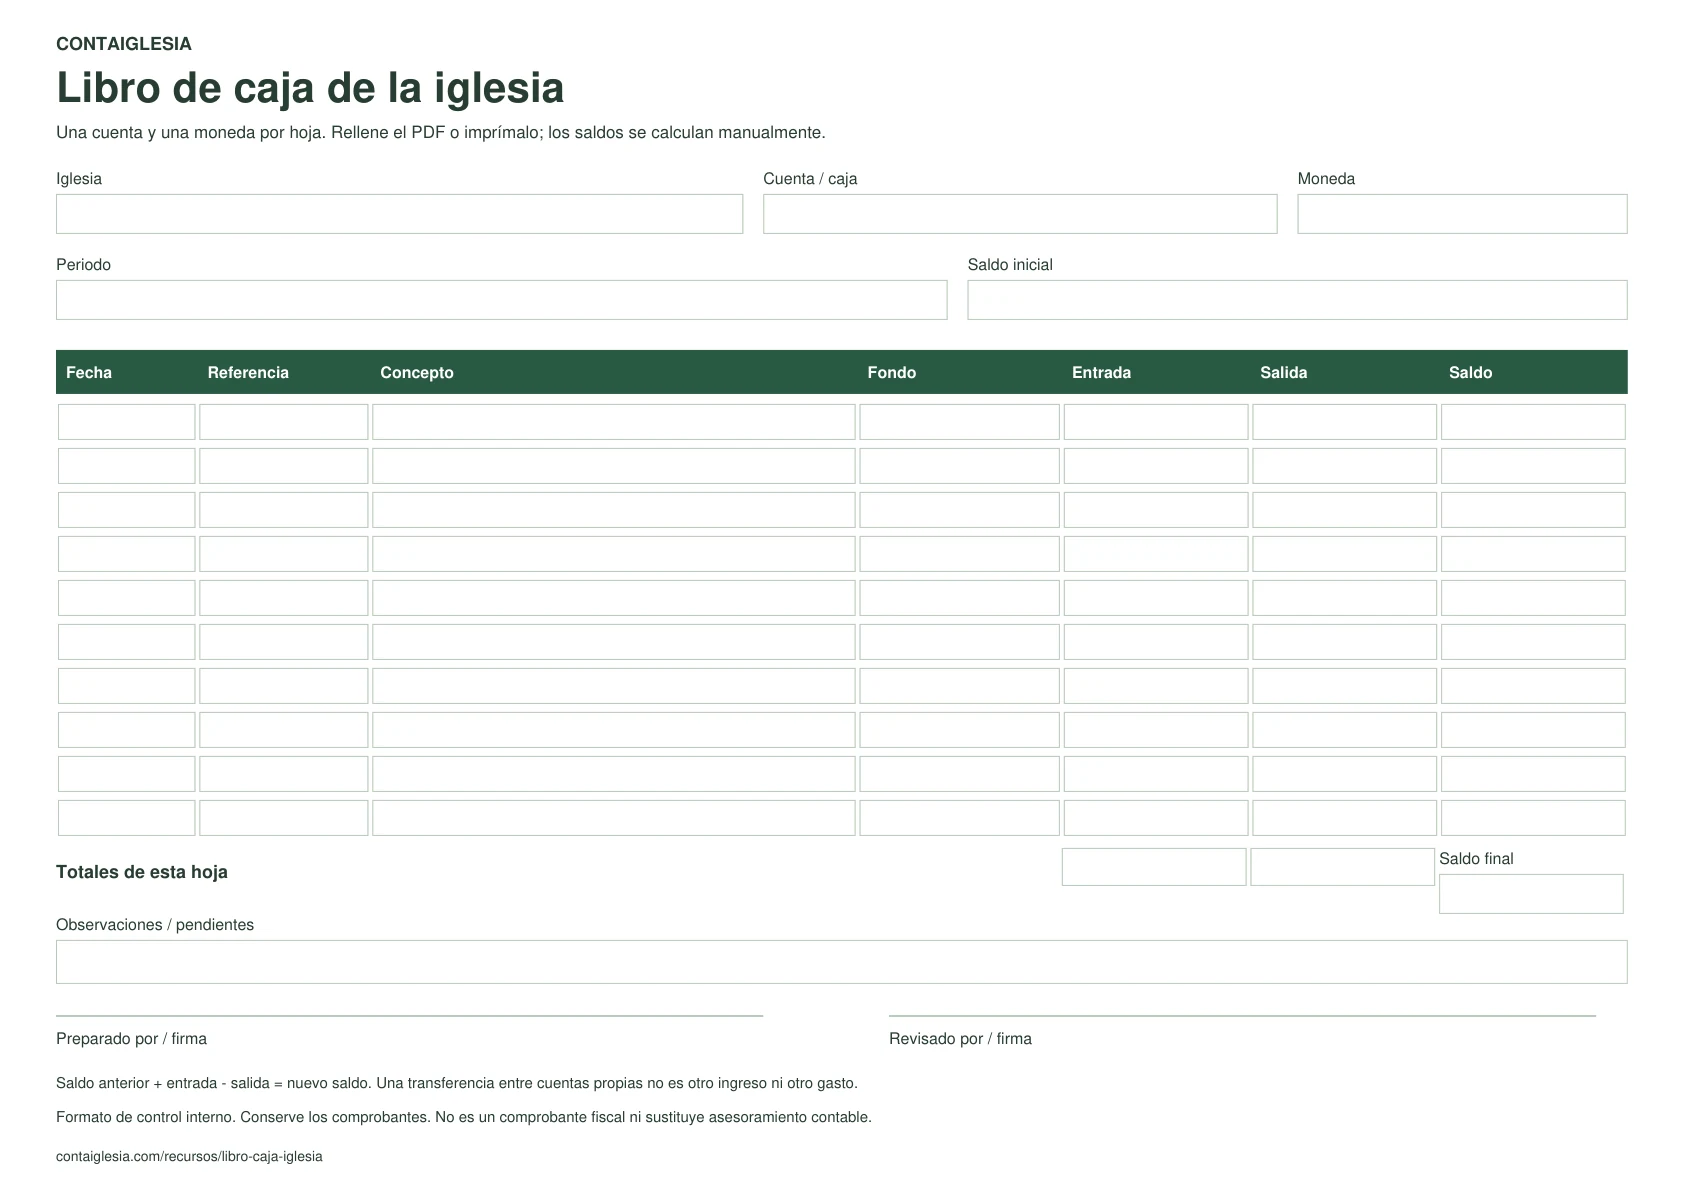
Qué registra esta hoja
- Una cuenta concreta: por ejemplo, Caja general o Banco principal. Si utiliza ambas, lleve una hoja por cuenta y cruce las referencias de las transferencias.
- Una moneda. No sume pesos y dólares como si fueran el mismo importe. Identifique la moneda junto al nombre de la cuenta.
- Movimientos realizados. Un compromiso de ofrenda o una compra que todavía no se pagó no cambia el saldo de esta hoja.
Cinco movimientos, un saldo que se puede comprobar
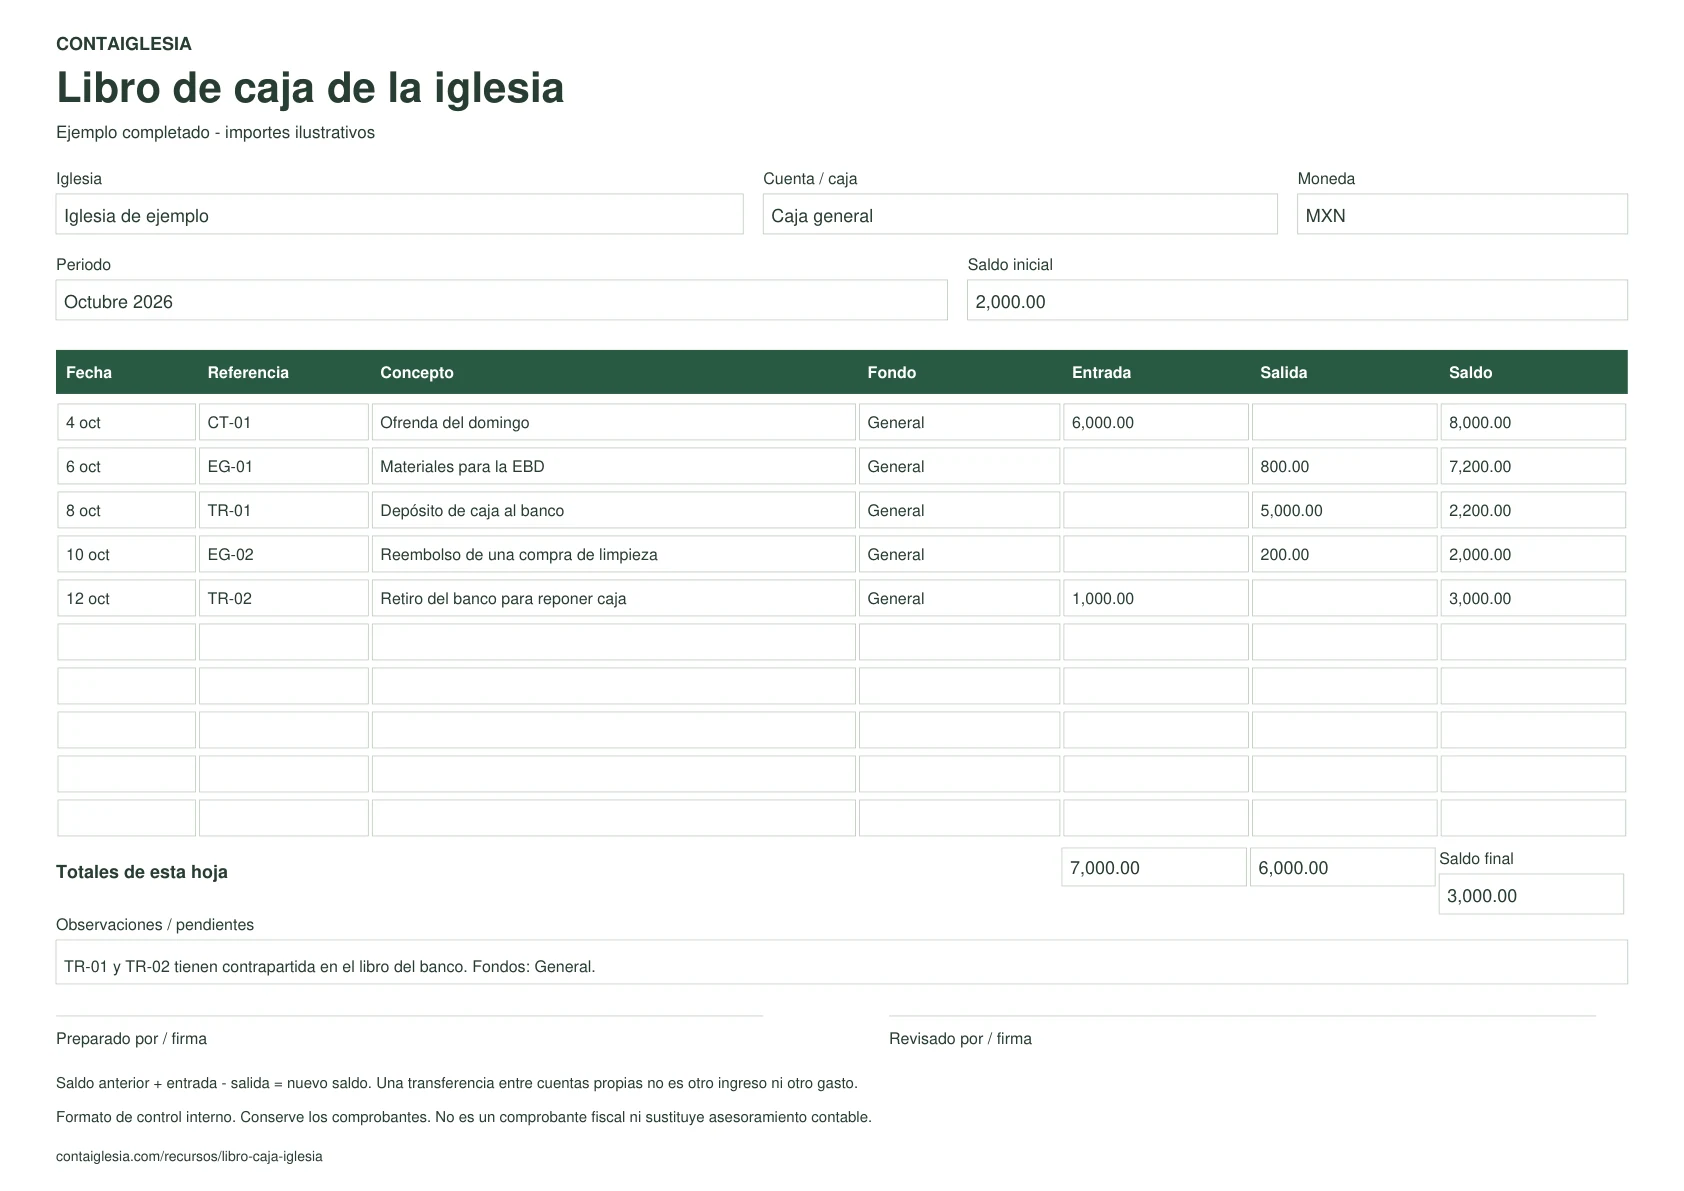
Ejemplo de octubre, con importes ilustrativos en pesos mexicanos. La caja empieza con MXN 2,000.00; el banco, con MXN 8,000.00. Las transferencias solo cambian dónde está el dinero.
- 4 oct
Ofrenda del domingo
Referencia: CT-01 · General- Entrada
- 6,000.00
- Salida
- —
- Saldo después
- 8,000.00
- 6 oct
Materiales para la EBD
Referencia: EG-01 · General- Entrada
- —
- Salida
- 800.00
- Saldo después
- 7,200.00
- 8 oct
Depósito de caja al banco
Referencia: TR-01 · GeneralTransferencia interna- Entrada
- —
- Salida
- 5,000.00
- Saldo después
- 2,200.00
- 10 oct
Reembolso de una compra de limpieza
Referencia: EG-02 · General- Entrada
- —
- Salida
- 200.00
- Saldo después
- 2,000.00
- 12 oct
Retiro del banco para reponer caja
Referencia: TR-02 · GeneralTransferencia interna- Entrada
- 1,000.00
- Salida
- —
- Saldo después
- 3,000.00
- Entradas de caja
- MXN 7,000.00
- Salidas de caja
- MXN 6,000.00
- Saldo final de caja
- MXN 3,000.00
Ver el ejemplo completado
Una salida de caja no siempre es un gasto
El depósito TR-01 reduce la caja en MXN 5,000.00 y aumenta el banco por el mismo importe. No es otro gasto ni otra ofrenda. El retiro TR-02 hace el recorrido contrario por MXN 1,000.00. Use la misma referencia en las dos cuentas.
- Saldo final de caja
- MXN 3,000.00
- Banco al cierre
- MXN 12,000.00
- Caja + banco
- MXN 15,000.00
El total pasa de MXN 10,000.00 a MXN 15,000.00: aumentó por la ofrenda de MXN 6,000.00 y disminuyó por MXN 1,000.00 en gastos. Las transferencias no modifican ese total.
Cómo completar y revisar el libro
Identifique la cuenta y el saldo de partida
Escriba iglesia, cuenta, moneda y período. Compruebe el saldo inicial con el cierre anterior; no lo registre también como una entrada.
Anote cada operación con su respaldo
Incluya fecha, referencia, concepto, fondo y el importe en Entrada o Salida. El saldo de la fila anterior, más la entrada y menos la salida, es el nuevo saldo. El PDF no calcula los importes automáticamente.
Cierre comparando con lo que existe
Para caja, cuente el efectivo. Para banco, compare con el estado de cuenta y revise las operaciones pendientes. Si hay diferencia, identifique el registro o comprobante que falta antes de dar el cierre por revisado.
Qué necesita además del libro de caja
La hoja no sustituye el conteo de una ofrenda, la conciliación bancaria ni un informe por categorías. El fondo explica para qué se reserva el dinero; la cuenta indica dónde está. Conserve los comprobantes y adapte la revisión a las responsabilidades de su iglesia. Este recurso es de control interno y no acredita cumplimiento fiscal.
Dudas al usar el formato
¿Puedo abrirlo en Excel?
Este recurso es un PDF rellenable, no un archivo de Excel. Si necesita fórmulas y varias categorías, utilice la plantilla de ingresos y egresos enlazada al final.
¿Las entradas de caja equivalen a ingresos de la iglesia?
No necesariamente. Una ofrenda recibida es un ingreso; un retiro de la propia cuenta bancaria entra en caja, pero es una transferencia. Identificarla evita contar dos veces el mismo dinero.
¿Qué hago si se terminan las diez filas?
Continúe en otra hoja de la misma cuenta y período. Lleve el saldo final de la primera como saldo inicial de la siguiente, sin volver a sumarlo a las entradas.
¿Puedo rellenarlo desde el teléfono?
Puede abrir la hoja desde el navegador. Para escribir y guardar los campos necesita un lector de PDF que admita formularios. Guarde una copia y vuelva a abrirla para comprobar que conservó sus datos.
Referencia de buenas prácticas
OSCR, regulador de organizaciones benéficas de Escocia, describe el libro de caja, los estados bancarios y los comprobantes como registros complementarios. Se cita por ese principio de organización; los requisitos legales dependen del país. OSCR: Accounting records