Defina el período y las cuentas del informe
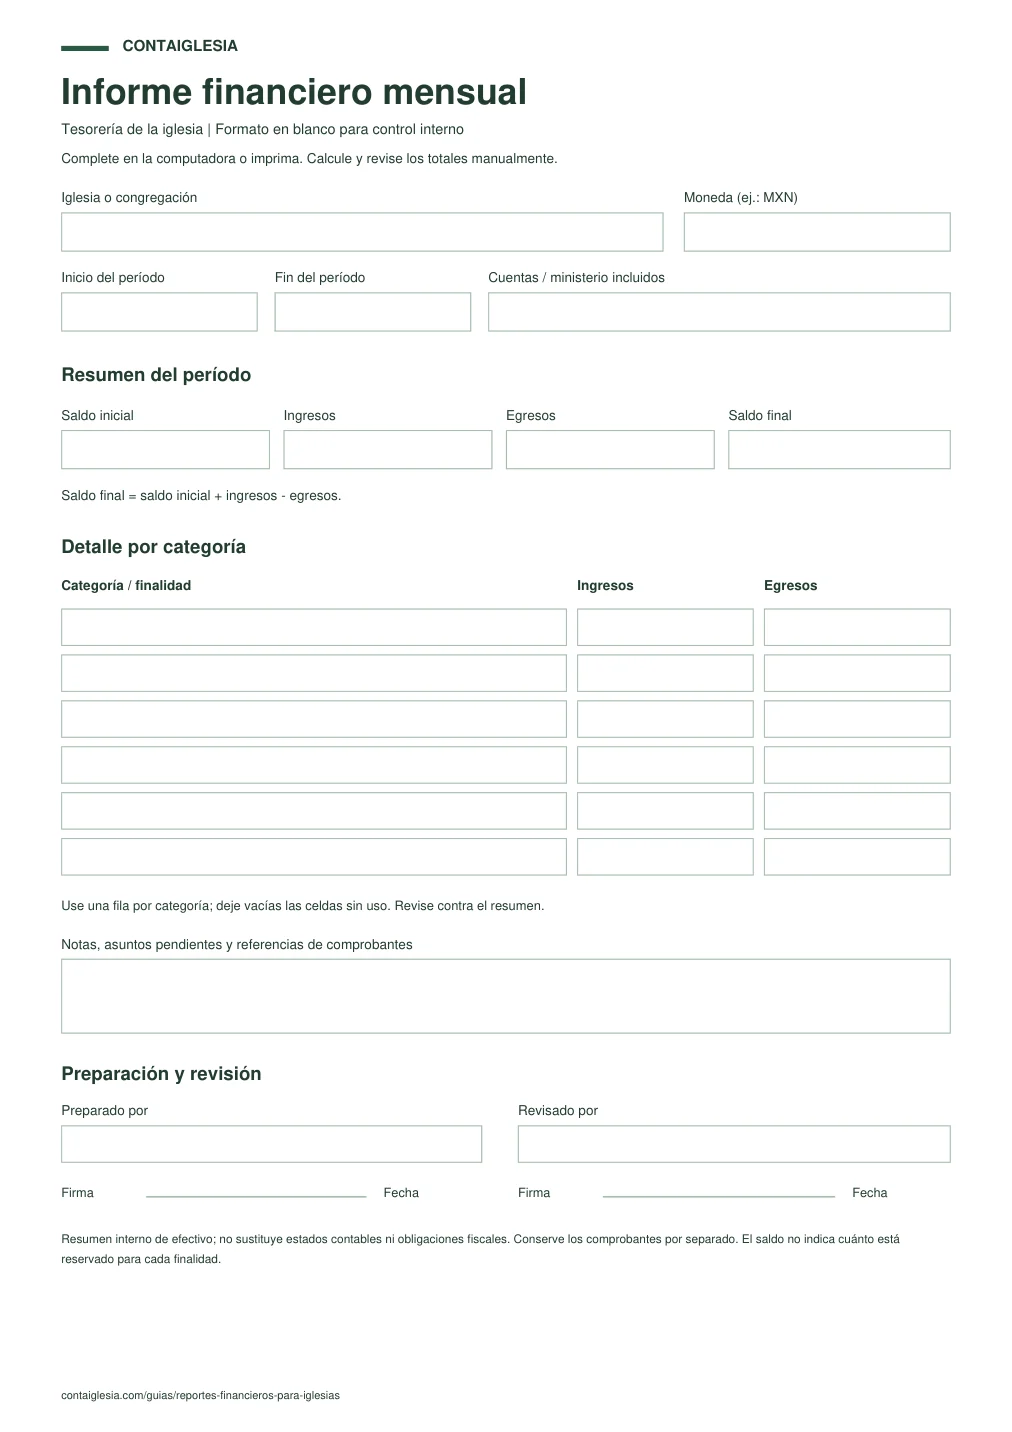
Indique las fechas de inicio y cierre, la moneda y las cuentas incluidas. Si presenta solo la obra o un departamento, aclárelo en el título para distinguirlo del total de la iglesia.
El resumen debe mostrar saldo inicial, ingresos, egresos y saldo final. Separe los traslados entre cuentas propias: depositar en el banco una ofrenda ya contada no crea otro ingreso.
| Parte | Qué debe permitir entender |
|---|---|
| Resumen del período | Con qué saldo empezó y terminó; cuánto entró y salió. |
| Gastos por categoría | En qué áreas se utilizaron los recursos. |
| Fondos con destino | Qué importes corresponden a misiones, obra u otros fines. |
| Notas y pendientes | Qué diferencias, obligaciones o documentos faltan revisar. |
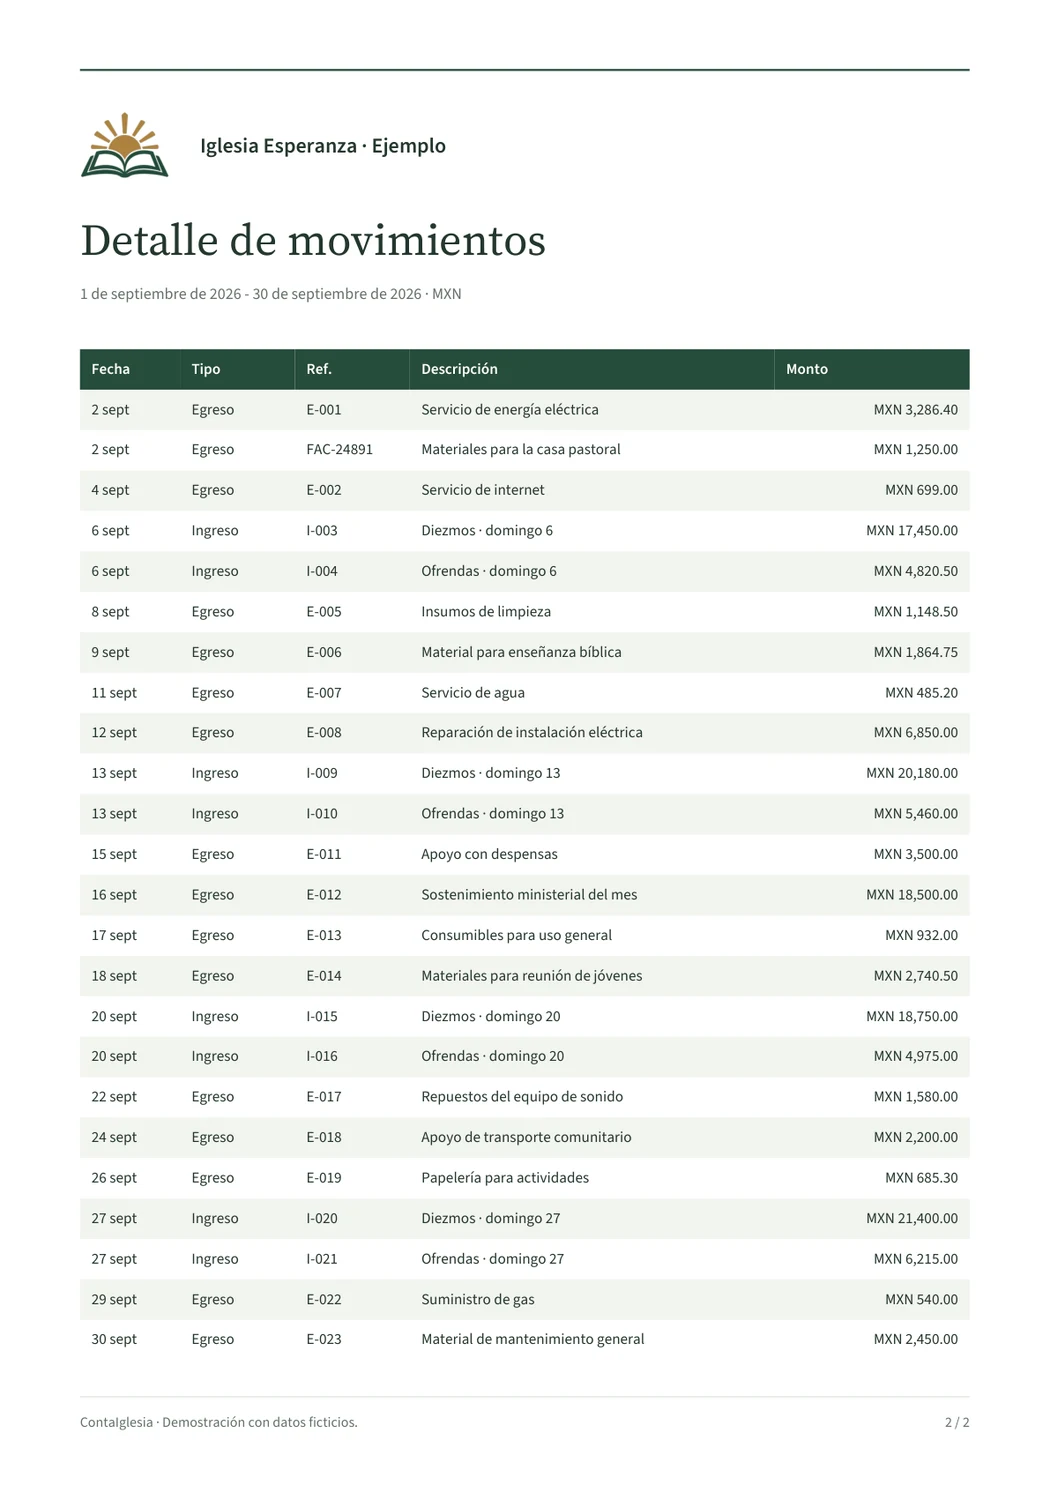
| Detalle de respaldo | Fecha, concepto, importe y referencia de cada movimiento. |
Distinga el resultado del mes del saldo final
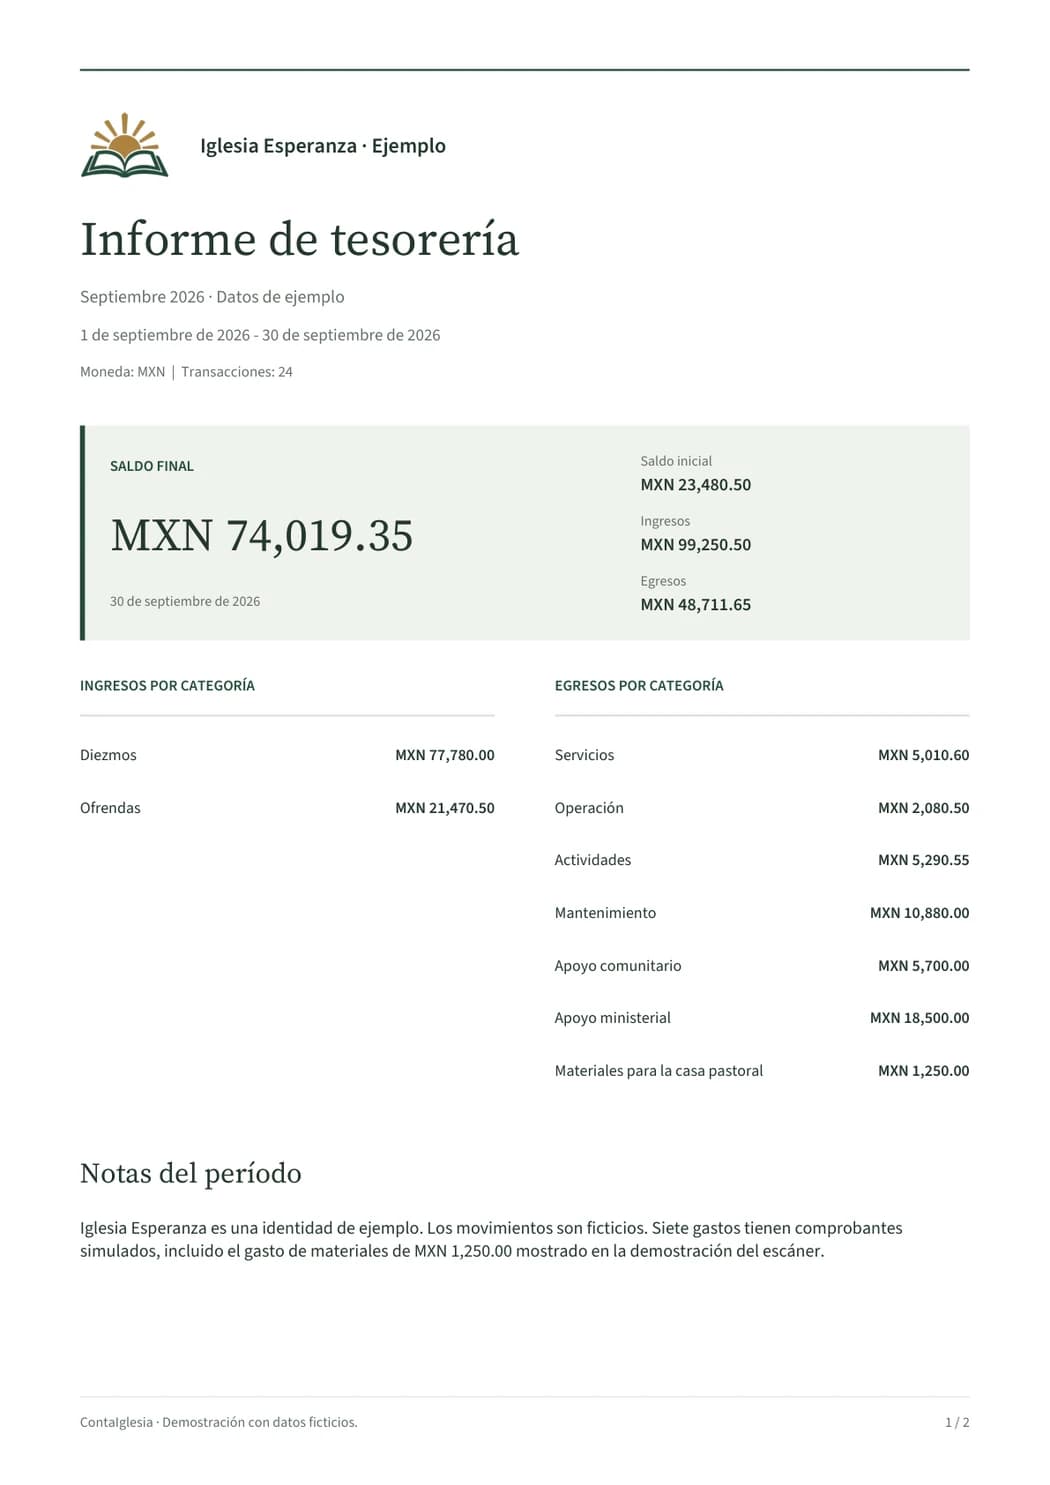
En el ejemplo PDF, Iglesia Esperanza comienza con MXN 23,480.50, recibe MXN 99,250.50 y registra MXN 48,711.65 de gastos. El resultado del período es MXN 50,538.85 y el saldo final es MXN 74,019.35.
Ambas cifras son correctas, pero responden preguntas distintas: el resultado muestra la diferencia entre entradas y salidas del período; el saldo incluye también lo que había al comenzar.
Un resultado positivo no significa que todo el saldo pueda gastarse libremente: parte puede estar destinada a misiones, construcción u otros compromisos.
Explique los fondos sin volver a sumarlos al total
Si el saldo reúne fondo general y misiones, muestre qué parte corresponde a cada uno. La distribución explica el total; no es un ingreso adicional.
Un banco puede guardar dinero con destinos distintos. Por eso conviene mostrar tanto dónde está el dinero como para qué está reservado. Conserve la misma fecha de corte en ambas vistas.
Desliza la tabla para ver todas las columnas.
| Fondo | Saldo | Observación |
|---|---|---|
| General | 700,00 | Operación habitual |
| Misiones | 300,00 | Destino reservado |
| Construcción | 200,00 | Destino reservado |
| Total | 1.200,00 | Coincide con las cuentas incluidas |
Añada notas que ayuden a tomar decisiones
Una nota útil identifica el hecho, su importe y lo que falta hacer. Por ejemplo: «Queda pendiente el comprobante de materiales de 180,00; se solicitó al responsable y se revisará antes del próximo cierre».
Si compara con presupuesto, explique las desviaciones relevantes y si corresponden a un gasto excepcional o recurrente. Conserve las diferencias pendientes como asuntos por revisar; no las convierta en gastos sin respaldo para hacer coincidir el saldo.
Revise qué detalle recibe cada persona
La presentación general no necesita incluir nombres ni el historial de aportes de cada miembro. Comparta los totales por destino y conserve el detalle individual con acceso limitado a quienes lo necesitan para su tarea.
Entregue el resumen y deje disponibles los comprobantes para revisión. Identifique quién preparó el informe, quién lo revisó y qué correcciones siguen pendientes.
- Caja contrastada con el conteo y banco con su estado de cuenta.
- Traslados internos identificados sin duplicar ingresos ni egresos.
- Fondos y pendientes explicados; una sola moneda por informe.
- Versión, período y responsables visibles antes de compartir.
Preparar el informe a partir de sus movimientos
El ejemplo de dos páginas muestra un informe generado con ContaIglesia. El formato en blanco es un documento separado para completar manualmente; no calcula los totales ni incorpora el detalle de los movimientos.
En ContaIglesia puede registrar ingresos y egresos, adjuntar fotos de sus respaldos y generar el informe para las fechas que elija.
Puede probarlo 14 días sin tarjeta. Comience con un período pequeño que ya tenga revisado y compare el informe con sus registros antes de continuar.
Desliza la tabla para ver todas las columnas.
| Documento | Qué presenta | Por dónde empezar |
|---|---|---|
| Informe mensual de tesorería | Saldo inicial, ingresos, egresos, categorías y movimientos de respaldo de un período. | Este ejemplo PDF de dos páginas o el checklist de cierre mensual. |
| Informe anual de tesorería | Resumen de los doce meses con entradas, salidas y saldos del año. | El ejemplo anual de doce meses y el PDF rellenable en blanco. |
| Presupuesto anual de la iglesia | Previsión mensual de ingresos y gastos comparada con lo registrado. | La plantilla gratuita de presupuesto anual en Excel. |
| Estados contables y declaraciones fiscales | Patrimonio, obligaciones, balance formal y cumplimiento tributario. | Preparados con el profesional contable; un resumen interno de caja no los sustituye. |
Un informe interno de tesorería explica los movimientos y el saldo de las cuentas incluidas; no equivale a un balance contable completo ni a una declaración fiscal.
Así se prepara el informe en ContaIglesia.
Elija el periodo, prepare el informe en PDF y revise título, categorías, firmas y notas antes de compartirlo.
Vídeo en español · Datos de prueba · Desde la computadoraPreguntas frecuentes
¿Puedo ver el informe sin registrarme?
Sí. El ejemplo completo de dos páginas se puede ampliar y revisar antes de descargarlo. Incluye datos ficticios de Iglesia Esperanza en pesos mexicanos (MXN).
¿El PDF se puede rellenar como una plantilla?
Sí: descargue el formato mensual en blanco, en A4 o carta, complete las cifras revisadas y guarde una copia. Sus campos son rellenables, pero no calculan totales. El informe de ejemplo de dos páginas es otro documento. Para llevar los registros en Excel, puede utilizar la plantilla de ingresos y egresos enlazada.
¿Debo mostrar cada ofrenda individual?
No en la presentación general. Muestre los totales que necesita revisar la iglesia y conserve el detalle individual en un registro privado con acceso adecuado.
¿Un saldo positivo significa que puedo gastar ese dinero?
No necesariamente. Revise qué parte tiene un destino reservado y qué pagos o compromisos siguen pendientes. El saldo y la disponibilidad para un gasto concreto no son siempre lo mismo.
¿Este informe sustituye una declaración fiscal?
No. Aquí se presenta un informe interno de tesorería. Las obligaciones y documentos fiscales deben revisarse según la situación de la organización.