Define qué período y qué dinero estás registrando
Fija la primera y última fecha y conserva la misma moneda en todos los importes del registro. Comprueba el efectivo de cada caja y el saldo de cada banco a la fecha de inicio. Si hay diferencias pendientes, déjalas identificadas antes de incorporar los movimientos nuevos.
En este ejemplo ficticio, del 1 al 10 de octubre, la iglesia comienza con 500 en caja y 4.000 en banco: 4.500 en total. Todos los importes pertenecen a una sola moneda; puedes aplicar el mismo procedimiento a las cuentas de tu iglesia sin convertir esos valores.
Una aportación prometida para la obra no es todavía dinero recibido. Puedes conservar el compromiso en un control separado y registrar el ingreso cuando llegue el cobro, relacionando ambas referencias.
Distingue la cuenta, la categoría y el destino
La cuenta indica dónde está el dinero: caja o banco. La categoría describe qué se recibió o pagó: diezmos, ofrendas, electricidad o materiales. El destino permite separar, por ejemplo, los recursos generales de los reservados para misiones.
Acuerda una clasificación que el equipo pueda mantener. Si dos personas usan nombres distintos para el mismo gasto, el informe terminará fragmentado. Tampoco conviene una categoría tan amplia que impida explicar los pagos importantes del período.
Desliza la tabla para ver todas las columnas.
| Dato | Ejemplo | Qué permite revisar |
|---|---|---|
| Cuenta | Banco de la iglesia | Dónde se recibió la transferencia. |
| Categoría | Ofrenda | Qué tipo de ingreso se recibió. |
| Destino | Misiones | Para qué se reservó ese ingreso. |
| Referencia | TR-04 | Qué documento confirma fecha e importe. |
Registra los cobros y pagos con una referencia
En una colecta, el conteo puede respaldar un ingreso consolidado. El detalle individual explica ese total; no se vuelve a sumar como otra entrada. En el ejemplo, el conteo C-04 contiene 550 de aportes identificados y 650 de ofrendas anónimas: los 1.200 recibidos en caja.
Los otros dos ingresos llegan directamente al banco. Los gastos se registran por separado con su concepto y comprobante. La tabla no incluye promesas de aportación ni compras que todavía no se han pagado.
Desliza la tabla para ver todas las columnas.
| Operación | Cuenta | Ingreso | Egreso | Referencia |
|---|---|---|---|---|
| 04 oct · Colecta del culto | Caja | 1.200,00 | — | C-04 |
| 04 oct · Ofrenda para misiones | Banco | 600,00 | — | TR-04 |
| 05 oct · Diezmos recibidos | Banco | 1.300,00 | — | TR-05 |
| 06 oct · Electricidad | Banco | — | 350,00 | SER-06 |
| 07 oct · Materiales de EBD | Caja | — | 200,00 | MAT-07 |
| 08 oct · Apoyo misionero | Banco | — | 350,00 | MIS-08 |
| Total del período | Caja y banco | 3.100,00 | 900,00 | Seis cobros y pagos |
Trata el depósito como un traslado entre cuentas
El 9 de octubre se depositan 1.000 de caja en el banco de la misma iglesia. El ingreso ya se registró cuando se recibió el dinero. El depósito disminuye caja y aumenta banco por el mismo importe, sin alterar los 3.100 de ingresos ni los 900 de egresos.
Relaciona la referencia DEP-09 con el comprobante del depósito. Si agrupa dinero de distintas colectas, conserva también las referencias de los conteos que lo forman. Así podrás revisar el traslado sin crear otra ofrenda ni perder su origen.
Un retiro de banco para reponer caja tiene el mismo criterio: cambia la ubicación, no el total de dinero de la iglesia. Comprueba siempre las dos cuentas involucradas.
Comprueba el saldo de cada cuenta y de cada destino
Después de los seis cobros y pagos y del depósito interno, la caja debería contener 500 y el banco reflejar 6.200, suponiendo que todas las operaciones ya se confirmaron. La suma de 6.700 conserva los 4.500 iniciales y el resultado del período de 2.200.
La ofrenda específica para misiones fue de 600 y el apoyo misionero de 350. Si ese fondo no tenía saldo anterior ni otros movimientos, conserva 250 de su destino. Ese importe forma parte de los 6.700 generales; no se suma otra vez por encima del total.
Desliza la tabla para ver todas las columnas.
| Cuenta | Saldo inicial | Cambios netos | Saldo final esperado |
|---|---|---|---|
| Caja | 500,00 | 0,00 | 500,00 |
| Banco | 4.000,00 | 2.200,00 | 6.200,00 |
| Total | 4.500,00 | 2.200,00 | 6.700,00 |
Los 2.200 del período son ingresos menos egresos. Los 6.700 del cierre incluyen el saldo inicial. Son cifras distintas y ambas deben poder explicarse.
Documenta diferencias y reembolsos sin duplicar gastos
Si el conteo físico no coincide con el registro, conserva el saldo esperado, el contado y la diferencia pendiente. Busca el documento o la operación que la explica; no inventes un gasto para que el cierre parezca correcto.
Si el banco aún no muestra un depósito ya registrado, comprueba su referencia y estado antes de anotarlo de nuevo. La conciliación bancaria distingue las partidas en tránsito de las operaciones que realmente faltan en el registro.
Cuando una persona compra con su dinero y después recibe un reembolso, la compra y la devolución al colaborador están relacionadas. Sigue el criterio contable definido por la iglesia para documentarlas sin contar el mismo gasto dos veces. Conserva el comprobante y quién recibió el pago.
Prepara un informe que permita revisar las cifras
Presenta el período, la moneda, los saldos iniciales, los ingresos, los egresos y los saldos finales. Añade el desglose por categorías o destinos que necesite quien revisa. El detalle de movimientos permite consultar las referencias detrás de cada total.
Conserva por separado los asuntos pendientes: un comprobante que falta, una diferencia de caja o un depósito en tránsito. El informe para toda la congregación puede resumir importes por finalidad; el detalle de aportes identificados debe quedar disponible solo para las personas autorizadas.
En ContaIglesia puedes guardar los movimientos y sus fotos, trabajar con tu equipo desde la web o el celular y generar un informe con resumen y detalle. Revisa el ejemplo antes de trasladar las cuentas de la iglesia.
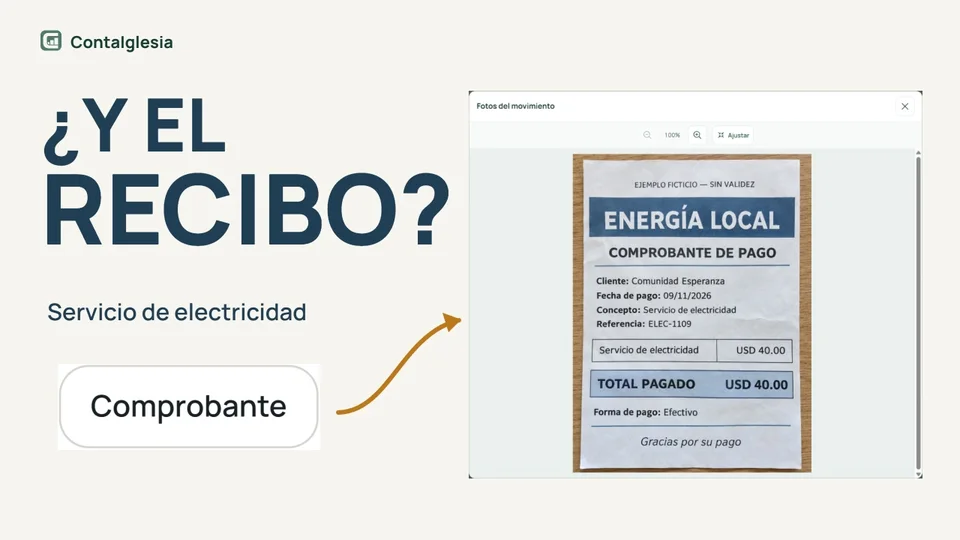
Registre el ingreso y el gasto con sus respaldos.
Registre una ofrenda de 200 y un gasto de 40. Guarde las fotos y vuelva a abrir el comprobante desde el movimiento.
Vídeo en español · Datos de prueba · Desde la computadoraPreguntas frecuentes
¿Un depósito de efectivo se registra otra vez como ingreso?
No, si el ingreso ya se registró al recibir el dinero. El depósito entre cuentas propias disminuye caja y aumenta banco, sin crear una nueva ofrenda.
¿Puedo registrar el total del culto y conservar el detalle por miembro?
Sí. El detalle de aportes identificados y ofrendas anónimas explica el conteo. Si registras el total como ingreso, no debes volver a sumar ese mismo detalle como otro ingreso.
¿Los ingresos menos los egresos son el saldo final?
Son el resultado del período. Para explicar el saldo final también debes considerar el saldo inicial y cualquier otro movimiento que corresponda al alcance del registro.
¿Es necesario publicar los nombres de quienes aportan?
No para presentar un resumen de ingresos y gastos. Separa los reportes generales del historial individual y limita este último a las personas autorizadas.