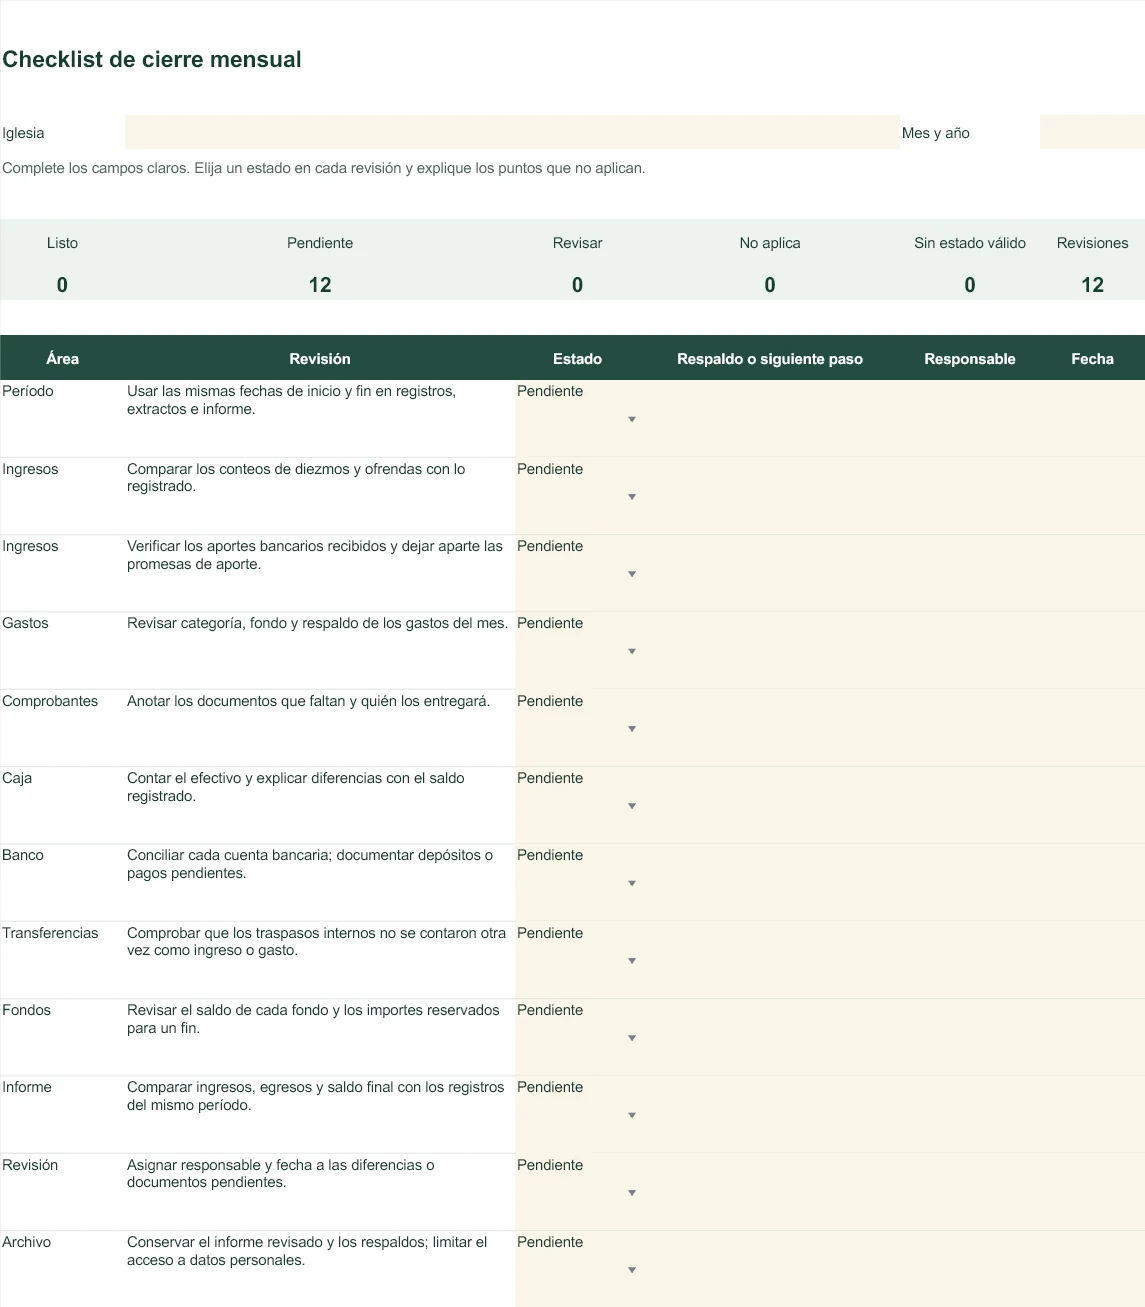
Define el período y reúne lo que falta
Anota el primer y último día del período y la moneda. Revisa recibos aún sin registrar, gastos adelantados por colaboradores, depósitos recientes y operaciones anotadas dos veces.
Distingue una compra realizada de una factura pendiente de pago según el criterio de registro que utiliza la iglesia. Este ejemplo resume cobros y pagos; no describe por sí solo todas sus obligaciones.
Comprueba el saldo con dos revisiones distintas
Cuenta cada caja y compara su efectivo con el registro. Para cada banco, compara el estado de cuenta y documenta las diferencias pendientes.
Un traslado entre cuentas propias no aumenta los ingresos de la iglesia. Comprueba ambos lados del traslado antes de preparar el total.
Distingue la fecha del documento de la fecha del pago
Una factura fechada el 28 de junio puede pagarse el 3 de julio. En el resumen de cobros y pagos utilizado aquí, la salida de dinero corresponde al 3 de julio. La fecha de la factura sigue formando parte del respaldo de esa operación.
Si preparas un cierre por devengo, el reconocimiento de la obligación puede seguir otro criterio. Mantén ese criterio acordado con el responsable contable; no cambies la fecha de un pago solo para que coincida con el mes impreso en el documento.
Desliza la tabla para ver todas las columnas.
| Hecho | Fecha | Importe | Qué se conserva |
|---|---|---|---|
| Factura emitida | 28 de junio | 150,00 | Documento y obligación pendiente |
| Pago realizado | 3 de julio | 150,00 | Salida de dinero y constancia de pago |
Los 150,00 se pagaron una vez. El documento, la obligación y el pago son referencias distintas; no se suman como tres gastos.
Presenta el total y el saldo por fondo
Ejemplo ilustrativo en una misma moneda: la iglesia abre con 900,00, recibe 1.300,00 y paga 930,00. El saldo final es 1.270,00. El desglose permite saber cuánto corresponde a cada destino.
Desliza la tabla para ver todas las columnas.
| Fondo | Saldo inicial | Ingresos | Gastos | Saldo final |
|---|---|---|---|---|
| General | 300,00 | 700,00 | 500,00 | 500,00 |
| Misiones | 100,00 | 200,00 | 80,00 | 220,00 |
| Construcción | 500,00 | 400,00 | 350,00 | 550,00 |
| Total | 900,00 | 1.300,00 | 930,00 | 1.270,00 |
El fondo general dispone de 500,00. El total de 1.270,00 incluye otros 770,00 destinados a misiones y construcción.
Entrega el informe junto con las explicaciones necesarias
Acompaña el resumen con las variaciones importantes y las partidas que aún necesitan revisión. Indica qué documento falta, quién lo revisará y cuándo se retomará.
Conserva una copia del cierre aprobado o revisado. Si después se corrige una operación, deja identificada la versión y explica el cambio; no sustituyas un informe compartido sin comunicarlo.
- Resumen de saldos, ingresos y gastos.
- Detalle disponible por categoría, cuenta y fondo.
- Comprobantes y conciliaciones localizables.
- Pendientes con responsable y siguiente revisión.
Preguntas frecuentes
¿Puedo presentar el cierre si falta un comprobante?
Identifica el gasto y deja visible el comprobante pendiente, su importe y quién lo solicitará. La política de revisión y aprobación debe acordarse dentro de la iglesia.
¿El resultado del mes es lo mismo que el saldo final?
No. El resultado compara ingresos y gastos del período; el saldo final incorpora además lo que había al comenzar.