Trabaja con una cuenta, moneda y fecha de corte
Reúne el estado de cuenta completo, los movimientos de la misma cuenta en tu registro y la conciliación anterior. Marca las operaciones que coinciden por importe y referencia; la fecha puede variar por el tiempo de procesamiento.
Deja fuera otras cuentas y monedas. Si un depósito reúne varias colectas, conserva el detalle que explica el total sin registrarlo dos veces.
Un ejemplo con tres diferencias
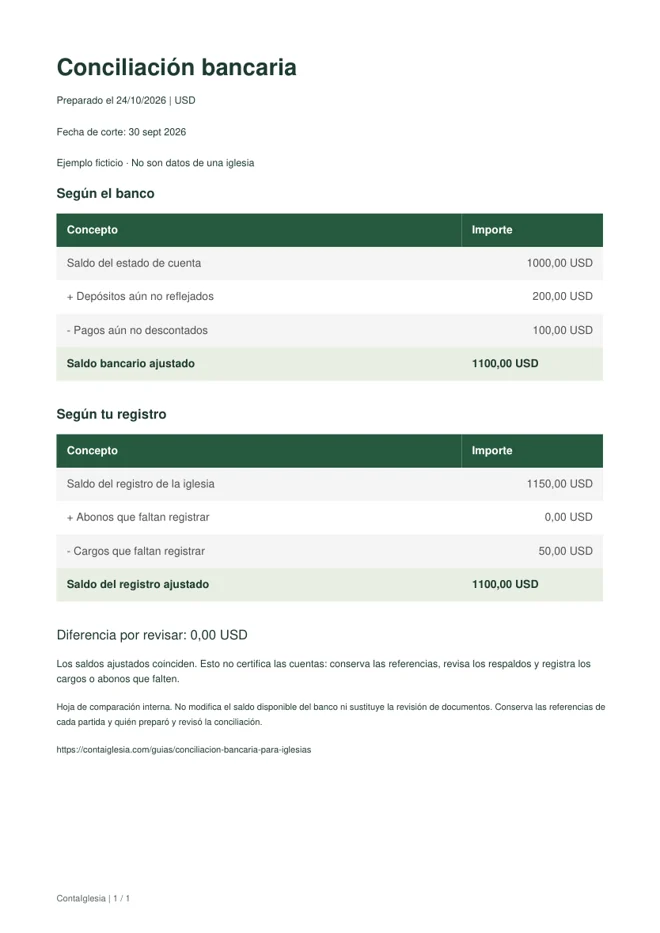
El estado de cuenta termina en 1.000,00 y el registro interno en 1.150,00. Todos los importes están en una misma moneda. Hay un depósito de 200,00 aún no reflejado, un pago de 100,00 pendiente en el banco y una comisión de 50,00 ya cobrada pero no registrada.
Desliza la tabla para ver todas las columnas.
| Estado de cuenta | Importe | Registro interno | Importe |
|---|---|---|---|
| Saldo bancario | 1.000,00 | Saldo del registro | 1.150,00 |
| Más depósito pendiente | 200,00 | Menos comisión por registrar | 50,00 |
| Menos pago pendiente | 100,00 | Otros ajustes comprobados | 0,00 |
| Saldo ajustado | 1.100,00 | Saldo ajustado | 1.100,00 |
Los saldos ajustados coinciden en 1.100,00. La comisión requiere un registro con respaldo; el depósito y el pago ya registrados requieren seguimiento hasta aparecer en el banco.
Registra lo que falta; da seguimiento a lo que está en tránsito
Anota la comisión una sola vez y conserva el estado de cuenta como respaldo. No vuelvas a registrar el depósito ni el pago si ya forman parte de tu registro.
Si una partida pendiente no aparece en el siguiente estado de cuenta, revisa su referencia y estado. Si el banco o tu registro contienen un error, identifica su causa y documenta la corrección correspondiente.
Guarda una conciliación que otra persona pueda revisar
Conserva los dos saldos, la lista de diferencias, sus referencias, la fecha y quién revisó. El saldo ajustado de esta hoja sirve para comparar ambas fuentes; no cambia por sí mismo el saldo disponible que informa el banco.
- Cada diferencia tiene un documento o una operación identificable.
- Las partidas pendientes del mes anterior se revisan antes de añadir las nuevas.
- Las correcciones conservan su explicación y respaldo.
Hoja de trabajo · Sin registro
Comprueba los dos lados de la conciliación.
Usa una sola cuenta, moneda y fecha de corte. Anota únicamente partidas que puedas identificar; deja los campos opcionales vacíos si no corresponden.
El cálculo se hace en este navegador. No se envían tus importes ni se modifica la contabilidad. Guarda el PDF antes de salir; la página no conserva un historial.
¿Todavía queda una diferencia?
Busque la situación que coincide con sus documentos. Un importe parecido es una pista, no una confirmación.
El depósito reúne varias ofrendas
Compare el total depositado con las colectas incluidas y conserve sus referencias. Si esas ofrendas ya se registraron en caja, el depósito es un traslado al banco: no otro ingreso.
El banco muestra un cargo que no está registrado
Revise la referencia y el concepto en el estado de cuenta. Si confirma que es una comisión de la iglesia, regístrela una sola vez con su respaldo. Si no reconoce el cargo, consulte al banco antes de clasificarlo.
Un pago figura dos veces en el registro
Compare beneficiario, referencia, importe y documento. Dos pagos del mismo importe pueden ser distintos. Si confirma una duplicación, corrija el registro conservando la explicación; no cree un ingreso para compensarlo.
El depósito o pago sigue pendiente del mes pasado
Revise si se procesó después de la fecha de corte, se rechazó o se anuló. Conserve la referencia y compruebe el estado con el banco o destinatario. No lo retire de la lista solo porque cambió el mes.
Referencias del procedimiento
Para contrastar cómo se relacionan el estado de cuenta, los registros y las partidas pendientes:
Preguntas frecuentes
¿Debo crear un gasto por cada diferencia?
No. Primero identifica la causa. Un depósito en tránsito o un pago ya registrado puede explicar la diferencia sin requerir otra operación.
¿Conciliar el banco sustituye contar la caja?
No. La caja se comprueba con el conteo físico; el banco se compara con su estado de cuenta. Son revisiones distintas.