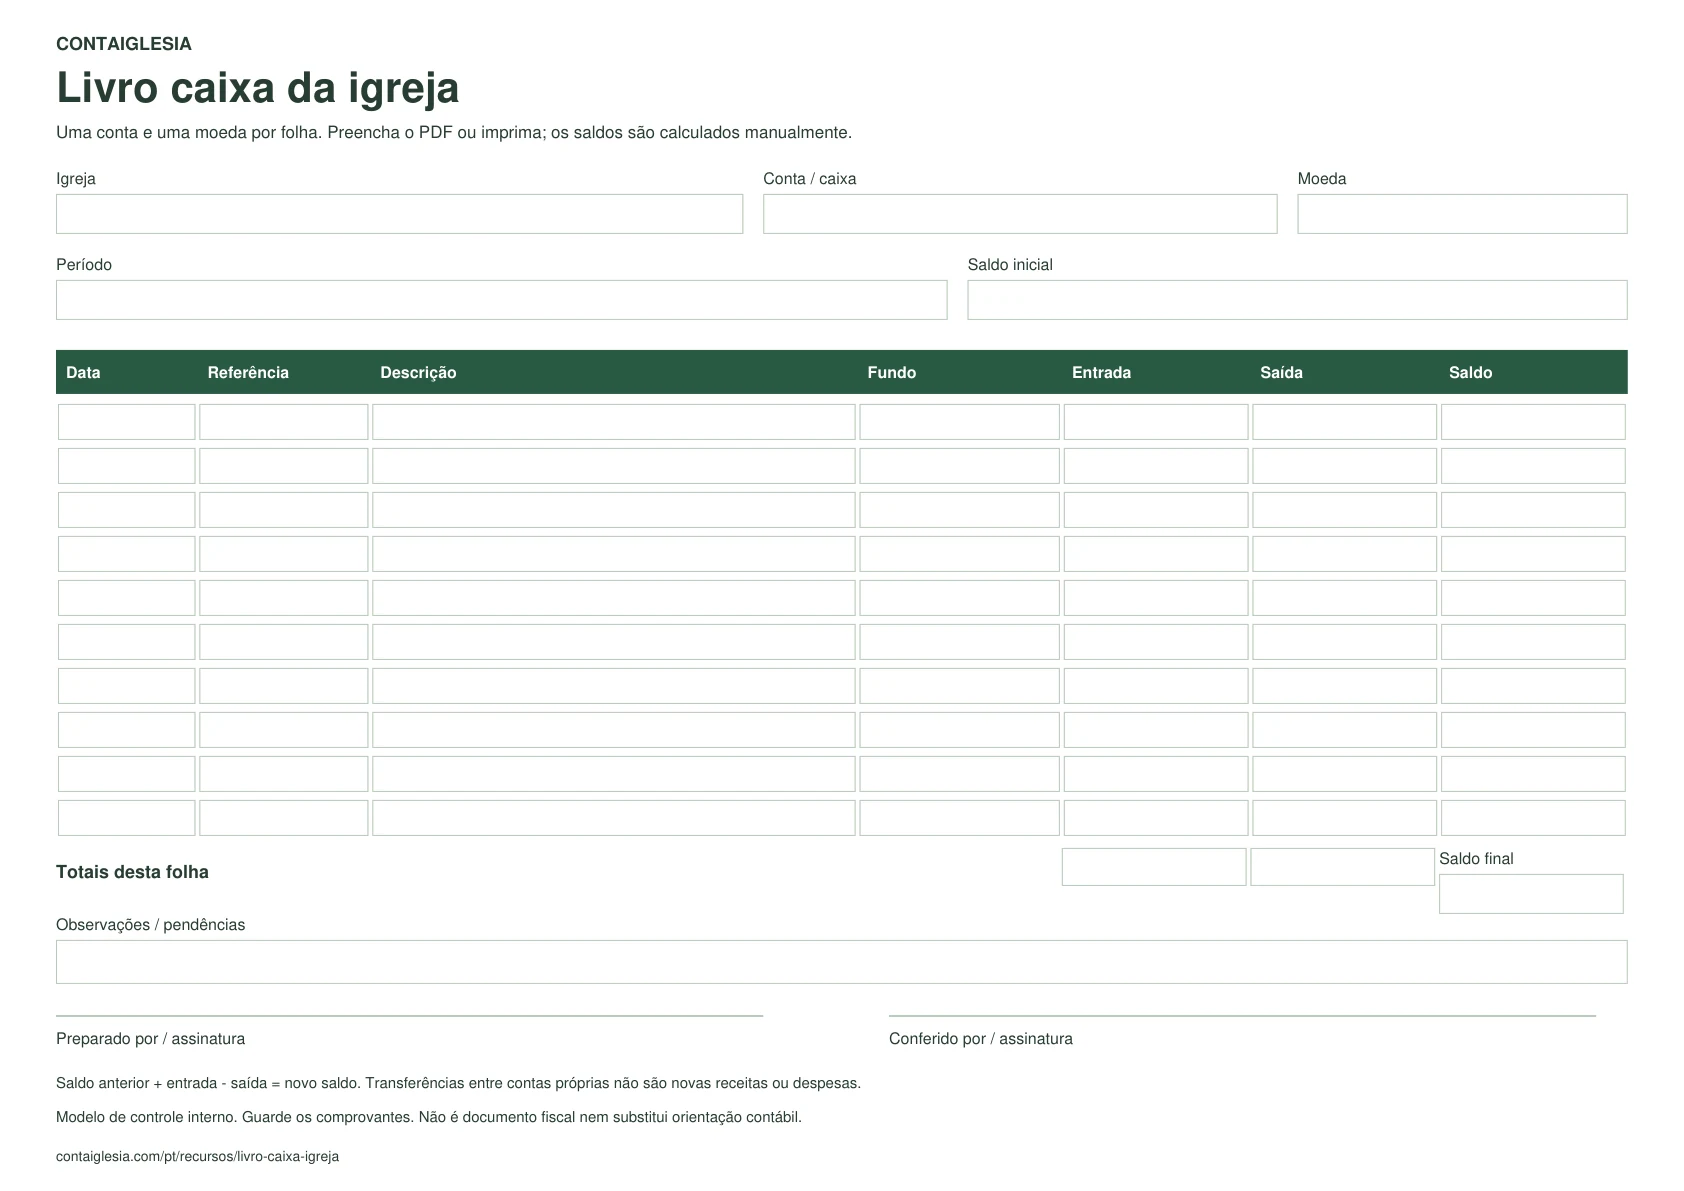
O que registrar nesta folha
- Uma conta específica, como Caixa geral ou Banco principal. Mantenha folhas separadas para caixa e banco e relacione as referências das transferências.
- Uma moeda. Não some reais e dólares como se fossem o mesmo valor. Identifique a moeda junto ao nome da conta.
- Movimentações realizadas. Uma promessa de oferta ou uma compra ainda não paga não altera o saldo desta folha.
Cinco movimentações e um saldo conferível
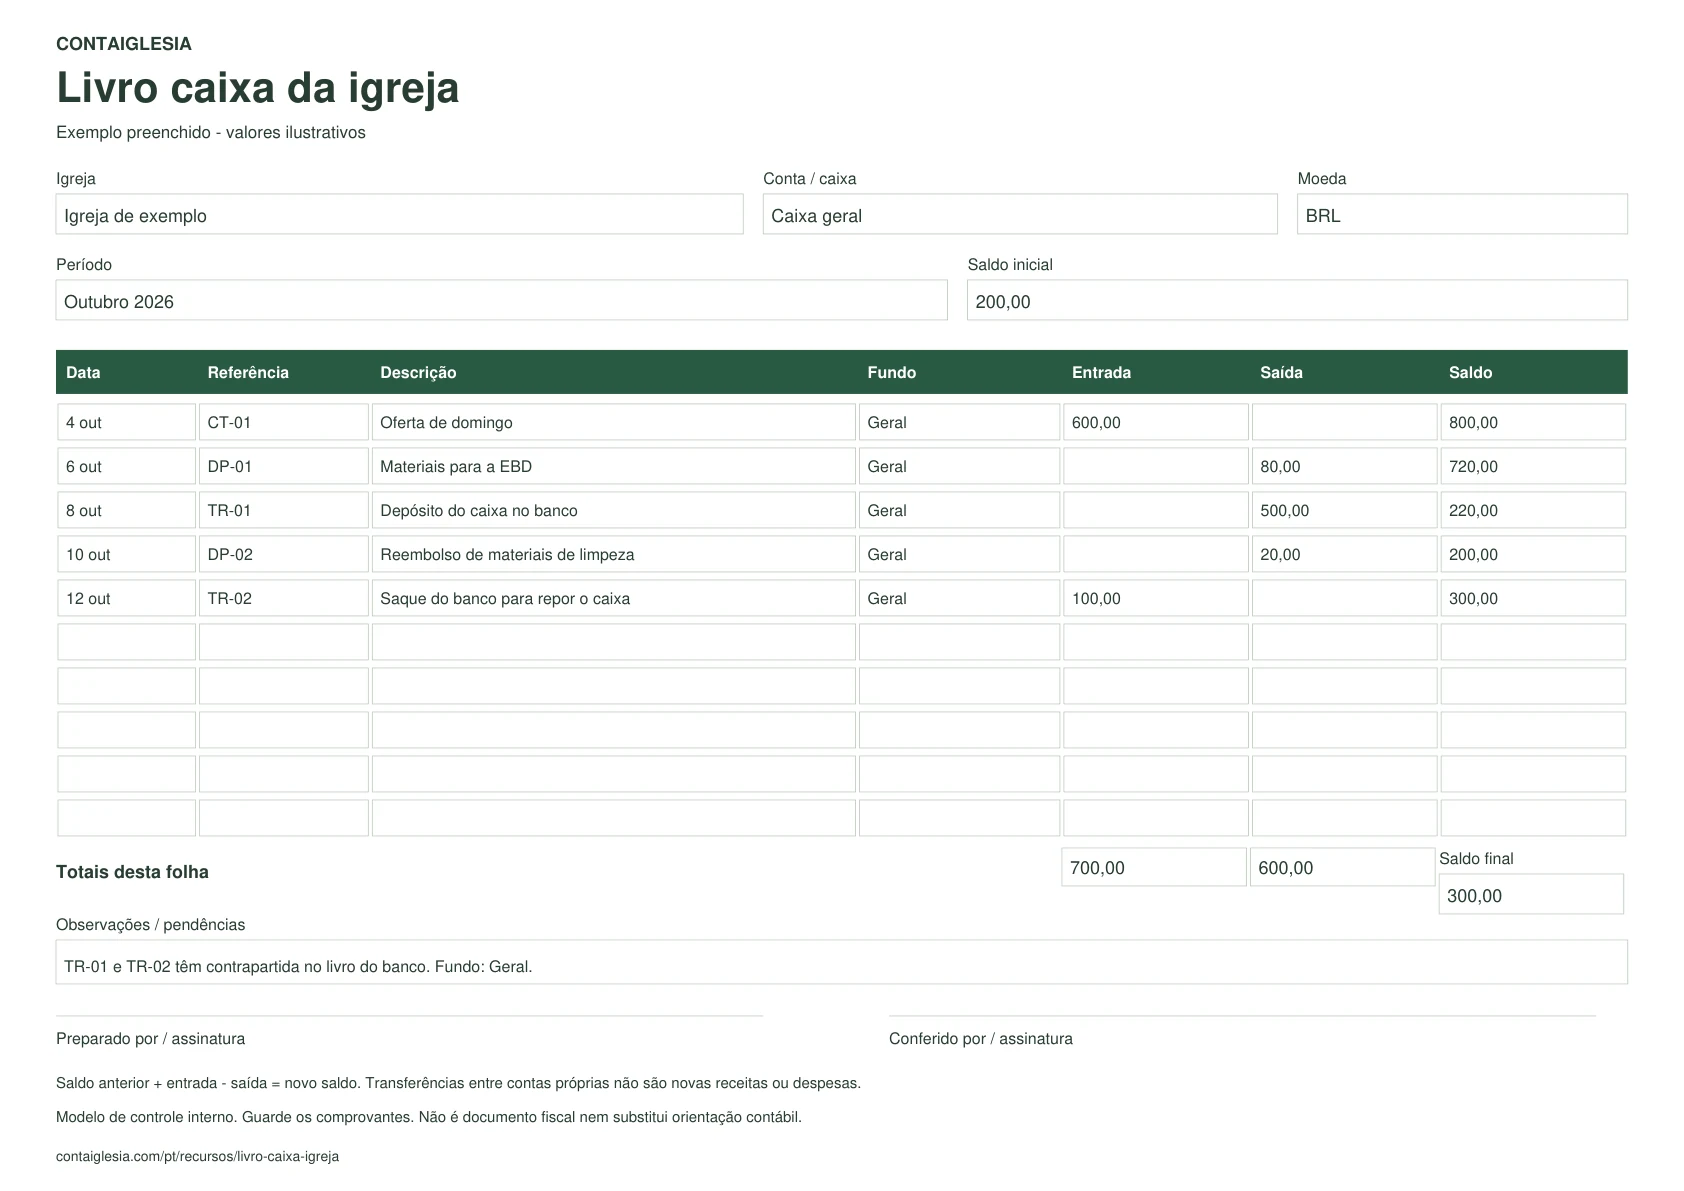
Exemplo de outubro com valores ilustrativos em reais. O caixa começa com R$ 200,00; o banco, com R$ 800,00. As transferências mudam onde o dinheiro está, sem criar receita ou despesa.
- 4 out
Oferta de domingo
Referência: CT-01 · Geral- Entrada
- 600,00
- Saída
- —
- Saldo após
- 800,00
- 6 out
Materiais para a EBD
Referência: DP-01 · Geral- Entrada
- —
- Saída
- 80,00
- Saldo após
- 720,00
- 8 out
Depósito do caixa no banco
Referência: TR-01 · GeralTransferência interna- Entrada
- —
- Saída
- 500,00
- Saldo após
- 220,00
- 10 out
Reembolso de materiais de limpeza
Referência: DP-02 · Geral- Entrada
- —
- Saída
- 20,00
- Saldo após
- 200,00
- 12 out
Saque do banco para repor o caixa
Referência: TR-02 · GeralTransferência interna- Entrada
- 100,00
- Saída
- —
- Saldo após
- 300,00
- Entradas no caixa
- BRL 700,00
- Saídas do caixa
- BRL 600,00
- Saldo final do caixa
- BRL 300,00
Ver o exemplo preenchido
Saída de caixa nem sempre é despesa
O depósito TR-01 reduz o caixa em R$ 500,00 e aumenta o banco no mesmo valor. Não é outra despesa nem outra oferta. O saque TR-02 faz o caminho contrário por R$ 100,00. Use a mesma referência nas duas contas.
- Saldo final do caixa
- BRL 300,00
- Banco ao final
- BRL 1.200,00
- Caixa + banco
- BRL 1.500,00
O total passa de R$ 1.000,00 para R$ 1.500,00: a oferta acrescenta R$ 600,00 e as despesas reduzem R$ 100,00. As transferências não alteram esse total.
Como preencher e conferir o livro
Identifique a conta e o saldo de abertura
Preencha igreja, conta, moeda e período. Confira o saldo inicial com o encerramento anterior; não o registre também como uma entrada.
Relacione cada registro ao comprovante
Anote data, referência, descrição, fundo e valor na coluna Entrada ou Saída. Some a entrada ao saldo anterior e subtraia a saída. O PDF não calcula os valores automaticamente.
Compare o saldo com o dinheiro existente
Para caixa, conte o dinheiro. Para banco, compare com o extrato e confira operações pendentes. Se houver diferença, identifique o registro ou comprovante que falta antes de considerar o fechamento conferido.
O livro caixa precisa de outros registros
Guarde as folhas de contagem, os comprovantes e a conciliação bancária junto ao livro. Fundo identifica a finalidade do dinheiro; conta identifica onde ele está. Esta folha não substitui um relatório por categorias, a escrituração contábil exigida nem obrigações fiscais. Adapte a revisão às responsabilidades da igreja e à orientação contábil local.
Dúvidas sobre o modelo
Este livro caixa é uma planilha Excel?
O arquivo desta página é um PDF preenchível. Se precisar de fórmulas e resumo por categorias, use a planilha de entradas e saídas indicada abaixo.
Toda entrada no caixa é uma receita da igreja?
Não. Uma oferta recebida é receita, mas um saque da própria conta bancária é uma transferência para o caixa. Distinguir as operações evita contar o mesmo dinheiro duas vezes.
Como continuar depois das dez linhas?
Use outra folha da mesma conta e período. Leve o saldo final da primeira como saldo inicial da seguinte, sem somá-lo novamente às entradas.
Posso preencher o PDF no celular?
É possível abrir a folha no navegador. Para preencher e salvar os campos, use um leitor de PDF compatível com formulários. Salve uma cópia e abra novamente para conferir se os dados foram mantidos.
Referência sobre organização dos registros
O OSCR, regulador de entidades beneficentes da Escócia, apresenta livro caixa, extratos bancários e comprovantes como registros complementares. A referência apoia esse princípio de organização; não define as obrigações legais de igrejas brasileiras. OSCR: Accounting records