Use a mesma conta, moeda e data de corte
Reúna o extrato completo, os lançamentos dessa conta e a conciliação anterior. Compare a mesma data de encerramento e a mesma moeda. Não misture outra conta bancária ou o dinheiro físico do caixa nesta conferência.
Relacione os lançamentos pelo valor e pela referência. As datas de processamento podem variar; guarde os documentos que ligam a coleta, o depósito e o crédito no extrato. Confira primeiro os itens que ficaram pendentes no mês anterior.
Identifique qual registro precisa ser atualizado
Um depósito pendente já consta no controle da igreja, mas ainda não aparece no extrato. Um pagamento pendente também foi registrado, porém o banco ainda não o debitou. Acompanhe esses itens até aparecerem no banco, sem repetir os lançamentos.
Uma tarifa já cobrada pelo banco e ausente do controle precisa ser registrada com seu comprovante. O mesmo vale para um crédito identificado, como juros ou um recebimento direto ainda não registrado. Confira sua finalidade e referência antes de classificá-lo.
Exemplo completo: dois saldos ajustados de R$ 1.100
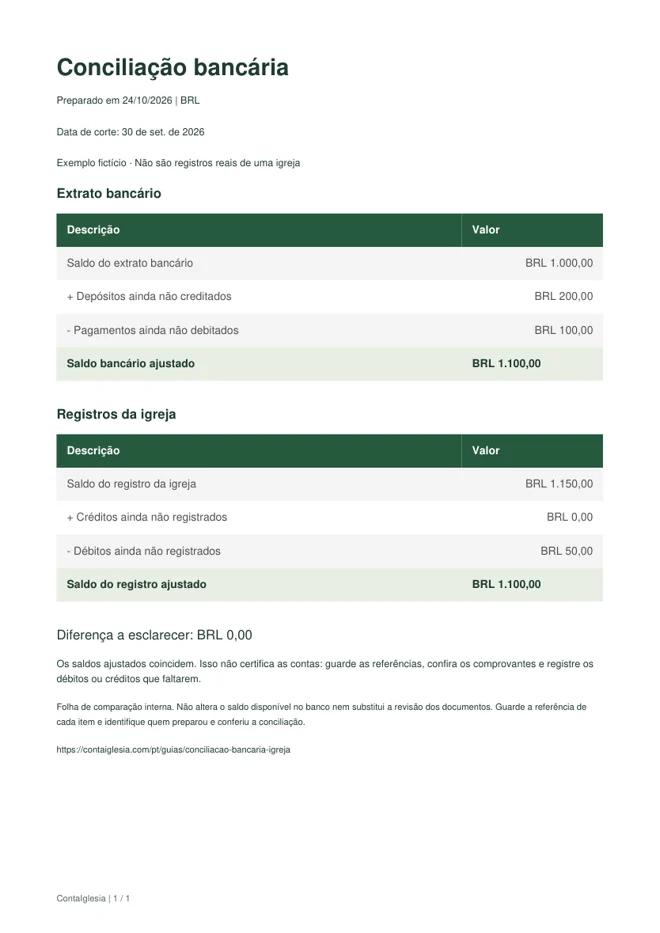
Os valores são fictícios e usam uma única moeda. O extrato termina em R$ 1.000,00 e o registro da igreja em R$ 1.150,00. Há um depósito de R$ 200,00 e um pagamento de R$ 100,00 ainda pendentes no banco; uma tarifa de R$ 50,00 ainda não foi registrada.
Deslize a tabela para ver todas as colunas.
| Extrato bancário | Valor | Registro da igreja | Valor |
|---|---|---|---|
| Saldo do extrato | 1.000,00 | Saldo do registro | 1.150,00 |
| Mais depósito pendente | 200,00 | Créditos por registrar | 0,00 |
| Menos pagamento pendente | 100,00 | Menos tarifa por registrar | 50,00 |
| Saldo bancário ajustado | 1.100,00 | Saldo do registro ajustado | 1.100,00 |
A tarifa de R$ 50,00 precisa ser registrada uma vez, com seu comprovante. O depósito e o pagamento já registrados precisam de acompanhamento, sem duplicação.
Guarde a explicação junto com a conferência
Conserve o extrato, a relação dos itens pendentes e suas referências. Identifique quem preparou e quem revisou a conciliação. Saldos ajustados iguais não provam que todos os lançamentos estejam corretos nem alteram o saldo disponível informado pelo banco.
Se houver diferença, confira os lançamentos de origem e os itens pendentes. Investigue pagamentos ou depósitos antigos que nunca aparecem no extrato. Corrija um erro identificado com uma explicação; evite um ajuste sem respaldo apenas para fechar a conta. A ferramenta cobre os itens comuns deste exemplo, não todos os erros bancários ou de registro possíveis.
Folha de conferência · Sem cadastro
Confira os dois lados da conciliação.
Use uma conta, uma moeda e a mesma data de corte. Inclua apenas itens que possa identificar; deixe os campos opcionais vazios quando não se aplicarem.
O cálculo é feito neste navegador. Os valores não são enviados e nenhum registro contábil é alterado. Salve o PDF antes de sair; esta página não mantém um histórico.
Referências do procedimento
Para conferir a relação entre o extrato, os registros e os itens pendentes:
Antes de concluir
A ferramenta se conecta ao banco?
Não. Ela compara os valores digitados neste navegador. Não acessa credenciais bancárias, importa extratos nem altera a contabilidade.
Depositar uma oferta gera outra receita?
Não quando a oferta já foi registrada no caixa. Relacione a saída do caixa e a entrada no banco à coleta original para não contar a mesma contribuição duas vezes.
Saldos iguais certificam as contas?
Não. Confira cada lançamento e seu comprovante e identifique quem preparou e revisou a comparação. O resultado não é um parecer de auditoria nem uma declaração fiscal.