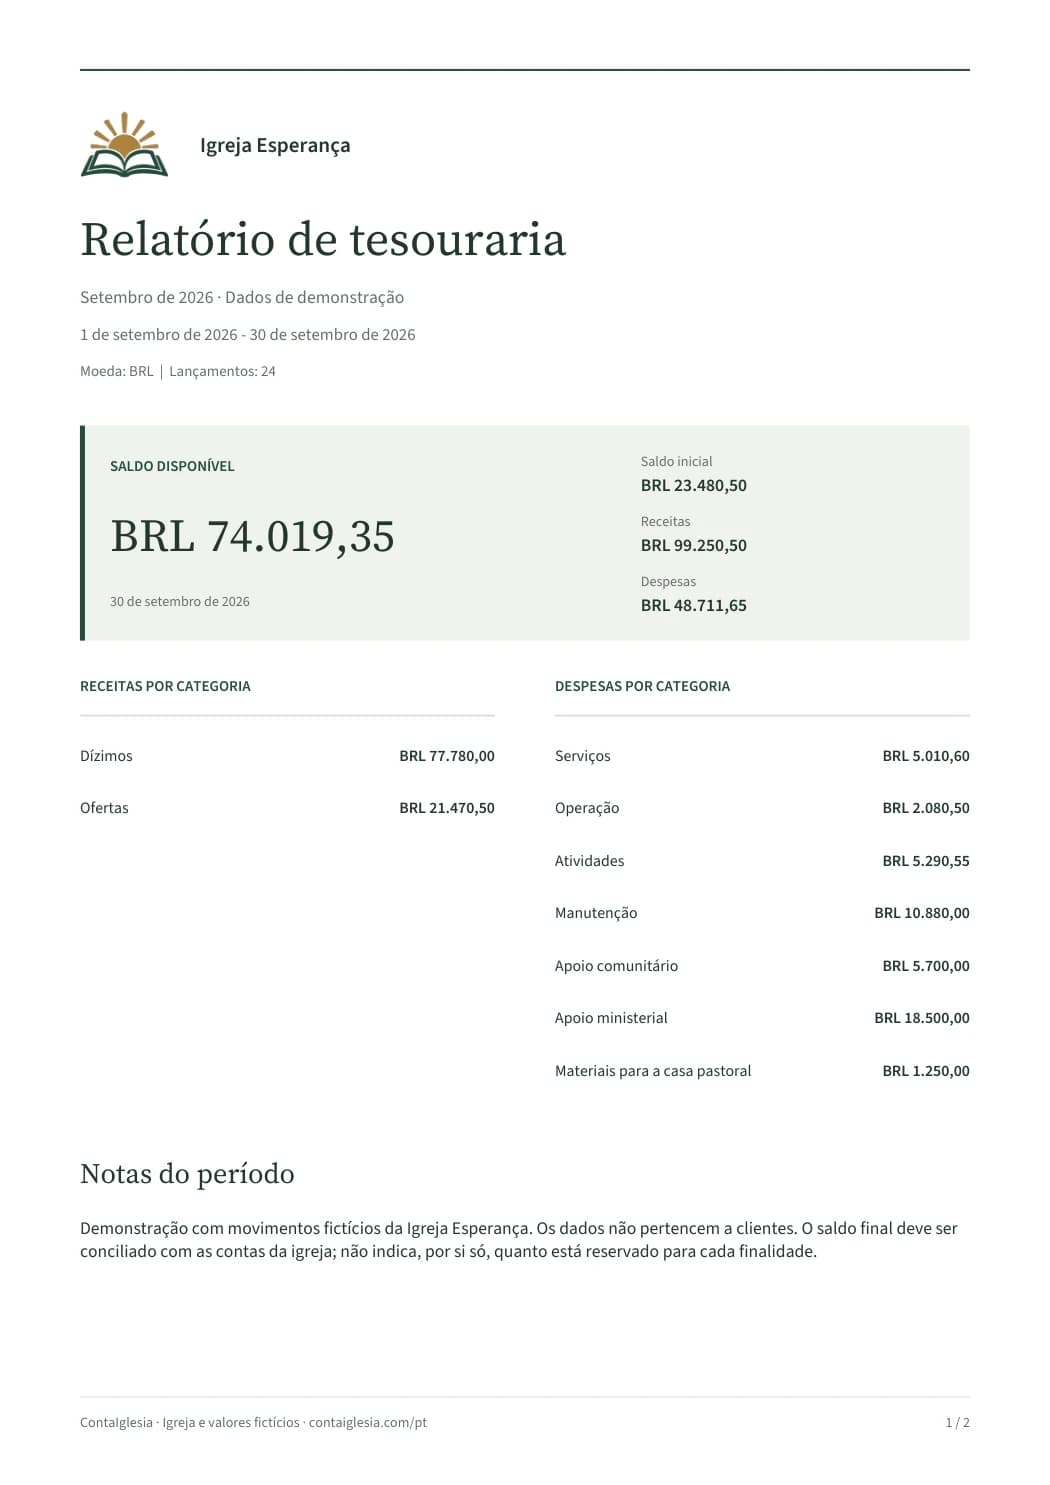
Defina o período, a moeda e o alcance
O cabeçalho deve identificar a igreja, a primeira e a última data do período e a moeda dos valores. Se o documento abrange apenas um ministério ou uma obra, deixe esse alcance claro para que ninguém o confunda com o total da igreja.
O exemplo corresponde a setembro de 2026, em BRL. São dados de demonstração, não o orçamento recomendado para uma igreja. Não misture valores de meses diferentes nem some moedas distintas para preencher o mesmo saldo.
Antes de gerar o documento, confira a data dos registros, os saldos de abertura e as operações pendentes. Uma apresentação bonita não corrige um lançamento duplicado ou um comprovante que ainda falta.
Separe o resultado do período e o saldo final
O relatório começa com R$ 23.480,50. Durante o mês, a igreja fictícia recebeu R$ 99.250,50 e pagou R$ 48.711,65. O resultado do período é R$ 50.538,85, enquanto o saldo final é R$ 74.019,35.
Esses dois últimos valores respondem a perguntas diferentes. O resultado explica a diferença entre receitas e despesas do período. O saldo final inclui também o dinheiro que já existia no início.
Um depósito de caixa em uma conta bancária da mesma igreja muda a localização do dinheiro. Se a entrada já foi registrada no recebimento, esse depósito não cria outra oferta. O procedimento de conciliação precisa preservar essa relação.
Deslize a tabela para ver todas as colunas.
| Informação | Valor | O que explica |
|---|---|---|
| Saldo inicial | R$ 23.480,50 | Dinheiro já registrado no início do período |
| Receitas | R$ 99.250,50 | Entradas recebidas durante o período |
| Despesas | R$ 48.711,65 | Pagamentos do mesmo alcance |
| Resultado do período | R$ 50.538,85 | Receitas menos despesas |
| Saldo final | R$ 74.019,35 | Saldo inicial mais o resultado |
O saldo final precisa ser conciliado com caixa e banco. Ele não informa, sozinho, quanto está reservado para cada finalidade.
Mostre as categorias que ajudam a entender o mês
Receitas e despesas precisam de um detalhamento que o conselho ou a pessoa responsável consiga reconhecer. Dízimos e ofertas aparecem separados no exemplo. Entre as despesas há serviços, manutenção, atividades e apoio ministerial.
O PDF inclui R$ 1.250,00 de materiais para a casa pastoral, com a referência FAC-24891 no detalhe. Essa referência permite encontrar o registro por trás da categoria e consultar o comprovante guardado pela tesouraria.
Mantenha os nomes das categorias consistentes entre os períodos. Se o mesmo gasto recebe três classificações diferentes, a comparação fica fragmentada mesmo que o total esteja correto.
Quando houver valores destinados a missões ou à construção, conserve também o controle desses destinos. O exemplo oferece resumo por categoria; ele não apresenta um controle separado de cada fundo nem comprova a disponibilidade de todo o saldo para uso geral.
Conserve o detalhe que explica os totais
A segunda página mostra 24 movimentos, com data, tipo, referência, descrição e valor. Ela permite conferir a origem de um total sem exigir que o leitor reconstrua o mês a partir de mensagens ou papéis soltos.
Use descrições que expliquem a operação: energia elétrica, materiais de limpeza ou apoio com cestas básicas são mais úteis do que um texto genérico como pagamento. Quando necessário, acrescente a referência da compra ou do projeto.
O relatório compartilhado não precisa exibir fotografias de todos os documentos nem informações pessoais de quem contribuiu. Preserve o acesso aos comprovantes para as pessoas autorizadas e prepare o resumo adequado para cada destinatário.
Inclua notas sobre diferenças e documentos pendentes
Uma nota deve explicar o que ainda precisa de atenção: depósito em trânsito, comprovante ausente, adiantamento sem prestação de contas ou diferença de caixa. Identifique o assunto e a providência necessária, em vez de esconder a pendência dentro de outra categoria.
Se o saldo do banco não coincide com o registro, confira os dois lados antes de alterar um valor. Algumas diferenças correspondem a operações ainda não processadas; outras precisam de um lançamento que realmente ficou faltando.
Na entrega do relatório, registre quem o preparou, quem o revisou e a versão apresentada, conforme o procedimento da igreja. Se forem necessárias assinaturas ou datas, confira os campos antes de imprimir ou compartilhar.
Escolha entre preencher uma planilha e gerar pelo sistema
O PDF desta página é um exemplo preenchido para consultar a estrutura; ele não é uma planilha editável. Para um controle manual, use a planilha de entradas e saídas e adapte as categorias ao trabalho da sua igreja.
No ContaIglesia, o relatório é preparado a partir dos movimentos registrados. Você escolhe o período e pode incluir o detalhe, as notas e a identidade da igreja. Confira o documento antes de enviá-lo, especialmente quando houver mudanças no fechamento.
Se estiver avaliando a ferramenta, comece com poucos movimentos de demonstração e conserve o registro habitual. Verifique o período, a moeda, o comprovante e o acesso de outra pessoa antes de transferir o histórico inteiro.
Este é um modelo de controle interno. Ele não substitui demonstrações, obrigações ou documentos que um profissional contábil deva preparar para a igreja.
Perguntas frequentes
Posso abrir o PDF sem criar uma conta?
Sim. O exemplo completo tem duas páginas e pode ser aberto antes do download, sem cadastro. Os dados pertencem a uma igreja fictícia.
Este modelo é uma planilha editável?
O PDF é um exemplo preenchido. Para registrar manualmente, use a planilha de entradas e saídas disponível nos recursos. No sistema, o relatório é gerado a partir dos movimentos da igreja.
O saldo final é o mesmo que o resultado do mês?
Não. O resultado é a diferença entre receitas e despesas do período. O saldo final inclui também o saldo que existia no início.
O relatório precisa mostrar o nome de quem ofertou?
Não para explicar os totais de receitas, despesas e categorias. O histórico individual deve ter acesso limitado às pessoas autorizadas.