Definam até que data vai a entrega.
Informe a data de corte, o período revisado e a moeda. Separe os movimentos posteriores. Assim, ninguém compara o relatório de sexta-feira com o dinheiro recebido no domingo.
Se houver mais de uma moeda, prepare uma folha para cada uma. Não some dólares e reais em um único total nem converta saldos antigos pela cotação do dia da assinatura.
Confiram cada conta antes de assinar.
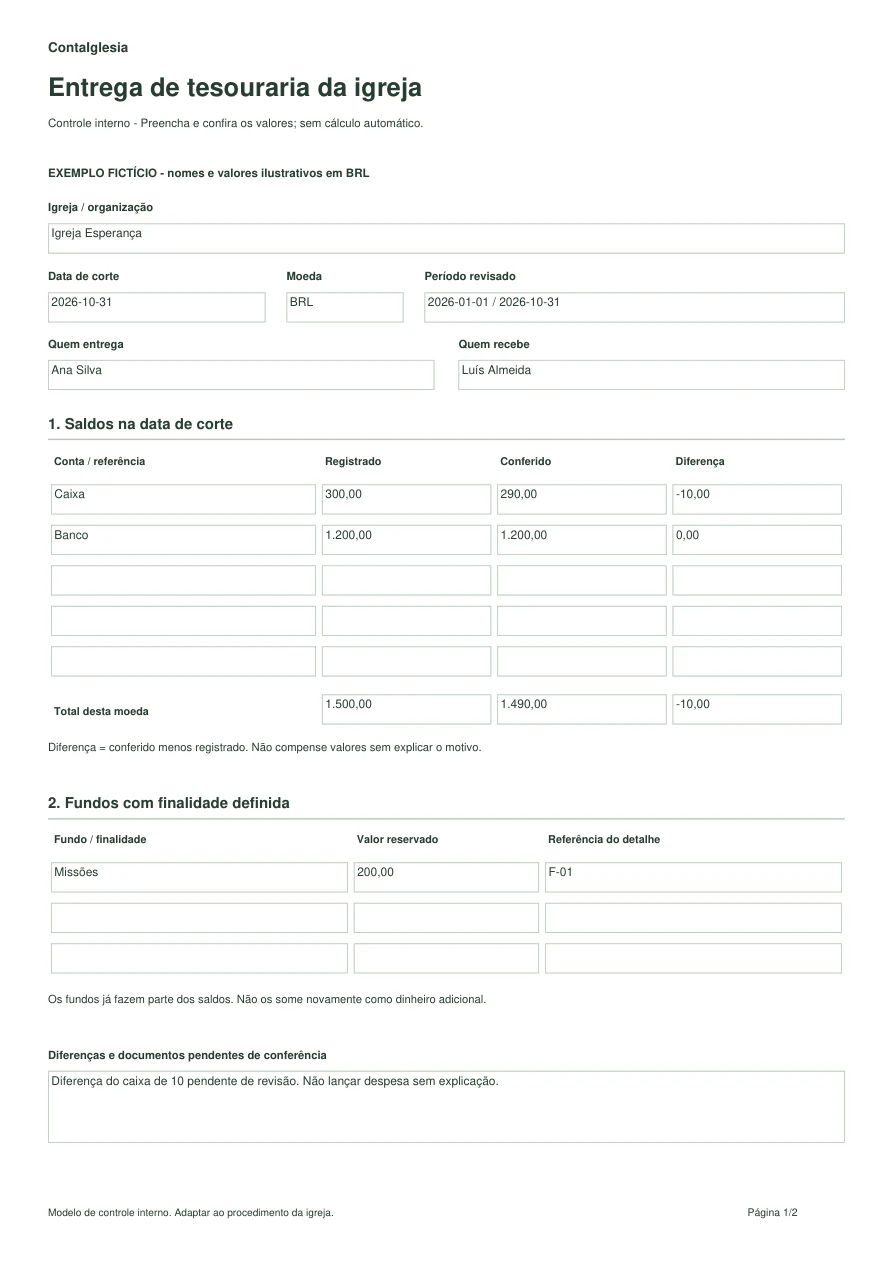
Compare o caixa com a contagem física e o banco com o extrato da mesma data. Guarde a referência de cada comprovante. Saldo registrado e saldo conferido ocupam colunas diferentes, mesmo quando são iguais.
A primeira página comporta cinco contas e três fundos. Se precisar de mais espaço, anexe uma relação identificada com a mesma data e moeda. O PDF não calcula totais nem diferenças: preencha e confira os valores antes de salvar.
Identifiquem os valores reservados e as pendências.
O dinheiro de missões ou de uma obra pode estar na mesma conta bancária que outros recursos e continuar tendo uma finalidade definida. Registre o saldo reservado e a referência do seu detalhamento. Ele já faz parte do caixa e do banco; não o some novamente ao total.
Liste separadamente contas a pagar, adiantamentos sem prestação de contas, compromissos e documentos ausentes. Uma promessa ainda não recebida não aumenta o dinheiro disponível. Defina quem acompanhará cada assunto e quando ele será revisto, sem esconder a pendência em um saldo ajustado.
Entreguem documentos e acesso com contas individuais.
Na segunda página, marque o que foi entregue e indique onde estão relatórios, folhas de contagem e comprovantes. Uma marcação não substitui o documento nem comprova que todos os lançamentos foram revisados.
Não escreva senhas, PINs, códigos de verificação nem números completos de cartões no termo. Organize o acesso pelos procedimentos de cada banco ou plataforma e revise as permissões anteriores. No ContaIglesia, cada pessoa pode entrar com sua própria conta e aceitar o convite para a igreja.
Guardem uma cópia com o relatório da data de corte.
Preencha o PDF em um leitor compatível, salve uma cópia com outro nome e abra-a novamente para conferir se os dados foram mantidos. Também é possível imprimir e preencher à mão. Há espaço para as assinaturas de quem entrega, recebe e revisa os registros.
O exemplo preenchido usa nomes e valores fictícios; não o apresente como um termo real da igreja. Este modelo de controle interno deve ser adaptado ao procedimento da congregação. Não substitui a revisão contábil, as atas exigidas pela organização nem os documentos fiscais aplicáveis.
Uma diferença deve ser registrada, não escondida.
Exemplo fictício em BRL. O registro do caixa mostra 300, mas a contagem encontra 290. O saldo bancário coincide com o registro. O termo conserva os dois valores e deixa a diferença do caixa pendente de revisão.
Deslize a tabela para ver a diferença.
| Conta | Registrado | Conferido | Diferença |
|---|---|---|---|
| Caixa | 300,00 | 290,00 | −10,00 |
| Banco | 1.200,00 | 1.200,00 | 0,00 |
| Total | 1.500,00 | 1.490,00 | −10,00 |
Diferença = conferido menos registrado. Os 10 não viram uma despesa sem explicação. Anote a pendência, quem vai revisá-la e a data da próxima conferência.
Ver o exemplo preenchido ↗