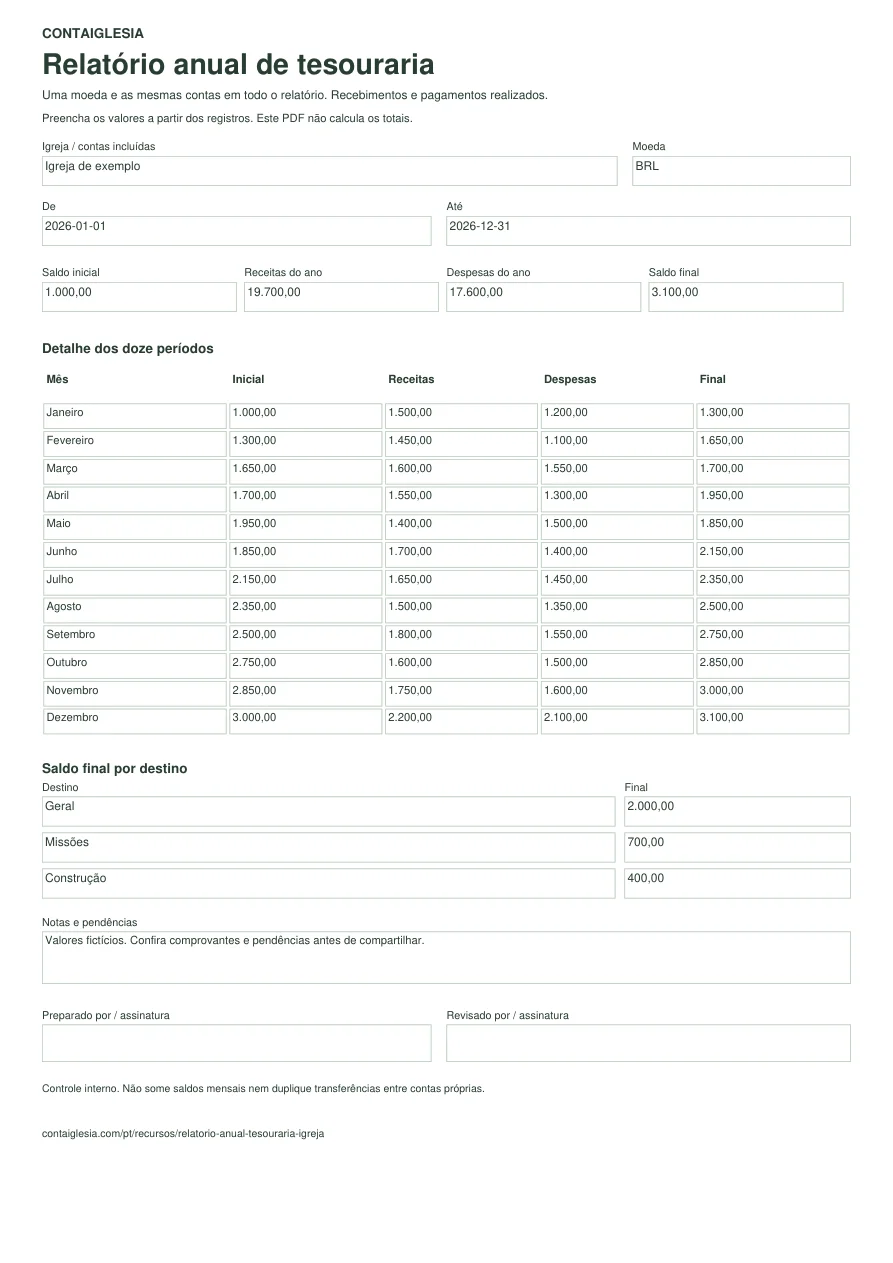
Defina o ano e as contas incluídas.
Informe as datas inicial e final, a moeda e as contas incluídas. Se o exercício da igreja não acompanhar janeiro a dezembro, adapte os doze rótulos de período do PDF. Mantenha anos, contabilidades e moedas diferentes separados.
Doze meses, um único saldo final.
Deslize a tabela para conferir todas as colunas.
Exemplo fictício · Janeiro a dezembro de 2026 · BRL
| Mês | Inicial | Receitas | Despesas | Final |
|---|---|---|---|---|
| Janeiro | 1.000,00 | 1.500,00 | 1.200,00 | 1.300,00 |
| Fevereiro | 1.300,00 | 1.450,00 | 1.100,00 | 1.650,00 |
| Março | 1.650,00 | 1.600,00 | 1.550,00 | 1.700,00 |
| Abril | 1.700,00 | 1.550,00 | 1.300,00 | 1.950,00 |
| Maio | 1.950,00 | 1.400,00 | 1.500,00 | 1.850,00 |
| Junho | 1.850,00 | 1.700,00 | 1.400,00 | 2.150,00 |
| Julho | 2.150,00 | 1.650,00 | 1.450,00 | 2.350,00 |
| Agosto | 2.350,00 | 1.500,00 | 1.350,00 | 2.500,00 |
| Setembro | 2.500,00 | 1.800,00 | 1.550,00 | 2.750,00 |
| Outubro | 2.750,00 | 1.600,00 | 1.500,00 | 2.850,00 |
| Novembro | 2.850,00 | 1.750,00 | 1.600,00 | 3.000,00 |
| Dezembro | 3.000,00 | 2.200,00 | 2.100,00 | 3.100,00 |
| Ano completo | 1.000,00 | 19.700,00 | 17.600,00 | 3.100,00 |
O ano começa com BRL 1.000,00, recebe BRL 19.700,00 e paga BRL 17.600,00. O resultado é BRL 2.100,00 e o saldo final é BRL 3.100,00. Somam-se receitas e despesas; não se somam os doze saldos finais.
Explique a finalidade do dinheiro ao fechar o ano.
Os fundos distribuem o mesmo dinheiro; não são saldos adicionais. Neste caso, os três destinos somados correspondem ao saldo final das contas de caixa e banco incluídas no exemplo.
Deslize a tabela para conferir todas as colunas.
Fundos do mesmo exemplo, em BRL
| Destino | Inicial | Receitas | Despesas | Final |
|---|---|---|---|---|
| Geral | 700,00 | 15.000,00 | 13.700,00 | 2.000,00 |
| Missões | 200,00 | 3.000,00 | 2.500,00 | 700,00 |
| Construção | 100,00 | 1.700,00 | 1.400,00 | 400,00 |
| Total | 1.000,00 | 19.700,00 | 17.600,00 | 3.100,00 |
O fundo geral tem BRL 2.000,00. Os BRL 1.100,00 destinados a missões e construção mantêm suas finalidades. O saldo total não significa que tudo possa ser usado em despesas gerais.
Acompanhe os valores com uma explicação concreta.
«Em maio, foram pagos 100 a mais do que foi recebido. O saldo passou de 1.950 para 1.850; a diferença foi coberta pelo saldo existente no início do mês». Isso, por si só, não comprova a existência de uma dívida.
Informe também as atividades realizadas, os comprovantes pendentes e os compromissos que continuam no próximo exercício. Separe os fatos registrados das previsões para o ano seguinte.
Antes de compartilhar o relatório.
- Confira se o saldo inicial corresponde ao fechamento anterior e se nenhum mês ficou de fora.
- Confira caixa e banco na data de corte. Exclua transferências entre contas próprias das receitas e despesas consolidadas.
- Verifique se os fundos explicam o saldo final e guarde os documentos e as pendências que sustentam o resumo.
- Identifique quem preparou e revisou o relatório. Compartilhe os totais com a congregação e mantenha os dados individuais apenas com pessoas autorizadas.
Uma folha para apresentar o fechamento.
Ampliar o formulário ↗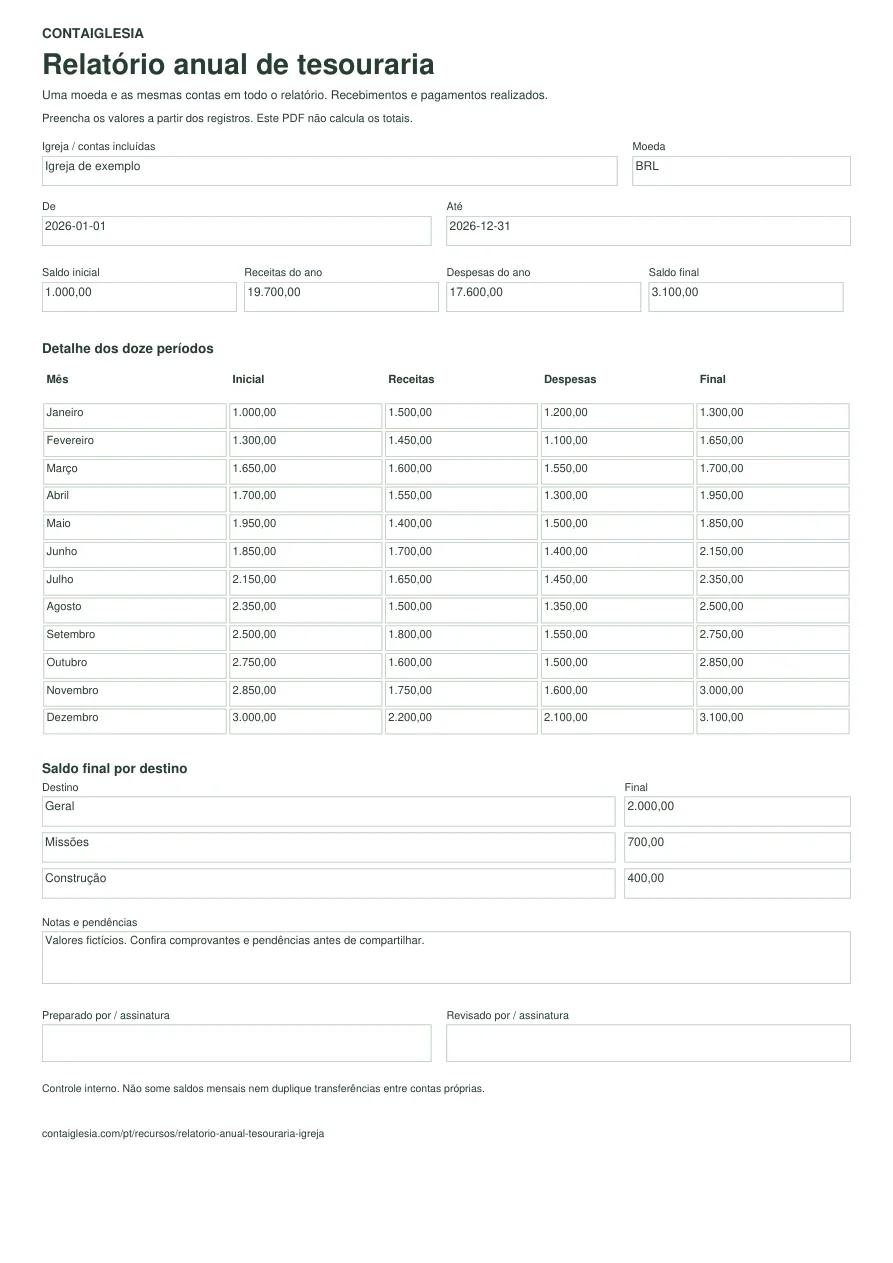
Dúvidas sobre o relatório anual
Devo somar os saldos finais de todos os meses?
Não. O saldo final de um mês passa para o seguinte. No ano, somam-se as receitas e as despesas do período e considera-se o saldo na data de fechamento, sem contar repetidamente o dinheiro que permaneceu nas contas.
O PDF calcula os valores?
Não. É um formulário preenchível ou imprimível. Calcule e confira os totais com os registros antes de preenchê-lo. Use uma só moeda e o mesmo conjunto de contas em todas as seções.
O período pode ir de setembro a agosto?
Sim. Altere os doze rótulos de período e informe as datas de início e fechamento. O exemplo da página usa janeiro a dezembro apenas para explicar o cálculo.
É um relatório auditado ou uma declaração fiscal?
Não. É um resumo de controle interno de recebimentos e pagamentos. Não comprova uma auditoria nem cobre, por si só, todas as obrigações contábeis ou fiscais de cada igreja.
E se houver mais de três fundos?
O PDF tem três linhas para resumir os fundos. Se precisar de mais, anexe o detalhamento completo dos destinos e indique a referência em Notas. A soma desse detalhe deve corresponder ao mesmo saldo final.