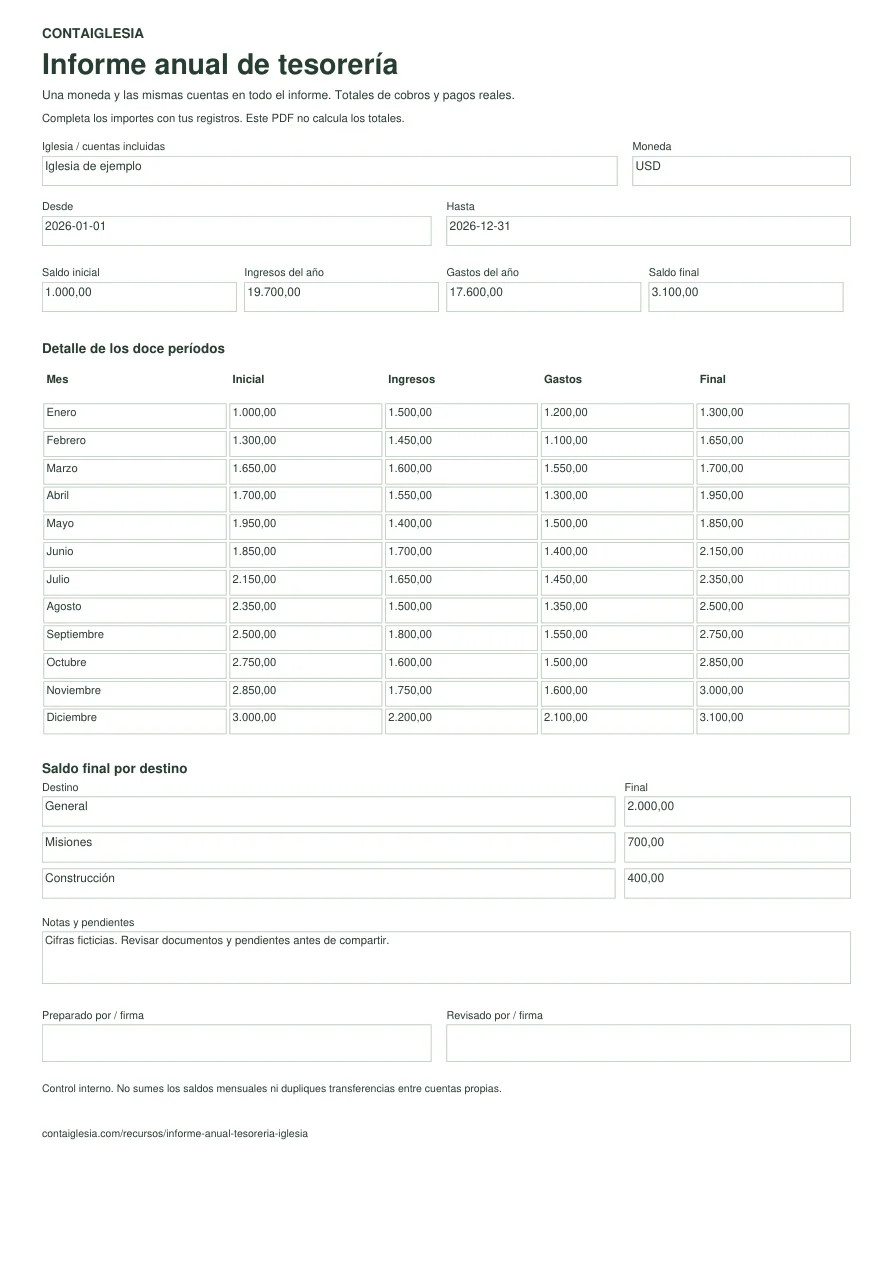
Acuerda qué año y qué cuentas incluye.
Escribe las fechas de inicio y fin, la moneda y las cuentas incluidas. Si el ejercicio de la iglesia no coincide con enero a diciembre, adapta las doce etiquetas de período del PDF. No mezcles años, contabilidades ni monedas para obtener un total.
Doce meses, un solo saldo al cierre.
Desliza la tabla para revisar todas las columnas.
Ejemplo ficticio · Enero a diciembre de 2026 · USD
| Mes | Inicial | Ingresos | Gastos | Final |
|---|---|---|---|---|
| Enero | 1000,00 | 1500,00 | 1200,00 | 1300,00 |
| Febrero | 1300,00 | 1450,00 | 1100,00 | 1650,00 |
| Marzo | 1650,00 | 1600,00 | 1550,00 | 1700,00 |
| Abril | 1700,00 | 1550,00 | 1300,00 | 1950,00 |
| Mayo | 1950,00 | 1400,00 | 1500,00 | 1850,00 |
| Junio | 1850,00 | 1700,00 | 1400,00 | 2150,00 |
| Julio | 2150,00 | 1650,00 | 1450,00 | 2350,00 |
| Agosto | 2350,00 | 1500,00 | 1350,00 | 2500,00 |
| Septiembre | 2500,00 | 1800,00 | 1550,00 | 2750,00 |
| Octubre | 2750,00 | 1600,00 | 1500,00 | 2850,00 |
| Noviembre | 2850,00 | 1750,00 | 1600,00 | 3000,00 |
| Diciembre | 3000,00 | 2200,00 | 2100,00 | 3100,00 |
| Año completo | 1000,00 | 19.700,00 | 17.600,00 | 3100,00 |
El año comienza con USD 1000,00, recibe USD 19.700,00 y paga USD 17.600,00. El resultado es USD 2100,00 y el cierre es USD 3100,00. Se suman ingresos y gastos; no se suman los doce saldos finales.
Explica a qué corresponde el dinero al cierre.
Los fondos distribuyen el mismo dinero; no son saldos adicionales. En este caso, el total de los tres destinos coincide con el saldo final de caja y banco incluidos en el ejemplo.
Desliza la tabla para revisar todas las columnas.
Fondos del mismo ejemplo, en USD
| Destino | Inicial | Ingresos | Gastos | Final |
|---|---|---|---|---|
| General | 700,00 | 15.000,00 | 13.700,00 | 2000,00 |
| Misiones | 200,00 | 3000,00 | 2500,00 | 700,00 |
| Construcción | 100,00 | 1700,00 | 1400,00 | 400,00 |
| Total | 1000,00 | 19.700,00 | 17.600,00 | 3100,00 |
El fondo general tiene USD 2000,00. Los USD 1100,00 de misiones y construcción conservan su destino. El saldo total no permite concluir que todo pueda destinarse a gastos generales.
Acompaña las cifras con una explicación concreta.
«En mayo se pagaron 100 más de lo recibido. El saldo pasó de 1.950 a 1.850; la diferencia quedó cubierta con el saldo que había al comenzar el mes». Este hecho no demuestra por sí solo que existiera una deuda.
Indica también qué actividades se realizaron, qué comprobantes están pendientes y qué compromisos continúan al próximo ejercicio. Distingue los hechos registrados de las previsiones del siguiente año.
Antes de compartir el informe.
- Comprueba que el saldo inicial coincida con el cierre del período anterior y que no falte ningún mes.
- Revisa caja y banco a la fecha de corte. Excluye los traslados entre cuentas propias de los ingresos y gastos consolidados.
- Comprueba que los fondos expliquen el saldo final y conserva aparte los documentos y pendientes que respaldan el resumen.
- Identifica quién preparó y revisó el informe. Comparte totales con la congregación y reserva los datos individuales para las personas autorizadas.
Una hoja para presentar el cierre.
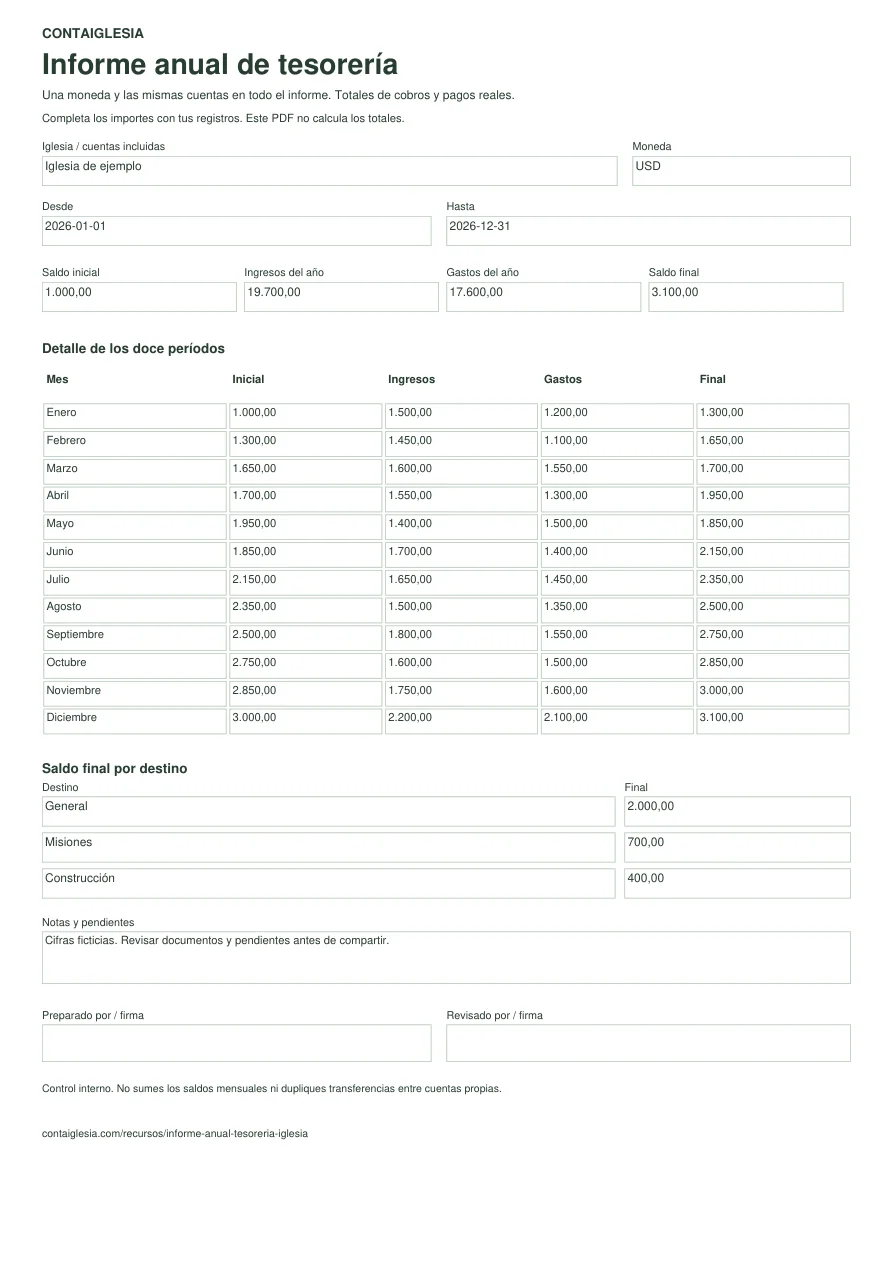
Preguntas sobre el informe anual
¿Se suman los saldos finales de cada mes?
No. El saldo final de un mes se arrastra al siguiente. Para el año se suman los ingresos y los gastos del período y se toma el saldo al cierre, sin sumar repetidamente el dinero que permaneció en las cuentas.
¿El PDF suma los importes?
No. Es un formulario rellenable o imprimible. Calcula y revisa los totales con tus registros antes de completarlo. Usa una sola moneda y el mismo alcance en todas las secciones.
¿Puede abarcar de septiembre a agosto?
Sí. Cambia las etiquetas de los doce períodos y escribe las fechas de inicio y cierre. El ejemplo de la página usa enero a diciembre solo para explicar el cálculo.
¿Es un informe auditado o una declaración fiscal?
No. Es un resumen de control interno de cobros y pagos. No acredita una auditoría ni cubre por sí solo las obligaciones contables o fiscales de cada iglesia.
¿Qué hago si hay más de tres fondos?
El PDF deja tres líneas para resumir los fondos. Si necesitas más, adjunta el detalle completo de destinos e indica su referencia en Notas. La suma de ese detalle debe coincidir con el mismo saldo final.