 ContaIglesia
Tetapkan periode dan catatan yang termasuk
Tuliskan nama gereja, tanggal awal dan akhir, mata uang, serta kas atau rekening yang dicakup. Saldo awal harus sama dengan saldo akhir periode sebelumnya untuk cakupan yang sama.
Contoh ini meliputi kas dan satu rekening bank dari 1 sampai 31 Oktober 2026. Saldo awalnya Rp2.500.000: kas Rp1.000.000 dan bank Rp1.500.000. Angka tersebut sudah dimiliki gereja sebelum Oktober, sehingga tidak dimasukkan lagi sebagai penerimaan bulan ini.
Jika ada kegiatan dengan pembukuan terpisah, jelaskan apakah kegiatan itu termasuk dalam laporan. Jangan mencampur laporan yang memakai periode atau mata uang berbeda tanpa pemeriksaan tambahan.
Tunjukkan sumber penerimaan dan penggunaan uang
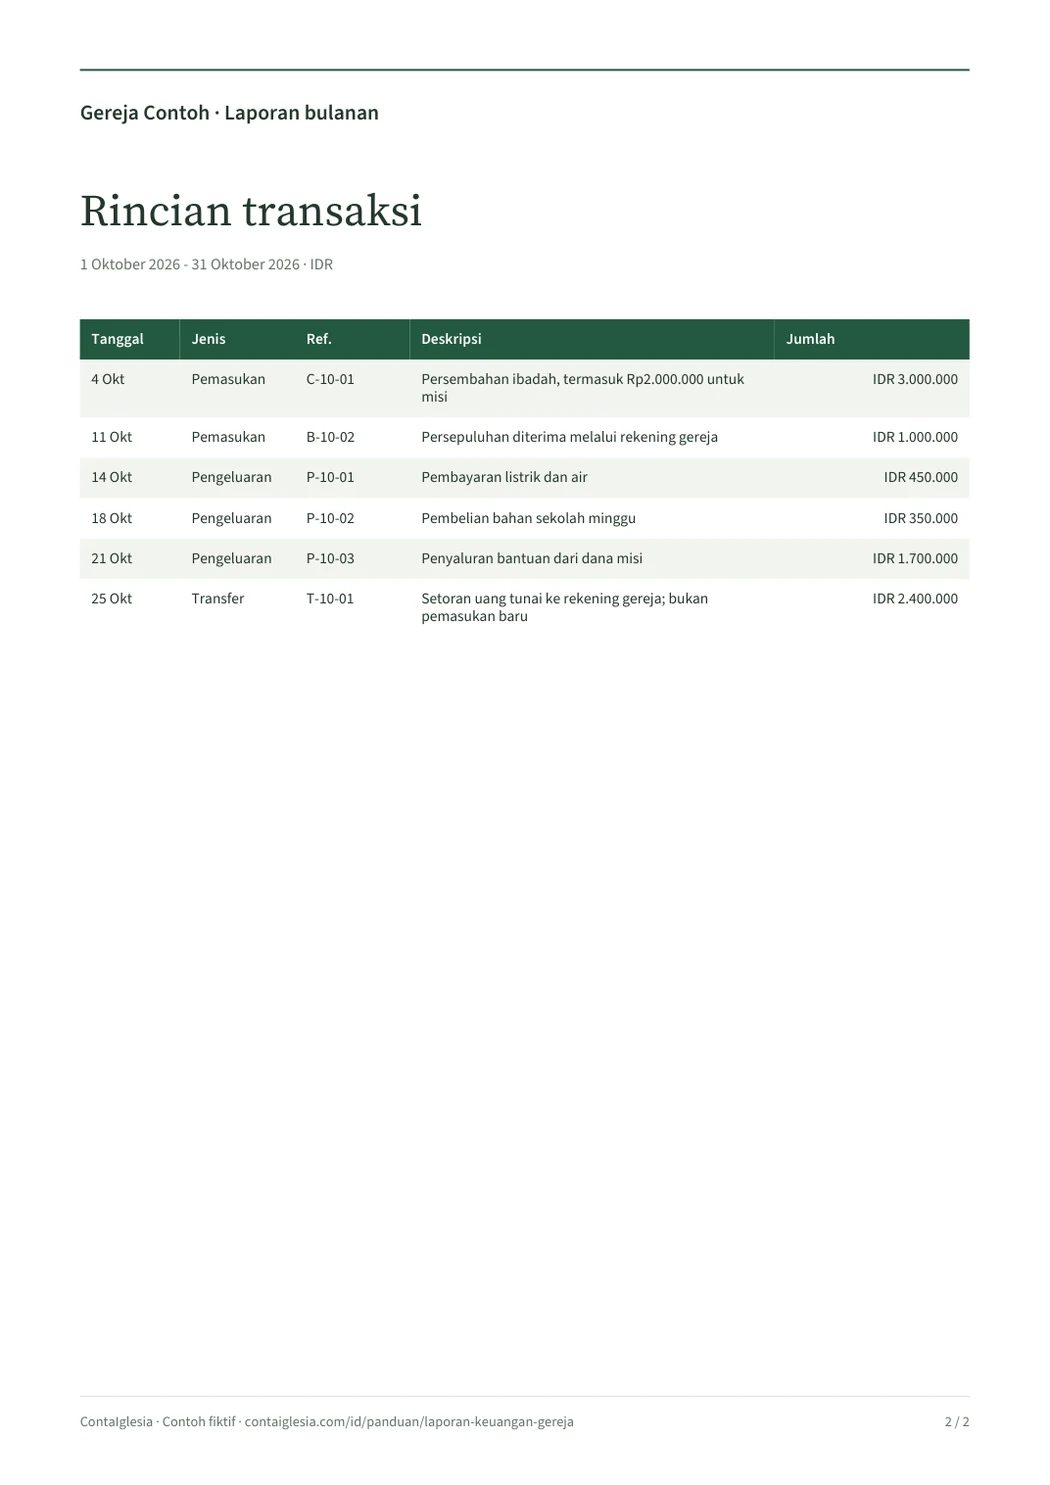
Penerimaan bulan ini Rp4.000.000, terdiri dari persembahan ibadah Rp3.000.000 dan persepuluhan melalui bank Rp1.000.000. Pengeluaran Rp2.500.000 terdiri dari listrik dan air Rp450.000, bahan sekolah minggu Rp350.000, serta bantuan misi Rp1.700.000.
Gunakan rincian yang cukup untuk menjelaskan keputusan gereja. Kategori merangkum jenis pengeluaran, sedangkan keterangan dan referensi membantu menemukan nota atau kuitansi yang mendukungnya. Tidak setiap pembelian perlu dibacakan satu per satu saat laporan disampaikan.
Hasil penerimaan dikurangi pengeluaran adalah Rp1.500.000. Itu perubahan uang selama Oktober, bukan saldo akhir. Setelah ditambah saldo awal Rp2.500.000, jumlah yang harus dijelaskan pada akhir bulan adalah Rp4.000.000.
Cocokkan saldo akhir dengan kas dan bank
Hitung uang tunai dan cocokkan catatan rekening dengan rekening koran pada tanggal laporan. Saldo akhir dalam ringkasan harus dapat dijelaskan oleh akun yang termasuk dalam laporan, bukan hanya oleh penjumlahan kategori.
Dalam contoh, kas akhir Rp1.250.000 dan bank Rp2.750.000. Jumlah keduanya Rp4.000.000. Setoran T-10-01 sebesar Rp2.400.000 memindahkan uang dari kas ke bank; tidak menambah persembahan atau biaya gereja.
Jika setoran belum muncul di rekening koran, simpan bukti dan catat sebagai bagian yang masih perlu dicocokkan. Periksa tanggal serta referensinya sebelum memasukkan penerimaan baru atau mengubah saldo agar terlihat cocok.
Jelaskan berapa yang masih mempunyai tujuan khusus
Saldo rekening tidak selalu berarti seluruhnya boleh digunakan untuk kebutuhan umum. Dari persembahan Rp3.000.000, Rp2.000.000 pada contoh ini ditujukan untuk misi; sisanya Rp1.000.000 untuk kebutuhan umum. Persepuluhan Rp1.000.000 juga masuk dana umum.
Tabel berikut memeriksa dana yang sama dari sisi tujuannya. Dana umum dan misi bersama-sama menjelaskan saldo akhir Rp4.000.000, bukan menambah Rp4.000.000 lain di luar kas dan bank.
Geser tabel untuk melihat semua kolom.
| Dana | Saldo awal | Penerimaan | Pengeluaran | Saldo akhir |
|---|---|---|---|---|
| Dana umum | Rp 2.000.000 | Rp 2.000.000 | Rp 800.000 | Rp 3.200.000 |
| Dana misi | Rp 500.000 | Rp 2.000.000 | Rp 1.700.000 | Rp 800.000 |
| Jumlah | Rp 2.500.000 | Rp 4.000.000 | Rp 2.500.000 | Rp 4.000.000 |
Dana misi yang tersisa Rp800.000 tetap untuk misi. Dana umum Rp3.200.000 adalah bagian lain dari saldo yang sama; periksa juga komitmen yang belum dibayar sebelum menentukan uang yang dapat digunakan.
Tambahkan penjelasan yang sesuai dengan angka
Bulan sebelumnya menerima Rp3.600.000 dan membayar Rp2.400.000. Pada Oktober, penerimaan naik Rp400.000 dan pengeluaran naik Rp100.000. Hasil bulan berjalan bertambah Rp300.000, dari Rp1.200.000 menjadi Rp1.500.000. Perbandingan ini menjelaskan perubahan, bukan menjamin penerimaan bulan berikutnya.
Penjelasan yang dapat disampaikan: “Bulan ini ada penyaluran bantuan misi Rp1.700.000. Dana misi masih Rp800.000 pada akhir Oktober dan tetap dicatat untuk tujuan tersebut. Setoran Rp2.400.000 hanya memindahkan uang ke rekening gereja.”
Tambahkan pembayaran yang belum dilakukan atau bukti yang masih perlu dilengkapi secara terpisah. Dalam contoh kas ini, janji persembahan dan tagihan yang belum dibayar tidak dimasukkan sebagai uang yang sudah diterima atau dikeluarkan.
Periksa sebelum dibagikan kepada jemaat
Simpan ringkasan, rincian transaksi, hasil penghitungan, bukti pembayaran, dan pemeriksaan rekening dalam periode yang sama. Tentukan siapa yang menyusun serta siapa yang memeriksa sesuai pembagian tugas di gereja Anda.
Bagikan laporan gabungan yang sesuai untuk jemaat. Nama pemberi, alamat, nomor rekening, dan rincian persembahan per orang cukup diakses oleh orang yang berwenang. Laporan bulanan tidak perlu menjadi daftar pemberian setiap anggota.
Jika masih ada selisih, sebutkan jumlah dan tindak lanjutnya dengan jelas. Jangan menyembunyikannya dalam kategori lain hanya agar ringkasan terlihat selesai.
ContaIglesia
Buat laporan dari catatan gereja Anda.
Di ContaIglesia, catat pemasukan dan pengeluaran, simpan foto bukti, lalu pilih periode untuk menyiapkan laporan. Mulai dengan satu transaksi dan periksa hasilnya bersama tim.
Coba ContaIglesiaUji coba web 14 hari tanpa kartu. Tidak ada penagihan otomatis setelah masa uji coba berakhir.
Saya Francisco, pembuat ContaIglesia. Saya mendampingi tim gereja selama uji coba dan setelah berlangganan. Jika perlu bantuan untuk mencatat transaksi pertama atau membaca laporan, silakan tulis kepada saya. Tanyakan cara memulai
Pertanyaan tentang laporan bulanan
Apakah buku kas dan laporan bulanan sama?
Buku kas menyimpan urutan transaksi dan saldo suatu kas atau rekening. Laporan bulanan merangkum periode dan menjelaskan uang yang masuk, keluar, dan masih tersedia. Rinciannya tetap disimpan agar ringkasan dapat diperiksa.
Apakah setoran persembahan dihitung sebagai pemasukan lagi?
Tidak jika persembahannya sudah dicatat saat diterima. Setoran dari kas ke rekening gereja adalah transfer internal. Jika prosedur gereja mencatat penerimaan berdasarkan setoran, cocokkan detail kolekte dengan setoran itu tanpa mencatat jumlah yang sama dua kali.
Apakah ada PDF yang dapat dilihat tanpa mendaftar?
Ada. Buka dua halaman contoh di atas untuk membaca ringkasan dan enam transaksinya. PDF tersebut sudah berisi data fiktif untuk menjelaskan laporan. Untuk catatan gereja sendiri, formulir buku kas kosong tersedia pada tautan terkait.
Apakah laporan ini sudah memenuhi semua standar di Indonesia?
Halaman ini hanya menjelaskan ringkasan kas untuk pemeriksaan internal. Contoh tidak mencakup seluruh laporan keuangan, aset, kewajiban, maupun persyaratan organisasi. Konfirmasikan kebutuhan pelaporan dengan pihak yang bertanggung jawab atas akuntansi gereja Anda.
Rujukan untuk membandingkan prosedur
Pedoman GKJ Manahan menjelaskan prosedur pencatatan, bukti kas, dan pemeriksaan saldo pada gereja tersebut. Contoh angka di halaman ini disusun oleh ContaIglesia; bukan kutipan laporan mereka atau pengesahan produk.
Pedoman pengelolaan keuangan GKJ Manahan · PDF